
La familia de Wen Jiabao: tres lecturas de 2.700 millones de dólares
Las familias de los capítulos anteriores tenían su riqueza clavada por un fallo judicial o expuesta a plena luz en los informes anuales de empresas cotizadas. Este capítulo es diferente: es el único de la serie cuyo protagonista seguía sentado en el despacho del primer ministro cuando apareció el reportaje: el reportaje chocó de frente con la cúspide del poder, y cada paso de la respuesta que siguió tuvo lugar también antes de que dejara el cargo. Es la única ocasión en la política china contemporánea en que la riqueza familiar de un primer ministro en ejercicio fue desenterrada al por mayor, desde los archivos de empresas, por un periódico extranjero, y la única ocasión en que la familia del primer ministro desenterrado contraatacó públicamente a través de abogados. El 25 de octubre de 2012, The New York Times publicó en portada «Billions in Hidden Riches for Family of Chinese Leader». Su conclusión central era una sola frase: los familiares de Wen Jiabao —incluidos su hijo, su hija, su hermano menor, el hermano menor de su esposa y su madre de noventa años— habían, durante su etapa en la dirección, «controlado al menos 2.700 millones de dólares en activos». [alegación del NYT]
El informe apareció dos semanas antes de la apertura del 18.º Congreso del Partido, con las réplicas del asunto Bo Xilai en Chongqing aún reverberando. Eso explica la intensidad de la reacción de Pekín, pero no cambia el nivel probatorio propio del informe — este capítulo no lo trata ni con más peso ni con menos por razón del momento.
Obsérvese cómo debe leerse la cifra; es la fuente de todas las disputas de este capítulo. Los 2.700 millones de dólares no son propiedad personal de Wen Jiabao: en los registros que examinó el Times, el propio Wen Jiabao no tenía acciones a su nombre. Tampoco es una cantidad dictaminada por ningún tribunal: no pasó por ningún proceso judicial. Es el agregado del Times, con criterio de «control», de activos repartidos entre sociedades de personas, vehículos de inversión, familiares y socios, y el propio diario señaló que alrededor del 80% estaba en manos de familiares situados fuera del ámbito de las normas de declaración patrimonial del Partido para los cuadros: una madre, un hermano menor, un cuñado, una nuera y los padres de esta, etcétera. En otras palabras, lo que el reportaje descubrió en realidad no fue solo una cifra, sino una estructura: el círculo inmediato de familiares del primer ministro, a lo largo de sus catorce años en el poder, llegó a situarse en los puntos de unión de una cadena de industrias reguladas —seguros, capital privado, diamantes, bienes inmuebles, telecomunicaciones— y la mayoría de esas posiciones quedaba, precisamente, fuera del campo de visión del sistema de declaraciones.
La respuesta de la familia Wen fue también una frase: la declaración de los abogados dijo que "las riquezas ocultas" alegadas por la Times no existen.
Este capítulo no decide cuál de las dos frases es la correcta: donde el archivo no puede hacer algo, este capítulo no finge que puede. Lo que hace es trazar con claridad los límites de las tres capas de material: qué asuntos descansan en documentos, cuáles descansan solo en los cálculos del Times, cuáles han sido negados formalmente y —catorce años después— qué partes han sido corroboradas en parte por documentos posteriores y por el libro de un participante, y cuáles permanecen para siempre en un estado de Rashomon. Una vez separadas las tres capas, el lector verá que la importancia de la historia de esta familia reside precisamente en que no tiene una conclusión limpia: es el caso único más documentado a fondo, y el más discutido a fondo, de la relación entre el poder y el capital en China.
La regla de escritura de este capítulo es, por tanto, la siguiente: cada hecho clave lleva consigo su capa. Leer «[alegación del NYT]» es entender que la base entera de la frase es ese conjunto de reportajes y su examen de registros autodescrito; leer «[documentado]» es entender que los registros de empresas, los nombramientos oficiales, los documentos de acuerdo, la base de datos offshore o la declaración literal están ahí mismo, a disposición de cualquiera para volver a comprobarlos; leer «[negación oficial]» es entender que la familia Wen o las autoridades chinas dijeron formalmente lo contrario. El etiquetado parece torpe, pero para este capítulo el etiquetado en sí es la mitad del contenido, porque la sustancia de toda la disputa de esta familia es que las tres capas de material no coinciden.
I. El punto de partida: 1998 y el punto ciego del sistema de declaraciones
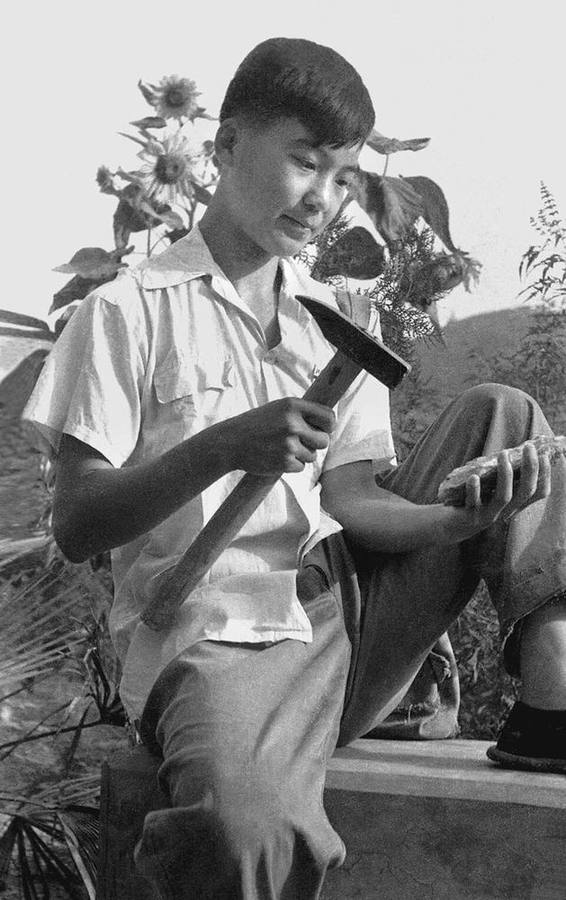
Wen Jiabao nació en 1942 en Tianjin, geólogo de formación: después de graduarse del Instituto de Geología de Pekín en 1965, trabajó durante muchos años en labores geológicas en Gansu; en 1982 fue trasladado al Ministerio de Geología y Recursos Minerales; en 1985 se convirtió en subdirector de la Oficina General del Comité Central y su director al año siguiente, sirviendo posteriormente como secretario de la Secretaría Central y miembro del Politburo. Según su propio relato público, nació en la pobreza: a su padre le ordenaron alimentar cerdos durante las campañas políticas, y su madre era maestra de primaria en Tianjin. En marzo de 1998 ascendió a viceprimer ministro del Consejo de Estado, con una cartera que incluye la agricultura, las finanzas y el socorro en casos de desastre; en las catastróficas inundaciones de Yangtze de ese año sirvió como comandante en jefe del Cuartel General Estatal de Control de Inundaciones y Lucha contra la Sequía, y el punto de partida de su imagen populista se puede rastrear en forma aproximada. En marzo de 2003 se convirtió en Primer Ministro del Consejo de Estado, cumpliendo dos mandatos hasta marzo de 2013. El registro público de la familia de Hu Jintao, secretario general a través de los mismos años, ofrece el caso contrastante: ver La familia Hu Jintao. El Times fijó 1998 como punto de partida de la expansión de la riqueza de esta familia, no como retórica: su revisión de los registros mostró que la gran mayoría de las empresas y participaciones de los familiares aparecieron después de ese año.
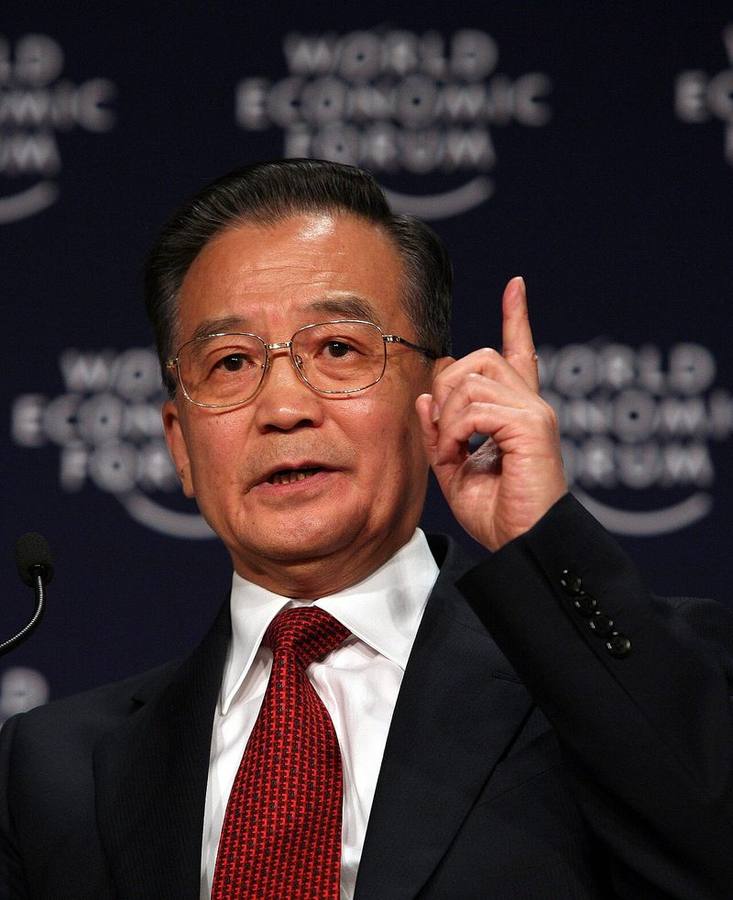
Su imagen pública está en contraste exacto con todo esto: los medios oficiales lo llamaban «el abuelo Wen», la imagen de un dirigente populista, de vestimenta sencilla y fácil de emocionar. En 2007 pidió esfuerzos anticorrupción y exigió a los cuadros dirigentes de todos los niveles «garantizar estrictamente que los familiares, amigos y personal de su entorno no abusen de la influencia del gobierno»; en marzo de 2012, en la última rueda de prensa televisada de su mandato, dijo que en su carrera política «nunca había buscado beneficio personal» y que «tengo el valor de enfrentarme al pueblo y de enfrentarme a la historia». Estas palabras se colocan aquí junto al reportaje del Times de siete meses después no porque este capítulo pretenda acusarlo de mentir —el propio Times escribió que no encontró ningún registro de participaciones accionarias del propio Wen Jiabao, y que no pudo determinar a partir de los documentos si se recusó de las decisiones que afectaban a los intereses de sus familiares o si estos recibieron un trato favorable—. Se colocan una junto a otra porque esa es precisamente la estructura que este capítulo registra: un primer ministro famoso por su imagen limpia, y un círculo de riqueza de familiares que se hinchó durante su mandato ocultándose principalmente fuera de las normas de declaración: ambas cosas son, según el registro público, simultáneamente ciertas.
El punto ciego del sistema de declaraciones es la clave de todo el capítulo. Las normas del Partido exigen que los cuadros superiores declaren los bienes de sí mismos, de sus cónyuges y de sus hijos —pero las madres, los hermanos y los suegros no están en la lista—. El Times, tras su contabilidad, señaló que de los 2.700 millones de dólares que había identificado, alrededor del 80% se contabilizó a nombre de estos familiares «fuera de declaración» y de los padres de una nuera. Eso significa: incluso si el sistema de declaraciones se hubiera aplicado estrictamente, la mayor parte de este círculo de riqueza nunca habría aflorado. No fue una invención de la familia Wen; fue un terreno compartido por todas las familias del nivel más alto de aquella época —los Wen fueron simplemente la primera familia en la que se cartografió todo el terreno—.
Sobre la relación entre el propio Wen Jiabao y las actividades de su familia, el material público contiene un solo elemento oblicuo, que debe quedar aquí en su nivel original: un cable diplomático estadounidense de 2007, difundido por WikiLeaks, registra que una persona de una institución estadounidense en Shanghái dijo a funcionarios de EE. UU. que Wen Jiabao estaba «disgustado» con las actividades de su familia pero que, dada la prominencia de su cargo y constreñido por sus circunstancias, no podía o no quería detenerlas. [Rumor de cable — sin prueba documental] Este pasaje es el relato de un empresario transmitido en un cable diplomático; no puede probar ni que Wen Jiabao fuera íntegro ni que fuera connivente. Su lugar en el expediente es solo mostrar que ya en 2007 las actividades comerciales de esta familia eran un tema abierto en los círculos empresariales de Pekín. Ahí termina el cuerpo de este capítulo toda caracterización de los motivos del propio Wen.
II. Zhang Beili: la «Reina del Diamante» en el origen
Para seguir el dinero de esta familia hacia arriba, el origen no está en los hijos, sino en la esposa.
Zhang Beili es gemóloga de formación, experta en piedras preciosas. En la década de 1990 ocupó un puesto regulador dentro del sistema del Ministerio de Geología y Recursos Minerales, y presidió la creación del Centro Nacional de Supervisión e Inspección de la Calidad de Gemas y Jade de Pekín y de la Bolsa de Diamantes de Shanghái, las dos puertas más decisivas de la industria china del diamante en aquel momento: el regulador decidía qué empresas podían montar plantas de procesamiento de diamantes y cuáles podían entrar en el mercado minorista, y según las normas de la época, todo diamante vendido en China debía llevar un certificado de tasación emitido por el centro nacional de pruebas que ella dirigía. Cuando los ejecutivos de Cartier y De Beers venían a China a hacer negocios, a menudo la visitaban primero a ella. Cavalleri, presidente de la Confederación Mundial de Joyería, la llamó «la persona más importante en ese campo».
Según el examen que hizo el Times de los registros empresariales y regulatorios: ya en 1992 había empezado a difuminar la frontera entre funcionaria y empresaria —invirtiendo fondos estatales de la empresa estatal China Mineral and Gem Corporation, que ella dirigía, en empresas emergentes—; en 1993 esa empresa estatal cofundó el gran minorista de joyería Beijing Diamond; un año después, su hermano menor Zhang Jianming y dos antiguos colegas del centro de pruebas adquirieron personalmente el 80% de esa compañía; Beijing Diamond, a su vez, invirtió en una empresa de diamantes de Shenzhen controlada por el hermano menor de Wen Jiabao, Wen Jiaxing. En el verano de 1999, Sino-Diamond, capitalizada por esa empresa estatal, salió a bolsa en Shanghái y recaudó unos 50 millones de dólares; según los documentos de la compañía, la parte familiar obtuvo unos 8 millones de dólares en esa ronda —la ganancia familiar más temprana de este capítulo que puede vincularse a una cifra concreta, ocurrida en el segundo año de la vicepresidencia del Gobierno de Wen Jiabao—. [alegación del NYT]
Se añade aquí un episodio pasado que este capítulo excluye: en 2007, medios taiwaneses informaron de que Zhang Beili llevaba unos pendientes de jade valorados en 275.000 dólares; la fuente se retractó después de la afirmación, y la censura continental se movió con rapidez para bloquearla; el Times la recogió en su reportaje como un rumor retractado, y este capítulo adopta la misma posición, sin tomarla como hecho. [alegación del NYT — retractada]
III. Ping An y Taihong: la carga nuclear del capítulo y la mecha por ambos extremos
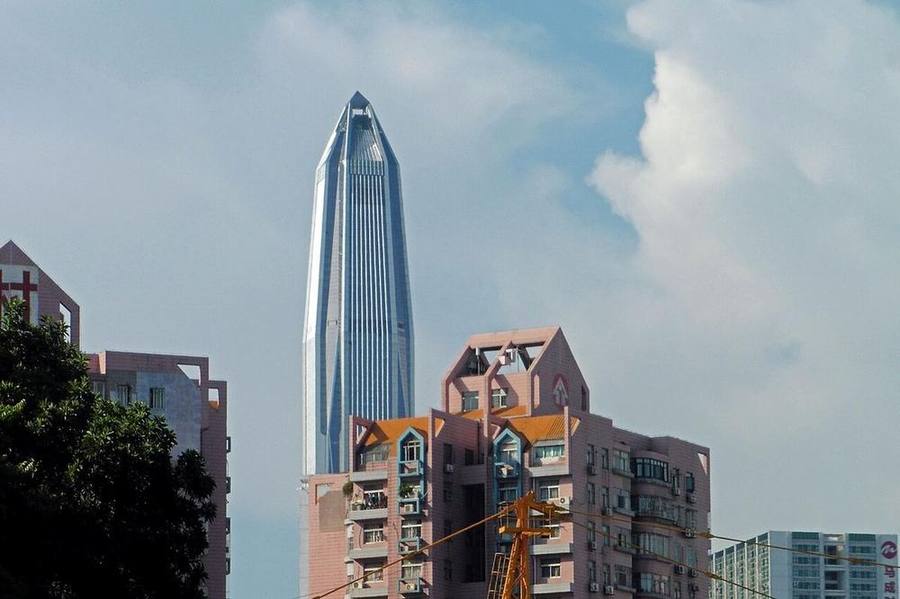
Si los diamantes son la fuente de esta familia, Ping An es su cima — el bloque más grande de los 2.700 millones de dólares salió de aquí.
El esqueleto de la transacción es el siguiente: en junio de 2004, Ping An Insurance salió a bolsa en Hong Kong y recaudó unos 1.800 millones de dólares en una de las mayores salidas a bolsa financieras chinas de la época. Pero el dinero de verdad se había posicionado antes de la salida a bolsa. En los años previos a la oferta pública, sociedades de familiares de Wen y de sus amigos y colegas compraron una participación sustancial en Ping An —participaciones estratificadas a través de sociedades y vehículos de inversión, con hasta cinco capas de profundidad—. Para 2007 (el último año en que las participaciones de los familiares se divulgaron públicamente), según los cálculos del Times, que el diario dijo verificados por auditores externos, las acciones de Ping An en manos de esas sociedades valían hasta unos 2.200 millones de dólares (la cifra incluye el valor de las acciones vendidas entre 2004 y 2006 y el valor de las participaciones restantes a finales de 2007). El valor de mercado de Ping An en aquel momento se acercaba a los 60.000 millones de dólares, lo que la convertía en una de las mayores aseguradoras de China.
Hay también un momento que el Times yuxtapuso en su reportaje principal y sobre el que insistió en su continuación de noviembre de 2012: en 2004, el Consejo de Estado eximió a Ping An y a otras empresas de las normas que restringían su ámbito de actividad, y Ping An completó con prontitud su salida a bolsa. La decisión de exención emanó del Consejo de Estado presidido por Wen Jiabao, y entre sus beneficiarios había instituciones en las que sus familiares tenían acciones —la cuestión de todo el reportaje del Times que más se acerca al «papel del propio Wen»—. [alegación del NYT] Al mismo tiempo hay que escribir con claridad tres cosas: la exención se aplicó a múltiples empresas, no solo a Ping An; la exención en sí fue una decisión pública de política; y ningún documento puede probar si Wen Jiabao influyó en la decisión a causa de las participaciones de sus familiares —mientras que la declaración de los abogados de la familia Wen niega expresamente que permitiera que las actividades de sus familiares influyeran en ninguna elaboración o aplicación de políticas—. Este es el punto en que el reportaje y la negación están más cerca, y donde la adjudicación es más imposible.
La propia respuesta de Ping An al Times fue de pocas palabras: la compañía no conocía los antecedentes de las entidades que había detrás de sus accionistas, y no tenía manera de conocer las intenciones de los accionistas al comprar o vender acciones. [Documentado: declaración de la empresa, según la recogió el reportaje del NYT] Esa respuesta es procedimentalmente impecable e informativamente nula —y sirve para demostrar el diseño de cortafuegos de las transacciones de este tipo: la empresa cotizada reconoce solo al accionista registrado, el accionista registrado reconoce solo al vehículo de inversión, y quién está detrás del vehículo no entra en el deber de respuesta de nadie—.
De esos 2.200 millones de dólares, la porción registrada a nombre de la madre del primer ministro, Yang Zhiyun, valía por sí sola unos 120 millones de dólares. El método de rastreo del Times es público: utilizando registros empresariales y regulatorios junto con documentos de identidad, remontó la cadena a través de tres entidades de inversión chinas hasta un vehículo registrado en Tianjin —Taihong—. Yang Zhiyun tenía entonces 90 años, era viuda y maestra jubilada. El Times escribió al mismo tiempo que no sabía cómo la anciana había acumulado riqueza, ni si ella sabía algo al respecto. Siguiendo los mismos registros, Taihong tenía más de treinta accionistas individuales, la gran mayoría de ellos familiares de Wen o antiguos colegas de Zhang Beili.
La persona real de este entramado es la operadora de Taihong, Duan Weihong. Natural de Tianjin, a finales de la década de 1990 dirigía en su ciudad una empresa inmobiliaria llamada Taihong; hacia 2002 se asoció con varios familiares de Wen, y Taihong se convirtió en un vehículo de inversión del mismo nombre. Según los registros de empresas y la propia tesis de máster de Duan Weihong, Taihong compró en 2002 alrededor del 3% de las acciones previas a la salida a bolsa de Ping An por unos 65 millones de dólares; cinco años después, esas acciones, según el criterio de participaciones totales de Taihong del Times, valían unos 3.700 millones de dólares (nótese: este es el criterio de las participaciones totales de Taihong, un objeto estadístico distinto del criterio de atribución de 2.200 millones de dólares de las sociedades de familiares citado arriba; las dos cifras no pueden sumarse). La propia Duan Weihong fue durante un tiempo miembro del consejo de supervisores de Ping An. Su negocio se extendió mucho más allá: una filial suya de Hong Kong entró en una empresa conjunta con el gobierno municipal de Pekín, obtuvo una gran parcela de terreno junto al aeropuerto de la capital para un centro logístico, y en 2011 vendió una participación del 53% en el proyecto a una empresa de Singapur por casi 400 millones de dólares; también se adentró en los hoteles de lujo y la promoción de villas, y se benefició de la salida a bolsa en Hong Kong de BBMG Group.
Dentro de esta red accionarial hay otra figura clave ajena a la familia: el magnate hongkonés Cheng Yu-tung, fundador de New World Development y Chow Tai Fook, con una fortuna de unos 15.000 millones de dólares. Según los documentos de las empresas, Cheng Yu-tung coinvirtió con familiares de Wen en Sino-Life (Guohua Life), National Trust, Ping An y otras instituciones, y el valor de las inversiones relacionadas ascendía al menos a 5.000 millones de dólares; su Chow Tai Fook no abrió su primera tienda en el continente hasta 1998, tras lo cual la China continental aportó el 60% de sus 4.200 millones de dólares de ingresos anuales. El Times incorporó este hilo a su reportaje para hacer otro apunte estructural: los grandes magnates y los familiares de un primer ministro aparecen una y otra vez, lado a lado, en las listas de accionistas de las mismas industrias reguladas —los magnates necesitan acceso, y los familiares llevan el acceso consigo—. [alegación del NYT] La parte de Cheng Yu-tung nunca respondió públicamente a nada de esto. [Sin registro público]
Duan Weihong es la testigo más importante de este capítulo, porque lo que dijo al Times es la contraprueba más fuerte de todo el capítulo. Al principio dijo que no conocía a la familia Wen; después cambió su relato, diciendo que eran amigos y que era especialmente cercana a la esposa del primer ministro, pero negó con firmeza cualquier relación financiera con el primer ministro o sus familiares. En cuanto a las acciones de Ping An, su relato fue: el dinero era enteramente suyo; había pedido a familiares de Wen que mantuvieran acciones en su nombre en aquel momento solo porque no quería que se escribiera sobre ella a causa del tamaño de su participación —«Cuando invertí en Ping An, no quería que se escribiera sobre mí, así que pedí a mis parientes que buscaran a otras personas que mantuvieran las acciones por mí»—. Dijo que la elección de los familiares del primer ministro fue «puramente accidental», hecha sin su conocimiento previo; Taihong era simplemente una herramienta para mantener acciones en su nombre (y para algunos arreglos internos entre familiares). Dijo: «El dinero que puse en Ping An era enteramente mío… Todo lo que hice fue legal». El peso de este relato es el siguiente: si es cierto, una parte sustancial de la llamada «participación de los familiares» no fue más que un acuerdo de titularidad nominal mal registrado, y la atribución de al menos el bloque de Ping An de los 2.700 millones de dólares tendría que reescribirse sustancialmente.
El Times dejó visible al mismo tiempo una grieta en este relato: según las normas de China, registrar una participación accionarial exige presentar documentos de identidad y firmas —que una participación aterrice, «accidentalmente» y sin que nadie lo sepa, a nombre de la madre nonagenaria de un primer ministro es procedimentalmente difícil de dejar sin cuestionar—. El reportaje no extrajo ninguna conclusión; simplemente puso el procedimiento sobre la mesa.
La otra mitad de la historia no llegaría hasta nueve años después. En septiembre de 2021, el exmarido de Duan Weihong, Desmond Shum, publicó en Estados Unidos sus memorias Red Roulette. La versión del libro choca de frente con el relato de Duan Weihong de 2012: Shum dice que él y Duan Weihong cultivaron activamente a Zhang Beili y ayudaron a los familiares de Wen a adquirir la participación en Ping An —es decir, las acciones de Ping An pertenecían de verdad a familiares de Wen, y la pareja fue quien se las metió en los bolsillos—. El mismo bloque de acciones; las dos partes más centrales; dos relatos mutuamente excluyentes. El reportero del Times Barboza, en una retrospectiva en The Wire China, señaló que los pasos con los que se había ocultado la posición accionarial de los familiares en aquella transacción fueron en su día demostrados progresivamente; y el libro de Shum, y el propio Shum en entrevistas, reiteraron la versión anterior.
Quién miente, el archivo no puede decidirlo. Además, el entorno para el testimonio de Duan Weihong cambió por completo después de 2017: en ese año desapareció en Pekín, llevada junto con varios de sus colegas, sin ningún anuncio oficial de ningún tipo. Días antes de que se publicara Red Roulette, ella —desaparecida durante cuatro años— telefoneó dos veces a Shum: diciendo que estaba «temporalmente liberada» y que podían volver a detenerla en cualquier momento, exigió que cancelara la publicación, y advirtió de que «no hay buen fin para quienes van contra el Estado», y de que pondría en peligro a Shum y a su hijo. Shum publicó de todos modos. De la situación de Duan Weihong desde entonces, no hay registro público.
La lectura completa de la sección de Ping An es, por tanto: el esqueleto de las transacciones y los registros descansa en los registros de empresas; los 2.200 millones de dólares y los 120 millones de dólares son cálculos de un solo periódico; en cuanto a la verdadera atribución de las acciones, la titular dijo en 2012 que eran suyas, y el exmarido de la titular dijo en 2021 que eran de los Wen; Pekín nunca ha ofrecido ningún relato oficial del asunto. Todo lo que el archivo puede clavar es la estructura.
IV. Wen Yunsong: de New Horizon a China Satcom
El hijo de Wen Jiabao, Wen Yunsong, es la segunda persona de esta familia más documentada por completo en los expedientes. Su propio historial profesional puede comprobarse: título de ingeniería del Instituto de Tecnología de Pekín, un máster en materiales de ingeniería de la Universidad de Windsor, en Canadá, un MBA de la Kellogg School of Management de la Universidad Northwestern; regresó a China en 2000 para montar empresas. [alegación del NYT / perfil del FT] En el año de su regreso, su padre era el viceprimer ministro responsable de agricultura, finanzas y otros ámbitos —esto es una yuxtaposición en el tiempo, y este capítulo no infiere de ella ninguna causalidad—. En cinco años fundó tres empresas tecnológicas de éxito, dos de las cuales se vendieron a empresarios de Hong Kong: una empresa de servicios de datos de internet, Unihub, iniciada con 2 millones de dólares de capital semilla, cuya lista de accionistas incluía a familiares, a antiguos colegas de su madre de sus años en el gobierno y en el sistema del diamante, y a asociados del magnate inmobiliario Cheng Yu-tung; entre sus primeros clientes había corredurías estatales y Ping An Insurance. Unihub sobrevivió al estallido de la burbuja de internet; una de las tres empresas se vendió a la familia Li Ka-shing por 10 millones de dólares.
En 2005, junto con un compañero de clase de Kellogg, fundó el fondo de capital privado New Horizon Capital, cuyo primer fondo recaudó 100 millones de dólares, con patrocinadores como SBI, afiliada a la japonesa SoftBank, y la singapurense Temasek. Según el relato de SBI citado por el Times, New Horizon había devuelto a los inversores unos 430 millones de dólares, aproximadamente cuatro veces la cantidad invertida; para 2012, gestionaba más de 2.500 millones de dólares. En cualquier país, eso es un historial de capital privado de primer nivel. Pero el historial de New Horizon contiene un tropiezo público, y resulta que está documentado: en 2010, dos meses antes de la salida a bolsa en Hong Kong de Sihuan Pharmaceutical, New Horizon compró una participación del 9%; la bolsa de Hong Kong consideró que la operación infringía las normas de cotización y le ordenó desinvertir; New Horizon, aun así, acabó obteniendo un beneficio de 46,5 millones de dólares.
Luego llegó el giro más importante de este capítulo en el plano oficial: hacia 2010, Wen Yunsong entregó la gestión diaria de New Horizon y se trasladó a China Satellite Communications Group (China Satcom), una empresa central del sistema aeroespacial; el Times, en su reportaje de 2012, escribió que había sido nombrado presidente del grupo. Que el hijo de un primer ministro salga de un fondo de capital privado teñido de familia hacia la presidencia de una empresa central con trasfondo militar-aeroespacial —el movimiento no tiene ninguna razón declarada en el registro oficial, y no se ha registrado ninguna salida en el registro público—. Este capítulo no pudo encontrar, en los canales públicos, los documentos completos de nombramiento y cese de China Satcom correspondientes a su mandato; su año de salida y su paradero posterior son materia sin registro público, anotada aquí con franqueza, sin especulación.
Los archivos offshore le dejan una nota al pie limpia: las filtraciones offshore del ICIJ de 2014 muestran que Wen Yunsong constituyó en 2006 Trend Gold Consultants Ltd. en las Islas Vírgenes Británicas, y que la empresa se disolvió en 2008. Una sociedad pantalla offshore disuelta al cabo de dos años, sin detalles de activos, no prueba nada por sí misma; su significado, junto a los demás hechos de esta sección, es solo mostrar que la siguiente generación de esta familia no era ajena a los instrumentos offshore. Una nota al margen: la esposa de Wen Yunsong es Yang Xiaomeng —cuyos padres son exactamente esa categoría de suegros «fuera de declaración» que mantuvieron activos familiares, de la que se habló en la sección I—; hablando de su marido al Times, dijo: «Lo que se ha reportado sobre él —todo— está mal».
V. Wen Ruchun y Liu Chunhang: los dos hilos de Fullmark
La única hija de Wen Jiabao, Wen Ruchun, es la persona de esta familia con la menor información pública, y sin embargo es ella quien dejó a la familia su única línea de archivo que conduce a una investigación judicial de los Estados Unidos.
El registro verificable es escaso: estudió en Estados Unidos a mediados de la década de 1990, y después fue empleada por Credit Suisse como banquera en China —en ese negocio no usó su propio nombre, sino el nombre anglicizado «Lily Chang»—. [perfil del FT / reportajes posteriores del NYT] Según reportajes de investigación posteriores de medios estadounidenses que citan fuentes, Credit Suisse la había empleado con el nombre de «Lily Chang» ya hacia 1999 a 2001, y la propia Credit Suisse había pagado honorarios a Fullmark —este elemento está en el nivel de reportaje con fuentes y se etiqueta aquí [alegación en reportajes de investigación posteriores], para no confundirlo con el perfil profesional del FT—. En Pekín dirigía la consultora Fullmark Consultants, una pequeña empresa de solo dos empleados. Su marido, Liu Chunhang (se reitera aquí con la atribución corregida: Liu Chunhang es el yerno de Wen Jiabao, y no tiene nada que ver con la familia Jia Qinglin), tiene un historial mucho más claro: un doctorado de la Universidad de Cambridge, un MBA de la Harvard Business School, puestos en Morgan Stanley y McKinsey, y en 2006 la entrada en la Comisión Reguladora de la Banca de China, donde fue director del departamento de estadística y ocupó otros puestos. [perfil del FT] También fue coautor, con el profesor de Cambridge Peter Nolan, del libro The Global Business Revolution and the Cascade Effect. [perfil del FT] Las filtraciones offshore del ICIJ muestran que Liu Chunhang constituyó en 2004 una empresa de las Islas Vírgenes Británicas del mismo nombre, Fullmark Consultants Ltd. (ningún documento público muestra la relación accionarial entre la empresa de las IVB y la consultora de Pekín; este capítulo registra ambas lado a lado y no extrae ninguna inferencia).
La línea del expediente sale a la superficie en 2013. El Times informó en noviembre de 2013 de que entre 2006 y 2008 JPMorgan pagó a Fullmark unos honorarios de consultoría de 75.000 dólares al mes, 1,8 millones de dólares en total; dentro de JPMorgan se entendía que la operadora de la firma era la hija de Wen Jiabao, y el negocio dejó rastros en sus documentos internos. [alegación del NYT] Este negocio se desarrolló sobre el trasfondo de la investigación antisoborno de la Comisión de Bolsa y Valores de EE. UU. y de los fiscales federales sobre el programa «Sons and Daughters» de los bancos de Wall Street —la práctica sistemática de contratar y apoyar a los hijos de los poderosos a cambio de negocios en China—. La misma investigación produjo documentos oficiales tres años después: en noviembre de 2016, JPMorgan alcanzó un acuerdo de más de 264 millones de dólares con la SEC, el Departamento de Justicia y la Reserva Federal. Pero hay que escribirlo con claridad (este es uno de los elementos de la lista de evitación del mapa de fuentes de esta serie): los documentos del acuerdo no nombraron a ningún hijo de dirigente; los nombres de Fullmark y Wen Ruchun aparecen solo en el nivel del reportaje mediático, no en documentos oficiales estadounidenses. Los dos hilos corren lado a lado, y el límite está exactamente ahí.
Una yuxtaposición en el tiempo es anexada: Liu Chunhang entró en el regulador bancario en 2006, el mismo año JPMorgan comenzó a pagar mensualmente Fullmark, este capítulo registra la yuxtaposición solamente, y no afirma ninguna causación. [alegación del NYT / perfil del FT]
Wen Ruchun nunca respondió públicamente a ninguna de ellas. Las respuestas de su madre Zhang Beili y su hermano Wen Yunsong (ver las citas en sus secciones) son las pocas voces que esta familia tiene; la rama de la hija ha guardado silencio en todo momento.
VI. Wen Jiaxing: el mapa medioambiental del hermano menor
El hermano menor de Wen Jiabao, Wen Jiaxing, es quien con más propiedad encabeza a los familiares «fuera de declaración» del 80% de la sección I.
Según el examen del Times, controlaba unos 200 millones de dólares en activos, principalmente un grupo de plantas de tratamiento de aguas residuales y empresas de reciclaje. El Times estimó su total de activos por separado para él —entre los familiares «fuera de declaración», esta es, aparte de las participaciones en Ping An, la cifra individual más grande—. [alegación del NYT] Sus empresas recibieron más de 30 millones de dólares en contratos y subvenciones gubernamentales; su negocio incluía el tratamiento de aguas residuales y residuos médicos para grandes ciudades —y el Times hizo aquí una yuxtaposición en el tiempo: los anuncios de esos contratos gubernamentales aparecieron después de la epidemia de SARS de 2003, en el momento en que Wen Jiabao ordenó un endurecimiento integral de las normas de gestión de residuos médicos—. El reportaje no afirmó ninguna causalidad entre ambos; simplemente puso los dos momentos uno junto al otro. Este capítulo utiliza el mismo método, y marca el nivel: la yuxtaposición en el tiempo es observación, no prueba; si existió algún favoritismo, ningún documento puede verificarlo. Más allá de esto, el registro público de Wen Jiaxing termina: no hay ninguna entrevista con él, ninguna declaración suya y ningún aviso oficial que lo concierna.
Junto a él figura una larga cadena de familiares y asociados a los que el Times nombró y de los que igualmente no puede decirse nada más —el hermano de Zhang Beili, Zhang Jianming, el compañero de clase de Kellogg de Wen Yunsong, Yu Jianming (romanización según se informó), y otros—: aparecen en documentos accionariales pero nunca hablaron con ningún reportero. En la lista de tareas de este capítulo, su posición es simplemente «personas que aparecen en los documentos», y nada más.
VII. La respuesta oficial y el bloqueo: registro completo de la gestión de crisis de la familia de un primer ministro
Todo en esta sección está a nivel documental, y es todo el inventario de la capa de "negación oficial" del etiquetado de tres capas; vale la pena citar en su totalidad, porque la política china contemporánea no tiene un segundo ejemplo.
Primero, la declaración del Ministerio de Asuntos Exteriores. A las pocas horas de la publicación, los sitios web en chino y en inglés de The New York Times fueron bloqueados en la China continental —cuatro meses antes, el sitio web de Bloomberg había sido bloqueado por su reportaje sobre la riqueza de la familia de Xi Jinping—. Un portavoz del Ministerio de Asuntos Exteriores dijo que el reportaje «difama a China, con motivos ulteriores». [Documentado] El trasfondo merece quedar registrado: el sitio en chino del Times se había lanzado apenas en junio de 2012, de modo que el bloqueo cerró su canal de entrada unos cuatro meses después de su apertura.
Segundo, la declaración de los abogados. El 28 de octubre de 2012, dos abogados que se describían a sí mismos como representantes de la familia de Wen Jiabao —Bai Tao, de JunHe LLP, y Wang Weidong, de Grandall Law Firm— emitieron una declaración a través del South China Morning Post de Hong Kong, cuyos puntos fueron los siguientes: primero, las «riquezas ocultas» alegadas por el Times no existen; segundo, abordando la acusación más concreta —la participación accionarial de la madre—, la declaración dijo que la madre de Wen Jiabao nunca había tenido ningún ingreso ni propiedad más allá del salario y la pensión que recibió conforme a las normas; tercero, la declaración reconoció que algunos familiares de Wen Jiabao sí se dedican a actividades empresariales, pero subrayó que operan legalmente y asumen su propia responsabilidad, y dijo que Wen Jiabao nunca desempeñó ningún papel en las actividades empresariales de sus familiares, y menos aún permitió que las actividades de los familiares influyeran en ninguna elaboración o aplicación de políticas; cuarto, la declaración se reservó el derecho de exigir responsabilidades legales. La declaración no se envió directamente al Times, y no respondió punto por punto a la composición de los 2.700 millones de dólares. Desde entonces, no ha surgido ningún registro público de que la familia Wen haya presentado realmente ninguna demanda. Que la familia de un primer ministro en ejercicio emita públicamente, en su propio nombre y a través de abogados, una declaración que niega punto por punto el reportaje sobre riqueza de un medio extranjero es extremadamente raro en la historia del gobierno del PCCh —lo que en sí mismo muestra que Pekín juzgó el poder destructivo de este reportaje como distinto a cualquiera anterior—.
Tercero, la saga de los visados. Tras el bloqueo, la gestión china de los visados para los periodistas del Times entró en un forcejeo que duró años: la solicitud de credencial de prensa del veterano reportero Chris Buckley quedó sin procesar desde octubre de 2012, su antiguo visado expiró el 31 de diciembre de 2012 y se vio obligado a marcharse a Hong Kong; la solicitud de Philip Pan, jefe de la corresponsalía del Times en Pekín, para ocupar su puesto quedó pendiente durante un largo período desde marzo de 2012; en diciembre de 2013, las renovaciones anuales de visado de unos veinte periodistas del Times y de Bloomberg se retrasaron colectivamente, y el entonces vicepresidente Biden, de visita en China, planteó el asunto públicamente e instó a China, tras lo cual la mayoría fueron renovados; a finales de enero de 2014, la solicitud de credencial de prensa del reportero del Times Austin Ramzy no fue aprobada, y se marchó a Taipéi —el Ministerio de Asuntos Exteriores dijo que había «infringido las leyes y regulaciones chinas», y el Club de Corresponsales Extranjeros de China dijo en una declaración que la afirmación «no era veraz», señalando que las normas pertinentes eran vagas y nunca se habían aplicado a otros periodistas de esa manera—. Disponer los casos en una cronología lo deja claro: no fue una fricción técnica puntual, sino un endurecimiento sostenido del acceso para las instituciones afectadas en los años posteriores al reportaje. Una encuesta de 2012 entre los miembros del Club de Corresponsales Extranjeros de China mostró que alrededor de un tercio de sus miembros había encontrado dificultades con la renovación de visados ese año —los visados de periodistas en aquellos años se habían convertido en general en un instrumento de gestión, y el Times fue solo el caso más prominente—. [Documentado: encuesta del FCCC, según la recogieron los medios]
El lado del Times en el libro de cuentas: ninguna retractación, ninguna corrección. Barboza ganó el Premio Pulitzer de Reportaje Internacional de 2013 por su serie sobre China, de la que el reportaje sobre la familia Wen fue una parte central.
VIII. El mapa y sus límites: lo que puede fijarse y lo que no
Por último, de la forma habitual de la serie, el mapa y sus límites en una declaración.
El mapa industrial de esta familia, según el registro público, puede exponerse en cinco líneas: seguros (Ping An — participaciones previas a la salida a bolsa, criterio máximo de 2.200 millones de dólares); capital privado (New Horizon — criterio de activos bajo gestión de más de 2.500 millones de dólares); joyería y diamantes (un origen en una empresa estatal, la salida a bolsa de Sino-Diamond, familiares que se embolsaron unos 8 millones de dólares); protección medioambiental y agua (Wen Jiaxing — criterio de contratos gubernamentales de más de 30 millones de dólares); consultoría financiera (Fullmark — pagos de JPMorgan de 1,8 millones de dólares, documentos en el nivel de la investigación estadounidense); telecomunicaciones y aeroespacio (el traslado de Wen Yunsong a China Satcom). De las cinco líneas, cuatro se apoyan en industrias reguladas o en industrias que viven de licencias —lo que en sí mismo es el comentario del mapa—.
Lo que puede clavarse es la estructura y el procedimiento: la constitución y disolución de las empresas offshore (ICIJ); los honorarios de consultoría entre Fullmark y JPMorgan (investigación estadounidense y reportaje mediático); la desinversión ordenada de Sihuan Pharmaceutical (disposición de la bolsa de Hong Kong); el traslado de Wen Yunsong a una empresa central (nombramiento público); los textos literales de la declaración de los abogados y de la declaración del Ministerio de Asuntos Exteriores; la cronología del bloqueo del sitio web y del forcejeo de los visados —todo eso tiene documentos, fechas y fuentes—. Lo que no puede clavarse es la atribución y el motivo: quién es el verdadero beneficiario de cada bloque de los 2.700 millones de dólares; si la madre sabía de las acciones a su nombre; si el propio primer ministro lo supo o intervino —sobre el primer punto hay dos relatos mutuamente excluyentes de las partes; sobre el segundo y el tercero solo hay negaciones, y ninguna adjudicación—.
Frente a los demás capítulos de esta serie, la forma de esta familia es única: la familia Mao es el privilegio que precede a la riqueza; la familia Li Peng es el ministerio como mapa; las familias de Zhou Yongkang y Bo Xilai tienen sentencias que cierran sus historias; el caso Luneng de la familia de Zeng Qinghong dejó al menos rastros de acción oficial en la anulación de una privatización. Los Wen son un círculo de riqueza crecido dentro del punto ciego del sistema de declaraciones, más la única negación pública de la familia de un primer ministro en la historia china contemporánea —todo el texto formal de las autoridades chinas sobre esta familia suma una línea del Ministerio de Asuntos Exteriores y una declaración de abogados—. No tiene final: nadie fue procesado, nadie fue rehabilitado, y el reportaje de la época permanece sellado tras el muro. Lo que este capítulo puede hacer es archivar las tres lecturas —la del Times, la de los abogados y la de los documentos— lado a lado, y esperar a que la historia las reconcilie por sí misma. Wen Jiabao dijo en su última rueda de prensa que la historia dictaría el veredicto final. Esa frase se archiva aquí literalmente, sin comentario.
Fuentes
- The New York Times, David Barboza, "Billions in Hidden Riches for Family of Chinese Leader," October 25, 2012 (print October 26). This chapter's principal source: the total and composition of the relatives' "at least $2.7 billion in controlled assets," about 80% in the names of relatives outside the declaration scope, the Ping An partnership holdings' 2007 peak of about $2.2 billion, about $120 million in Yang Zhiyun's name, Taihong's 2002 purchase of about 3% of Ping An for about $65 million, Duan Weihong's interview and her defense in her own words, Zhang Beili's diamond network, Beijing Diamond and the Sino-Diamond listing, Wen Yunsong's three technology companies and New Horizon (first fund $100 million, more than $2.5 billion under management, about $430 million returned on the SBI account), the $46.5 million profit on the forced Sihuan Pharmaceutical divestment, Wen Jiaxing's about $200 million in assets and more than $30 million in government contracts, the absence of any shareholding record for Wen himself, Ping An's response, the WikiLeaks 2007 cable account, and Wen's March 2012 press-conference words all come from this article; full-text archive: https://www.mail-archive.com/marxist-leninist-list@greenhouse.economics.utah.edu/msg01450.html (Character: investigative reporting; the Times says outside auditors verified its calculations)
- The Times' methodology note carried in the same report: review of corporate and regulatory records from 1992–2012, holdings layered as deep as five levels through partnerships and investment vehicles, key calculations verified by outside auditors (Character: the reporting party's own account of its method)
- The New York Times, David Barboza, Jessica Silver-Greenberg, and Ben Protess, "JPMorgan's Fruitful Ties to a Member of China's Elite," November 13, 2013: JPMorgan's payments to Fullmark of $75,000 per month from 2006 to 2008, $1.8 million in total; "Lily Chang" is Wen Ruchun (Character: investigative reporting; payment details based on the paper's review of U.S. investigation documents)
- Settlement documents of the U.S. Securities and Exchange Commission, the Department of Justice, and the Federal Reserve concerning JPMorgan's "Sons and Daughters" program, November 17, 2016: total settlement of more than $264 million; the documents named no leader's child (Character: official documents; this chapter draws the Fullmark matter's level from this)
- The Wen family lawyers' statement: Bai Tao of JunHe and Wang Weidong of Grandall, issued via Hong Kong's South China Morning Post on October 28, 2012: the "hidden riches" do not exist; Wen's mother had no income or property beyond salary and pension; some relatives do business lawfully and bear their own responsibility; Wen Jiabao never played a role in relatives' business activities and did not allow them to influence policy; legal liability reserved (Character: a formal statement by the party's side; key points as relayed in Goldsea and other media reports on the South China Morning Post text)
- Chinese Foreign Ministry statement, around October 26, 2012: the report "smears China, with ulterior motives"; the Times' Chinese- and English-language websites blocked on the mainland within hours of the report (Character: official statement, consistently reported by multiple media)
- Financial Times, "China's Power Families" interactive profile, July 10, 2012: Wen Ruchun (Lily Wen/Chang) employed by Credit Suisse after studying in the United States; Liu Chunhang's Cambridge doctorate, Harvard MBA, Morgan Stanley and McKinsey experience, and 2006 entry into the banking regulator as director of the statistics department (Character: authoritative-media biographical profile)
- ICIJ "China Leaks" offshore files, January 2014: Wen Yunsong's 2006 BVI company Trend Gold Consultants Ltd., apparently dissolved in 2008; Liu Chunhang's 2004 BVI company Fullmark Consultants Ltd. (Character: leaked original-file database)
- Ping An Insurance's response to the Times (carried in Source 1): the company did not know the backgrounds of the entities behind its shareholders and had no way of knowing shareholders' intentions in trading (Character: company statement)
- Desmond Shum, Red Roulette, Scribner, September 7, 2021: his version that he and Duan Weihong assisted Wen relatives in acquiring the Ping An equity; Duan Weihong's two calls before publication in September 2021 asking him to stop the book and saying she was temporarily released (Character: a participant's memoir, contradicting Duan Weihong's account in Source 1; presented side by side here, not adjudicated)
- NPR book review and reporting, September 2021; Australian Strategic Policy Institute (ASPI) discussion of Red Roulette, September 2021: Duan Weihong's 2017 disappearance in Beijing with no official announcement; details of the pre-publication calls (Character: authoritative-media / think-tank reporting)
- The Wire China, David Barboza, "The Big Picture: Ping An and the Wen Family," October 3–4, 2021: retrospective on the concealment steps for relatives' shareholdings in the Ping An transaction, and an interview with Desmond Shum (Character: investigative reporter's retrospective)
- U.S. Congressional-Executive Commission on China (CECC) analysis, 2014: Austin Ramzy's press credentials not approved and his January 30, 2014 departure for Taiwan; the Foreign Correspondents' Club of China statement; the December 2013 collective delay of visa renewals for some twenty Times and Bloomberg journalists (Character: compilation and analysis by a U.S. official body)
- NPR/KNKX, "China Is Poised To Force 'Times' Reporter Out Of Country," January 28, 2014: Chris Buckley forced to leave when his old visa expired on December 31, 2012; Biden's public urging during his China visit (Character: authoritative-media reporting)
- The Pulitzer Prizes, 2013: David Barboza won the International Reporting prize for his China series, of which the Wen family reporting was a core item (Character: prize record, mentioned in multiple reports)
Lagunas en el registro (anotadas con franqueza)
- El inicio y el fin del mandato de Wen Yunsong en China Satcom: el Times informó en 2012 de que ya era presidente de China Satellite Communications Group; este capítulo no encontró, en los canales públicos, los documentos completos de nombramiento y cese del grupo correspondientes a su mandato; su año de salida y su paradero posterior son materia sin registro público, y no se hace ninguna especulación.
- La disputa sobre el criterio de los 2.700 millones de dólares: la cifra es el agregado del Times, con criterio de «control», de activos a nombre de familiares y socios, nunca verificado por ningún órgano oficial ni por una segunda institución con el mismo método; «control» no es «propiedad», y los activos de las sociedades incluyen fondos de los socios —esta disputa se presenta aquí con franqueza, sin extraer ninguna conclusión para ninguna de las dos partes—.
- La atribución final de las acciones de Ping An: el relato de Duan Weihong de 2012 (las acciones eran suyas, registradas a nombre de familiares en su nombre) contradice directamente el recuerdo de Desmond Shum de 2021 (que ayudaron a los familiares de Wen a adquirirlas); ningún documento judicial resuelve el asunto, y este capítulo presenta ambos lado a lado. Desde la desaparición de Duan Weihong en 2017, las autoridades nunca han emitido ningún aviso, y su situación después de las llamadas de 2021 es materia sin registro público.
- Si el propio Wen Jiabao lo supo o intervino: solo hay un cable diplomático estadounidense de 2007 (WikiLeaks) que transmite el relato de un empresario (que Wen estaba «disgustado» con las actividades de su familia pero no podía o no quería detenerlas), que está en el nivel de rumor de cable, no de prueba documental; este capítulo no extrae de él ninguna conclusión.
- Los registros empresariales y de clientes completos de Fullmark (Pekín): aparte del único asunto de JPMorgan, no hay registro público; ningún documento público muestra la relación accionarial entre la empresa de las Islas Vírgenes Británicas del mismo nombre de Liu Chunhang y la consultora de Pekín, y este capítulo registra ambas solo lado a lado.
- El historial profesional completo de Wen Ruchun: la información pública se detiene en su empleo en Credit Suisse y su dirección de Fullmark; las fuentes difieren en los detalles de su educación y en los años de inicio y fin de su etapa en Credit Suisse, y este capítulo toma solo las partes verificables de forma cruzada.
- La cadena de registro de las participaciones a nombre de Yang Zhiyun: el Times remontó la cadena utilizando documentos de identidad y tres entidades de inversión; la declaración de los abogados de la familia niega en bloque que la madre tuviera ninguna propiedad; ningún documento de terceros permite una verificación final.
- El rumor de los pendientes de jade de los medios taiwaneses: registrado por el Times como una historia cuya fuente se retractó después; este capítulo no lo adopta como hecho y lo excluye solo tras su verificación.
Contacto: endccpworld@proton.me