
La famille de Wen Jiabao : trois lectures de 2,7 milliards de dollars
Les familles des chapitres précédents ont eu leur fortune soit clouée par une décision de justice, soit répartie en lumière du jour dans les rapports annuels de l'entreprise. Ce chapitre est différent: c'est le seul de la série dont le sujet était encore en fonctions au poste de Premier ministre lorsque le rapport a paru — le rapport s'est heurté à l'apogée du pouvoir, et chaque étape de la réponse qui a suivi s'est également déroulée avant qu'il quitte son poste. C'est la seule occasion dans la politique chinoise contemporaine où la fortune familiale d'un premier ministre au service de l'État a été excavée en gros, à partir de dossiers d'entreprises, par un journal étranger, et la seule occasion où la famille du premier ministre excavée a été contre-attaquée publiquement par des avocats. Le 25 octobre 2012, Le New York Times publié en première page "Billions in Hidden Riches for Family of Chinese Leader". Sa conclusion principale était une phrase: les proches de Wen Jiabao (温家宝) — y compris son fils, sa fille, son frère cadet, le frère cadet de sa femme et sa mère de quatre-vingt-dix ans — avaient, pendant son mandat à la direction, « contrôlé au moins 2,7 milliards de dollars d'actifs ».
Le rapport parut deux semaines avant l'ouverture du 18ème Congrès du Parti, avec les répliques de l'affaire Bo Xilai à Chongqing toujours réverbérant. Cela explique l'intensité de la réaction de Pékin, mais cela ne change pas le niveau de preuve propre au rapport — ce chapitre ne la traite ni de manière plus importante ni plus légère en raison du moment choisi.
Notez comment le nombre doit être lu; c'est la source de chaque différend dans ce chapitre. Les 2,7 milliards de dollars ne sont pas des biens personnels de Wen Jiabao : dans les registres, Times examiné, Wen Jiabao lui-même ne détenait aucune action sous son propre nom. Il ne s'agit pas non plus d'un montant trouvé par un tribunal : il n'a pas fait l'objet d'une procédure judiciaire. C'est la Times' agrégat, sur une base de "contrôle", des actifs répartis entre les partenaires, les véhicules d'investissement, les parents et les partenaires — et le journal lui-même a noté qu'environ 80 % de ceux-ci étaient détenus par des membres de la famille qui n'étaient pas visés par les règles de déclaration des actifs du Parti pour les cadres: une mère, un frère cadet, le frère d'une épouse, une belle-fille et ses parents, etc. En d'autres termes, ce que le rapport a réellement révélé n'était pas seulement un nombre, mais une structure: Le cercle immédiat de parents du premier ministre, au cours de ses quatorze années au pouvoir, s'est tenu aux points de jonction d'une série d'industries réglementées — assurances, capitaux propres, diamants, immobilier, télécommunications — et la plupart de ces postes se sont avérés être en dehors du champ de vision du système de déclaration.
La réponse de la famille Wen était également une phrase: la déclaration des avocats a dit que les "richesses cachées" alléguées par le Times n'existent pas.
Ce chapitre ne se prononce pas sur la bonne des deux phrases — là où l'archive ne peut rien faire, ce chapitre ne prétend pas qu'elle le peut. Ce qu'il fait, c'est tracer clairement les limites des trois couches de matériel: ce qui importe repose sur les documents, qui reposent uniquement sur le Times— les calculs, qui ont été formellement niés, et — quatorze ans plus tard — quelles parties ont été partiellement corroborées par des documents ultérieurs et par le livre d'un participant, et qui restent à jamais dans un état de Rashomon. Une fois les trois couches séparées, le lecteur verra que l'importance de l'histoire de cette famille réside précisément dans son absence de conclusion claire : c'est le cas le plus documenté et le plus contesté de la relation entre le pouvoir et le capital en Chine.
La règle d'écriture du chapitre est donc celle-ci : chaque fait clé porte sa couche avec lui. Lire « [allégation du NYT] » est de comprendre que l'ensemble de la phrase est fondé sur cet ensemble de rapports et sur son examen autodécrit des dossiers; lire « [documenté] » est de comprendre que les enregistrements d'entreprise, les nominations officielles, les documents de règlement, la base de données offshore, ou la déclaration écrite sont juste là, revérifiables par quiconque; lire « [démenti officiel] » est de comprendre que la famille Wen ou les autorités chinoises ont formellement dit le contraire. L'étiquetage semble maladroit, mais pour ce chapitre, l'étiquetage lui-même est la moitié du contenu — parce que la substance de toute la dispute de cette famille est que les trois couches de matériel ne coïncident pas.
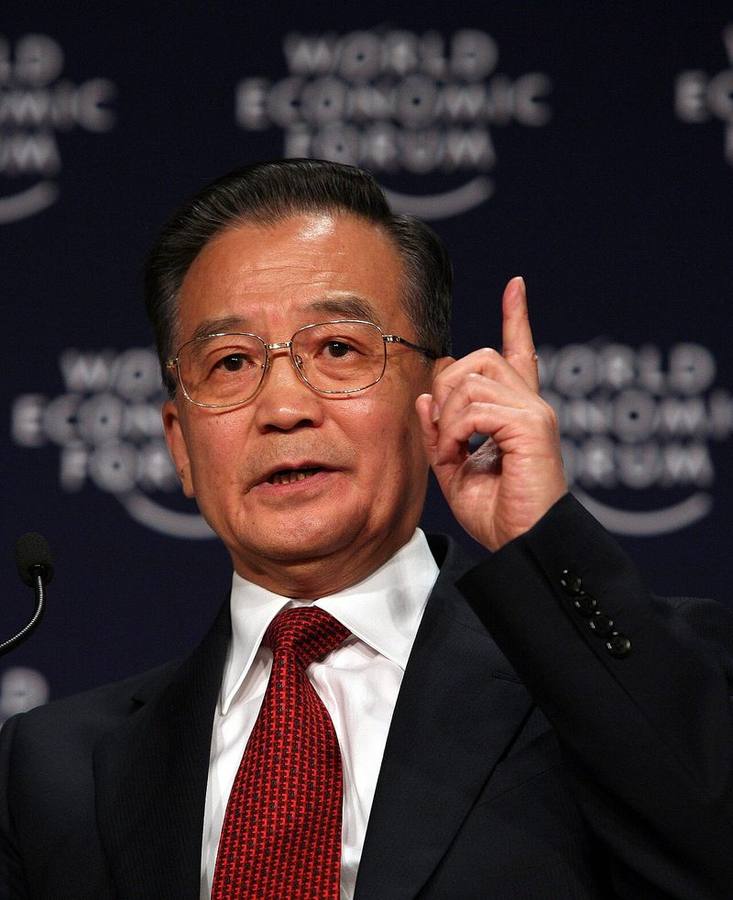
I. Le point de départ : 1998, et l'angle mort du système de déclaration
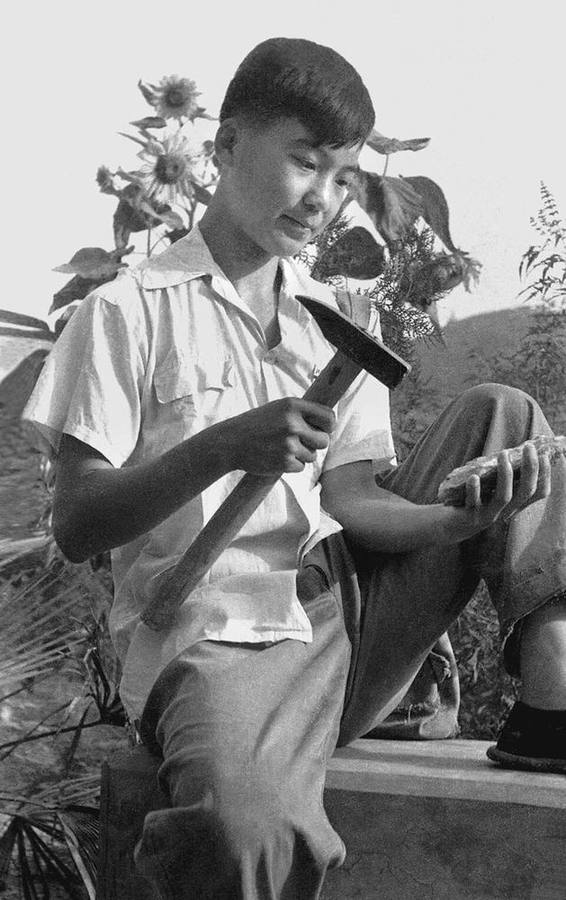
Wen Jiabao est né en 1942 à Tianjin, géologue de formation: après avoir obtenu son diplôme de l'Institut de géologie de Beijing en 1965, il a travaillé pendant de nombreuses années dans le travail géologique à Gansu; en 1982 il a été transféré au Ministère de la géologie et des ressources minérales; en 1985 il est devenu directeur adjoint du Bureau général du Comité central et de son directeur l'année suivante, puis il a été secrétaire du Secrétariat central et membre du Politburo. Par son propre compte public, il est né dans la pauvreté : son père a reçu l'ordre de nourrir des porcs pendant les campagnes politiques, et sa mère était enseignante au primaire à Tianjin. En mars 1998, il est devenu vice-premier ministre du Conseil d'État, avec un portefeuille comprenant l'agriculture, les finances et les secours en cas de catastrophe; lors des inondations catastrophiques de Yangtze de cette année-là, il a été commandant en chef du quartier général de la lutte contre les inondations et de la lutte contre la sécheresse, et le point de départ de son image populiste peut être à peu près tracé à cet égard. En mars 2003, il est devenu premier ministre du Conseil d'État et a exercé deux mandats jusqu'en mars 2013. Le dossier public de la famille de Hu Jintao, secrétaire général à travers les mêmes années, offre le cas contrasté: voir La famille de Hu Jintao. Le Times a fixé 1998 comme point de départ de l'expansion de la richesse de cette famille — pas comme rhétorique: son examen des dossiers a montré que la grande majorité des sociétés et des participations familiales sont apparues après cette année.
Son image publique contraste exactement avec tout cela : les médias officiels l'appelaient "Grandpa Wen", l'image d'un chef populiste habillé de façon claire, facilement ému. En 2007, il a appelé à la lutte contre la corruption et a exigé des cadres supérieurs à tous les niveaux qu'ils « veillent strictement à ce que les membres de la famille, les amis et le personnel autour d'eux n'abusent pas de l'influence du gouvernement »; en mars 2012, lors de la dernière conférence de presse télévisée de son mandat, il a déclaré que, dans sa carrière politique, il n'avait « jamais cherché à obtenir un gain personnel » et que « j'ai le courage de faire face au peuple et à l'histoire ». Times rapport de sept mois plus tard ici pas parce que ce chapitre signifie l'accuser de mentir — le Times elle-même a écrit qu'elle n'avait pas trouvé d'enregistrement de participation par Wen Jiabao lui-même et ne pouvait déterminer, d'après les documents, s'il se récusait de décisions touchant les intérêts des parents ou si ceux-ci recevaient un traitement favorable. Ils sont mis côte à côte parce que c'est précisément la structure que ce chapitre enregistre: un premier célèbre pour une image propre, et un cercle de la richesse de la famille qui a gonflé pendant son mandat tout en se cachant principalement en dehors des règles de déclaration — tous deux sont, dans le dossier public, simultanément vrai.
Le point mort du système de déclaration est la clé de tout le chapitre. Les règles du parti obligent les cadres supérieurs à déclarer les biens d'eux-mêmes, de leur conjoint et de leurs enfants, mais les mères, les frères et les beaux-parents ne figurent pas sur la liste. Les Times, après sa comptabilité, a souligné que sur les 2,7 milliards de dollars qu'elle avait identifiés, environ 80 % étaient réservés à ces parents « hors déclaration » et aux parents d'une belle-fille. Cela signifie: même si le système de déclaration avait été strictement appliqué, la plupart de ce cercle de richesses n'aurait jamais fait surface. Ce n'était pas l'invention de la famille Wen; c'était un terrain partagé par toutes les familles de haut niveau de cette époque — les Wens étaient simplement la première famille sur laquelle tout le terrain était cartographié.
Sur la relation entre Wen Jiabao lui-même et les activités de sa famille, le matériel public ne contient qu'un seul objet oblique, qui doit s'asseoir ici à son niveau original: un câble diplomatique américain de 2007 publié par WikiLeaks rapporte qu'une personne d'une institution américaine à Shanghai a dit à des fonctionnaires américains que Wen Jiabao était « dégoûté » par les activités de sa famille, mais, étant donné l'importance de sa position et limité par ses circonstances, n'était pas en mesure ou ne voulait pas les arrêter. Ce passage est le compte d'un homme d'affaires relayé par un câble diplomatique; il ne peut prouver ni que Wen Jiabao était propre ni qu'il était connivence. Sa place dans le dossier est seulement de montrer que dès 2007, les activités commerciales de cette famille étaient déjà un sujet ouvert dans les milieux d'affaires de Pékin. Là, le corps de ce chapitre met fin à toute caractérisation des propres motifs de Wen.
II. Zhang Beili : la « reine du diamant » à la source
Pour suivre l'argent de cette famille vers le haut, la source n'est pas dans les enfants mais dans la femme.
Zhang Beili est un gemmologue par la formation, un expert en pierres précieuses. Dans les années 1990, elle a occupé un poste de réglementation au sein du système du Ministère de la géologie et des ressources minérales, et a présidé la création du Centre national de surveillance et d'inspection de la qualité de la pierre gemme et de la jade de Beijing et du Shanghai Diamond Exchange - les deux portes les plus importantes de l'industrie du diamant en Chine à l'époque : le régulateur a décidé quelles entreprises pourraient créer des usines de transformation du diamant et qui pourraient entrer sur le marché de détail, et selon les règles du jour, chaque diamant vendu en Chine devait porter un certificat d'évaluation délivré par le centre national d'essais qu'elle dirigeait. Lorsque les dirigeants de Cartier et de De Beers sont venus en Chine pour faire des affaires, ils lui ont souvent rendu visite en premier. Cavalleri, présidente de la Confédération mondiale des joailleries, l'a qualifiée de « personne la plus importante dans ce domaine ».
Selon les Times' examen des dossiers d'entreprise et de réglementation: dès 1992, elle avait commencé à brouiller la frontière entre le fonctionnaire et la femme d'affaires — en investissant les fonds de l'État de la China Mineral and Gem Corporation, qu'elle dirigeait, dans des entreprises en démarrage; en 1993, cette entreprise d'État a cofondé le grand détaillant de bijoux Beijing Diamond; un an plus tard, son frère cadet Zhang Jianming et deux anciens collègues du centre d'essais ont personnellement acquis 80% de cette société; Beijing Diamond a investi à son tour dans une société de diamants Shenzhen contrôlée par le frère cadet de Wen Jiabao, Wen Jiaxing. Au cours de l'été 1999, Sino-Diamond, capitalisée par cette entreprise d'État, cotée à la Bourse de Shanghai, a recueilli environ 50 millions de dollars; selon les documents de l'entreprise, la famille a touché environ 8 millions de dollars dans cette ronde - le premier gain familial dans ce chapitre qui peut être attaché à un chiffre concret, se produisant dans la deuxième année de la vice-première famille de Wen Jiabao. [allégation du NYT]
En 2007, les médias taïwanais ont rapporté que Zhang Beili portait une paire de boucles d'oreilles en jade d'une valeur de 275 000 $; la source a par la suite rétracté la réclamation, et la censure continentale s'est déplacée rapidement pour la bloquer; Times l'a enregistré dans son rapport comme une rumeur rétractée, et ce chapitre prend la même position, pas l'adopter comme fait. [allégation du NYT – rétractée]
III. Ping An et Taihong : la charge nucléaire du chapitre, et la mèche aux deux bouts
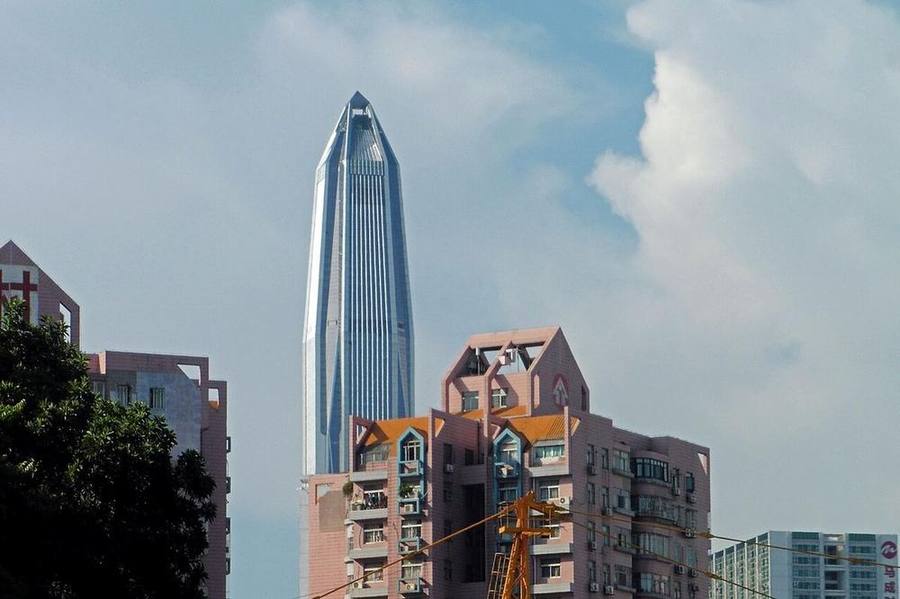
Si les diamants sont la source de cette famille, Ping An est son sommet — le plus grand bloc unique des 2,7 milliards de dollars est sorti d'ici.
Le squelette de la transaction se présente comme suit : en juin 2004, Ping An Insurance, cotée à Hong Kong, a recueilli environ 1,8 milliard de dollars dans l'un des plus grands offices financiers chinois de l'époque. Mais l'argent réel avait été placé avant l'inscription. Au cours des années qui ont précédé l'introduction en bourse, les partenariats de la famille Wen et de leurs amis et collègues ont acquis une part substantielle dans les participations de Ping An, qui ont été multipliées par cinq par des partenariats et des mécanismes d'investissement. En 2007 (dernière année au cours de laquelle les avoirs de la famille ont été divulgués), selon les Times' les calculs, qui, selon elle, avaient été vérifiés par des commissaires aux comptes extérieurs, les actions de Ping An détenues par ces sociétés de personnes valaient jusqu'à 2,2 milliards de dollars environ (ce chiffre comprend la valeur des actions vendues entre 2004 et 2006 et la valeur des participations restantes à la fin de 2007). La valeur marchande de Ping An à l'époque s'élevait à 60 milliards de dollars, ce qui en fait l'un des plus grands assureurs chinois.
Il y a aussi un point dans le temps que le Times Juxtaposé dans son rapport principal et poursuivi dans son suivi de novembre 2012: en 2004, le Conseil d'État a exempté Ping An et d'autres sociétés de règles restreignant leur champ d'activité, et Ping An a rapidement complété sa liste. La décision d'exemption prise par le Conseil d'État présidé par Wen Jiabao, et parmi ses bénéficiaires étaient des institutions dans lesquelles ses parents détenaient des parts — la question dans tous les TimesTrois choses doivent être écrites clairement en même temps : l'exemption appliquée à plusieurs entreprises, et non à Ping An seulement; l'exemption elle-même était une décision d'ordre public; et aucun document ne peut prouver si Wen Jiabao a influencé la décision en raison des avoirs de sa famille — alors que la déclaration de l'avocat de la famille Wen nie expressément qu'il a autorisé les activités de la famille à influencer l'élaboration ou la mise en oeuvre d'une politique. C'est le point où les rapports et les refus sont les plus proches, et où l'arbitrage est le plus impossible.
La réponse de Ping An à Times Elle ne connaissait pas les antécédents des entités derrière ses actionnaires et n'avait aucun moyen de connaître les intentions des actionnaires en matière d'achat ou de vente d'actions. [Documenté : déclaration de la société, telle qu'elle est présentée dans le rapport du NYT] Cette réponse est irréprochable sur le plan de la procédure et n'est pas pertinente sur le plan de l'information — il s'agit de démontrer la conception de pare-feu de ce genre de transactions : la société cotée ne reconnaît que l'actionnaire inscrit, l'actionnaire inscrit ne reconnaît que le véhicule d'investissement et celui qui se tient derrière le véhicule n'a pas le devoir de répondre.
Sur ces 2,2 milliards de dollars, la part enregistrée au nom de la mère du premier ministre, Yang Zhiyun, à elle seule, valait environ 120 millions de dollars. Les Times' la méthode de localisation est publique: à l'aide de documents d'entreprise et de réglementation ainsi que de documents d'identité, elle est passée par trois entités d'investissement chinoises à un véhicule immatriculé à Tianjin, Taihong. Yang Zhiyun avait alors 90 ans, veuf, professeur à la retraite. Les Times écrit en même temps qu'il ne savait pas comment la vieille femme avait accumulé de la richesse, ou si elle savait quoi que ce soit à ce sujet. Après les mêmes enregistrements, Taihong comptait plus de trente actionnaires individuels, dont la grande majorité étaient des membres de la famille Wen ou d'anciens collègues de Zhang Beili.
La vraie personne dans cet arrangement est l'opérateur de Taihong, Duan Weihong. Originaire de Tianjin, à la fin des années 1990, elle dirigea une société immobilière dans sa ville natale appelée Taihong; vers 2002, elle s'associa à plusieurs membres de la famille Wen, et Taihong devint un véhicule d'investissement du même nom. Selon les dossiers d'entreprise et la thèse de maîtrise de Duan Weihong, Taihong a acheté en 2002 environ 3% des actions pré-IPO de Ping An pour environ 65 millions de dollars; cinq ans plus tard, ces actions, selon le calibre des participations totales de Taihong retenu par le Times, valaient environ 3,7 milliards de dollars (note: c'est le montant total des participations de Taihong, un autre objet statistique que le montant de 2,2 milliards de dollars de l'attribution des partenariats des parents ci-dessus; les deux chiffres ne peuvent pas être additionnés). Duan Weihong elle-même a été membre du conseil d'administration de Ping An pendant un certain temps. Son entreprise s'étendait bien au-delà de cela : une filiale de Hong Kong a conclu une coentreprise avec le gouvernement municipal de Pékin, obtenu un vaste terrain à côté de l'aéroport de la capitale pour un centre logistique, et en 2011 a vendu une participation de 53% dans le projet à une société de Singapour pour près de 400 millions de dollars ; elle a également emménagé dans des hôtels de luxe et le développement de villa, et a profité de la liste Hong Kong du groupe BBMG.
Au sein de ce réseau d'actionnariat, il y a un autre personnage clé de l'extérieur de la famille : le magnat de Hong Kong Cheng Yu-tung, fondateur de New World Development et Chow Tai Fook, avec une fortune d'environ 15 milliards de dollars. Selon les documents de l'entreprise, Cheng Yu-tung a co-investi avec des proches Wen dans Sino-Life (Guohua Life), National Trust, Ping An et d'autres institutions, la valeur des investissements connexes s'élevant à au moins 5 milliards de dollars; son Chow Tai Fook n'a ouvert son premier magasin continental qu'en 1998, après quoi la Chine continentale a contribué 60 % de ses 4,2 milliards de dollars en revenus annuels. Les Times a écrit ce fil dans son rapport pour faire un autre point structurel: les tycoons supérieurs et les parents d'un premier ministre apparaissent encore et encore, côte à côte, sur les listes des actionnaires des mêmes industries réglementées — les tycoons ont besoin d'accès, et les parents ont accès avec eux. Le camp de Cheng Yu-tung n'a jamais répondu publiquement à tout cela. [aucun dossier public]
Duan Weihong est le témoin le plus important de ce chapitre, parce que ce qu'elle a dit Times est la contre-preuve la plus forte de tout le chapitre. Au début, elle a dit ne pas connaître la famille Wen; plus tard, elle a changé son compte, disant qu'ils étaient amis et qu'elle était particulièrement proche de la femme du premier ministre, mais a nié fermement toute relation financière avec le premier ministre ou ses parents. Quant aux actions Ping An, son compte était : l'argent était entièrement à elle; elle avait demandé à la famille Wen de détenir des actions en son nom à l'époque seulement parce qu'elle ne voulait pas être écrite en raison de la taille de sa participation — « Quand j'ai investi dans Ping An, je ne voulais pas être écrite, donc j'ai demandé à ma famille de trouver d'autres personnes pour détenir les actions pour moi. » Elle a dit que le choix de la famille du premier ministre était « purement accidentel », fait à son insu; Taihong n'était qu'un outil pour détenir des actions en son nom (et pour certains arrangements internes entre la famille). Elle a dit: "L'argent que j'ai mis dans Ping An était tout à fait le mien... Tout ce que j'ai fait était légal. » Le poids de ce compte est le suivant : si c'est vrai, alors une partie substantielle de la « participation relative » n'était rien d'autre qu'un arrangement de candidat mal enregistré, et l'attribution d'au moins le bloc Ping An des 2,7 milliards de dollars devrait être substantiellement réécrite.
Les Times a laissé une fissure visible dans ce compte en même temps: selon les règles chinoises, l'enregistrement d'une participation nécessite la production de documents d'identité et de signatures — pour une exploitation à terre, «accidentellement» et à l'insu de quiconque, au nom de la mère d'un premier ministre de quatre-vingt-dix ans, est procéduralement difficile à laisser sans doute. Le rapport ne tire pas de conclusion; il établit simplement la procédure à suivre.
L'autre moitié de l'histoire n'arrivera pas avant neuf ans. En septembre 2021, l'ex-mari de Duan Weihong Desmond Shum publié ses mémoires Roulette rouge aux États-Unis. La version du livre entre en collision directe avec le compte 2012 de Duan Weihong: Shum dit que lui et Duan Weihong ont activement cultivé Zhang Beili et a aidé les parents de Wen à acquérir les capitaux propres de Ping An — c'est-à-dire que les parts de Ping An appartenaient vraiment à la famille Wen, et le couple était les gens qui les ont mis dans leurs poches. Le même bloc d'actions; les deux parties les plus centrales; deux comptes mutuellement exclusifs. Times reporter Barboza, dans une rétrospective en Le fil de la Chine, a noté que les étapes par lesquelles la position de participation des membres de la famille dans cette transaction avait été dissimulée étaient une fois progressivement démontrées; et le livre de Shum, et Shum lui-même dans les entrevues, a réaffirmé la version ci-dessus.
Qui ment, les archives ne peuvent pas décider. De plus, l'environnement du témoignage de Duan Weihong a complètement changé après 2017 : cette année-là, elle a disparu à Pékin, emportée avec plusieurs de ses collègues, sans aucune annonce officielle. Jours avant Roulette rouge a été publiée, elle — disparue pendant quatre ans — a téléphoné à Shum deux fois : disant qu'elle était « momentanément libérée » et pouvait être remise en détention à tout moment, elle a exigé qu'il annule la publication, et a averti que « il n'y a pas de bonne fin pour ceux qui vont contre l'État » et que cela mettrait en danger Shum et leur fils. Shum publié de toute façon. De la situation de Duan Weihong depuis, il n'y a pas de dossier public.
La lecture complète de la section Ping An est donc : le squelette des transactions et des inscriptions repose sur les dossiers corporatifs ; les 2,2 milliards de dollars et les 120 millions de dollars sont les calculs d'un seul journal ; quant à la véritable attribution des actions, le détenteur a dit en 2012 qu'elles étaient les siennes, et l'ex-mari du détenteur a dit en 2021 qu'elles étaient les Wens ; Beijing n'a jamais offert de compte rendu officiel de la question. Tout ce que l'archive peut faire, c'est la structure.
IV. Wen Yunsong : de New Horizon à China Satcom
Le fils de Wen Jiabao, Wen Yunsong, est la deuxième personne la plus documentée de cette famille dans les dossiers. Son propre dossier de carrière peut être vérifié : un diplôme d'ingénieur de l'Institut de technologie de Beijing, une maîtrise en matériaux d'ingénierie de l'Université de Windsor au Canada, un MBA de la Kellogg School of Management de l'Université Northwestern; il est retourné en Chine en 2000 pour lancer des entreprises. [allégation du NYT / profil de la FT] Dans l'année de son retour, son père était le vice-premier ministre responsable de l'agriculture, des finances et d'autres domaines — il s'agit d'une juxtaposition à temps, et ce chapitre n'en déduit aucune causalité. En cinq ans, il a fondé trois sociétés technologiques prospères, dont deux ont été vendues à des hommes d'affaires de Hong Kong : une société de services de données Internet, Unihub, a commencé avec 2 millions de dollars en capitaux d'amorçage, dont la liste d'actionnaires comprenait des parents, des anciens collègues de sa mère de son gouvernement et des années de système de diamants, et des associés de la propriété Tycoon Cheng Yu-tung; ses premiers clients comprenaient des courtiers d'État et Ping An Insurance. Unihub a survécu à l'éclatement de la bulle Internet ; l'une des trois entreprises a été vendue à la famille Li Ka-shing pour 10 millions de dollars.
En 2005, avec un camarade de classe Kellogg, il a fondé le fonds de capital-investissement New Horizon Capital, dont le premier fonds a amassé 100 millions de dollars, avec des bailleurs de fonds dont le SBI associé au Japon SoftBank et le Temasek de Singapour. Selon le compte du SBI cité par le Times, New Horizon avait reversé environ 430 millions de dollars aux investisseurs, soit environ quatre fois le montant investi; en 2012, il avait géré plus de 2,5 milliards de dollars. Dans n'importe quel pays, il s'agit d'un record de capitaux propres de premier ordre. Mais le dossier de New Horizon contient une trébuche publique, et il se trouve qu'il est documenté: en 2010, deux mois avant l'IPO de Hong Kong de Sihuan Pharmaceutical, New Horizon a acheté une participation de 9%; la bourse de Hong Kong a conclu que le mouvement violait les règles d'inscription et l'a ordonné de se dessaisir; New Horizon a encore finalement profité de 46,5 millions de dollars.
Alors est venu le tour le plus important dans ce chapitre au niveau officiel: vers 2010, Wen Yunsong a remis la gestion quotidienne de New Horizon et a emménagé dans China Satellite Communications Group (China Satcom), une entreprise centrale dans le système aérospatial; Times, signalant en 2012, a écrit qu'il avait été nommé président du groupe. Le fils d'un premier ministre qui quitte un fonds de capital-investissement familial pour occuper la présidence d'une entreprise centrale ayant un milieu militaire-aérospatial — le déménagement n'a aucune raison indiquée dans le dossier officiel, et aucun départ n'a été enregistré dans le dossier public. Ce chapitre n'a pas pu trouver, dans les chaînes publiques, les documents complets de nomination et d'éloignement de China Satcom pour son mandat; son année de départ et le lieu où il se trouve par la suite sont des questions qui ne sont pas connues du public, a noté franchement ici, sans spéculation.
Les fichiers offshore lui laissent une note de bas de page propre: les fuites offshore 2014 de l'ICIJ montrent que Wen Yunsong a mis en place Trend Gold Consultants Ltd. dans les îles Vierges britanniques en 2006 et que la société a été dissoute en 2008. Une coquille extracôtière dissoute après deux ans, sans détails d'actif, ne prouve rien en soi; son importance, à côté des autres faits de cette section, est seulement de montrer que la prochaine génération de cette famille ne connaissait pas les instruments offshore. Une note parallèle: la femme de Wen Yunsong est Yang Xiaomeng — dont les parents sont exactement cette catégorie de la "déclaration extérieure" dans les beaux-parents qui détenaient des biens familiaux, mentionné dans la section I; parlant de son mari à la Times, elle a dit: "Le rapport sur lui — tout cela est faux."
V. Wen Ruchun et Liu Chunhang : les deux fils de Fullmark
La seule fille de Wen Jiabao, Wen Ruchun, est la personne dans cette famille qui a le moins d'informations publiques — et pourtant c'est elle qui a laissé à la famille sa seule ligne de fichiers menant à une enquête judiciaire aux États-Unis.
Le dossier vérifiable est rare : elle a étudié aux États-Unis au milieu des années 1990 et a ensuite été employée par Credit Suisse comme banquier en Chine — dans cette entreprise elle n'utilisait pas son propre nom, mais le nom anglicisé "Lily Chang." [dossier FT / reportage ultérieur du NYT] Selon des reportages américains ultérieurs, Credit Suisse l'avait employée sous le nom de "Lily Chang" dès 1999 à 2001, et le Credit Suisse lui-même avait payé des frais à Fullmark — ce poste est au niveau des rapports sources et est étiqueté ici [allégation dans les rapports d'enquête ultérieurs], pour ne pas être confondu avec le profil de carrière de la FT. À Pékin, elle dirigeait le cabinet de conseil. Fullmark Consultants, une petite entreprise de seulement deux employés. Son mari Liu Chunhang Liu Chunhang est le gendre de Wen Jiabao, et n'a rien à voir avec la famille Jia Qinglin. Il a un dossier beaucoup plus clair : un doctorat de l'Université de Cambridge, un MBA de la Harvard Business School, des postes à Morgan Stanley et McKinsey, et en 2006 l'entrée à la China Banking Regulatory Commission, où il a été directeur du département de statistique et dans d'autres postes. Il a également co-écrit avec le professeur de Cambridge Peter Nolan le livre La révolution mondiale des affaires et l'effet de cascade. [profil] Les fuites offshore de l'ICIJ montrent que Liu Chunhang a créé une société des îles Vierges britanniques du même nom, Fullmark Consultants Ltd., en 2004 (aucun document public ne montre la relation d'équité entre la société BVI et la société de conseil de Beijing; ce chapitre enregistre les deux côtés et ne tire aucune inférence).
Les surfaces de la ligne de fichiers en 2013. Les Times Selon JPMorgan en novembre 2013, entre 2006 et 2008, Fullmark a payé des frais de consultation de 75 000 $ par mois, soit 1,8 million de dollars au total; au sein de JPMorgan, il était entendu que l'exploitant de l'entreprise était la fille de Wen Jiabao, et l'entreprise a laissé des traces dans ses documents internes. Cette affaire s'est déroulée dans le contexte des États-Unis. L'enquête anti-corruption menée par la Commission des valeurs mobilières et les procureurs fédéraux sur le programme « Sons and Daughters » des banques de Wall Street — la pratique systématique de l'embauche et du soutien des enfants des puissants en échange d'affaires en Chine. La même enquête a produit des documents officiels trois ans plus tard : en novembre 2016, JPMorgan a conclu un accord de plus de 264 millions de dollars avec la SEC, le ministère de la Justice et la Réserve fédérale. Mais il doit être écrit clairement (c'est l'un des éléments de la liste d'évitement de la carte source de cette série): les documents de règlement ont nommé l'enfant d'aucun leader; les noms de Fullmark et Wen Ruchun apparaissent seulement au niveau des reportages médiatiques, pas aux États-Unis. Documents officiels. Les deux fils courent côte à côte, et la limite est exactement là.
Une juxtaposition dans le temps est annexée : Liu Chunhang est entré dans le régulateur bancaire en 2006, l'année même où JPMorgan a commencé à payer Fullmark mensuel — ce chapitre enregistre la juxtaposition seulement, et n'affirme aucune causalité. [allégation du NYT / profil FT]
Wen Ruchun elle-même n'a jamais répondu publiquement. Les réponses de sa mère Zhang Beili et de son frère Wen Yunsong (voir les citations dans leurs sections) sont les rares voix de cette famille; la branche de la fille a été silencieuse tout au long.
VI. Wen Jiaxing : la carte environnementale du frère cadet
Le plus jeune frère de Wen Jiabao, Wen Jiaxing, a le droit de « 80 % de la famille de la déclaration extérieure » de la section I.
Selon les TimesIl a contrôlé environ 200 millions de dollars d'actifs, principalement un groupe d'usines de traitement des eaux usées et d'entreprises de recyclage. Les Times a estimé le total de son actif séparément pour lui — parmi les membres de la famille "de la déclaration extérieure", c'est, à l'exception des exploitations Ping An, le chiffre le plus élevé sur une base individuelle. Ses entreprises ont reçu plus de 30 millions de dollars en contrats et subventions du gouvernement; leur entreprise comprenait le traitement des eaux usées et des déchets médicaux pour les grandes villes — et la Times a fait une juxtaposition à temps ici : les annonces de ces contrats gouvernementaux sont apparues après l'épidémie de SRAS de 2003, à l'époque Wen Jiabao a ordonné un resserrement complet des règles de manipulation des déchets médicaux. Le rapport ne prétend pas qu'il y ait un lien de causalité entre les deux; il ne fait que fixer les deux points dans le temps côte à côte. Ce chapitre utilise la même méthode et marque le niveau: la juxtaposition dans le temps est l'observation, pas la preuve; si un favoritisme existait, aucun document ne peut vérifier. Au-delà de cela, le dossier public de Wen Jiaxing se termine : il n'y a pas d'entretien avec lui, aucune déclaration de lui, et aucun avis officiel le concernant.
La liste à ses côtés est une longue série de parents et d'associés que les Times et à qui rien de plus ne peut être dit — le frère de Zhang Beili, Zhang Jianming, le camarade de classe Kellogg de Wen Yunsong, Yu Jianming (romanisation telle que rapportée), et d'autres — ils apparaissent dans les documents de participation, mais ne parlent jamais à un journaliste. Sur la liste des tâches de ce chapitre, leur position est simplement « des gens qui apparaissent dans les documents », et rien de plus.
VII. La réponse officielle et le blocus : compte rendu complet de la gestion de crise de la famille d'un Premier ministre
Tout dans cette section est au niveau documentaire, et il s'agit de l'inventaire complet de la couche de « déni officiel » du label à trois couches ; il vaut la peine de citer en entier, parce que la politique chinoise contemporaine n'a pas d'autre exemple.
Premièrement, la déclaration du ministère des Affaires étrangères. Dans les heures suivant la publication, Le New York Times"Les sites en chinois et en anglais ont été bloqués en Chine continentale — quatre mois plus tôt, le site de Bloomberg avait été bloqué par ses reportages sur la richesse de la famille Xi Jinping. Un porte-parole du ministère des Affaires étrangères a déclaré que le rapport « dénigre la Chine, avec des arrière-pensées » [Documenté] Times' Le site en langue chinoise n'avait été lancé qu'en juin 2012, de sorte que le bloc a fermé sa chaîne d'entrée environ quatre mois après son ouverture.
Deuxièmement, la déclaration des avocats. Le 28 octobre 2012, deux avocats se décrivant comme représentant la famille de Wen Jiabao — Bai Tao de JunHe LLP et Wang Weidong de Grandall Law Firm — ont publié une déclaration par l'intermédiaire de South China Morning Post, dont les points étaient les suivants : d'abord, les « richesses cachées » alléguées par le Times n'existe pas; deuxièmement, en réponse à l'accusation la plus concrète — la participation de la mère — la déclaration disait que la mère de Wen Jiabao n'avait jamais eu de revenus ou de biens autres que le salaire et la pension qu'elle recevait conformément aux règles; troisièmement, la déclaration reconnaissait que certains parents de Wen Jiabao se livraient à des activités commerciales, mais insistait sur le fait qu'ils opéraient légalement et assumaient leur propre responsabilité, et disait que Wen Jiabao n'avait jamais joué aucun rôle dans les activités commerciales de ses proches, encore moins permis aux activités des parents d'influer sur l'élaboration ou la mise en œuvre de politiques; quatrièmement, la déclaration se réservait le droit de poursuivre la responsabilité juridique. La déclaration n'a pas été envoyée directement au Times, et il n'a pas répondu article par article à la composition de 2,7 milliards de dollars. Depuis, la famille Wen n'a pas fait l'objet d'un procès public. Pour la famille d'un premier ministre en exercice qui doit publier publiquement, en son nom propre et par l'intermédiaire d'avocats, une déclaration niant la richesse d'un média étranger, article par article, est extrêmement rare dans l'histoire de la règle du PCC, ce qui montre lui-même que Pékin a jugé que le pouvoir destructeur de ce rapport n'était pas le même qu'avant.
Troisièmement, la saga des visas. Après le bloc, la Chine traite des visas pour Times les demandes de visa des journalistes du Times sont entrées dans un bras de fer de plusieurs années : la demande d'accréditation de presse du journaliste vétéran Chris Buckley est restée sans traitement à partir d'octobre 2012, son ancien visa a expiré le 31 décembre 2012, et il a été forcé de partir pour Hong Kong; la demande de Philip Pan, le Times' Le chef du bureau de Pékin, pour occuper son poste, a été laissé en attente pour une longue période à partir de mars 2012; en décembre 2013, les renouvellements annuels de visas d'une vingtaine de journalistes de la Times et Bloomberg ont été collectivement retardés, puis – le vice-président Biden, en visite en Chine, a soulevé la question publiquement et a exhorté la Chine, après quoi la plupart ont été renouvelés; à la fin de janvier 2014, l'application Times Le journaliste Austin Ramzy n'a pas été approuvé, et il est parti pour Taipei — le ministère des Affaires étrangères a déclaré qu'il avait «violé les lois et règlements chinois», et le Club des correspondants étrangers de Chine a déclaré dans une déclaration que la revendication n'était «pas véridique», soulignant que les règles pertinentes étaient vagues et n'avaient jamais été appliquées à d'autres journalistes de cette manière. L'établissement des cas selon un calendrier précis est clair: il ne s'agit pas d'une friction technique ponctuelle, mais d'un resserrement soutenu de l'accès des institutions concernées dans les années qui ont suivi le rapport. Une enquête menée en 2012 par le Foreign Correspondents' Club of China a montré qu'environ un tiers de ses membres avaient rencontré des difficultés dans le renouvellement des visas cette année-là - les visas de journaliste dans ces années étaient en général devenus un instrument de gestion, et la Times n'était que le cas le plus important. [Documenté: Enquête FCCC, telle qu ' elle a été communiquée par les médias]
Les Times' côté du grand livre: pas de rétractation, pas de correction. Barboza a remporté le prix Pulitzer 2013 pour le reportage international pour sa série en Chine, dont le reportage de la famille Wen était un élément central.
VIII. La carte et ses limites : ce qui peut être établi, et ce qui ne le peut pas
Enfin, de la manière habituelle de la série, la carte et ses limites en une seule déclaration.
La carte de l'industrie de cette famille, qui figure dans le dossier public, peut être présentée en cinq lignes : assurance (Ping An - avoirs pré-IPO, calibre de pointe de 2,2 milliards de dollars); capitaux propres (New Horizon - actifs sous calibre de gestion de plus de 2,5 milliards de dollars); bijoux et diamants (une source d'entreprise d'État, l'inscription de Sino-Diamond, des parents encaissant environ 8 millions de dollars); protection de l'environnement et eau (Wen Jiaxing - calibre des contrats gouvernementaux de plus de 30 millions de dollars); services de conseil financier (Fullmark - JPMorgan paiements de 1,8 million de dollars, documents au niveau des États-Unis. les télécommunications et l'aérospatiale (transfert de Wen Yunsong à China Satcom). Sur les cinq lignes, quatre se dressent sur des industries réglementées ou des industries qui vivent avec des licences, ce qui est lui-même le commentaire de la carte.
Ce qui peut être retenu, c'est la structure et la procédure: l'incorporation et la dissolution des sociétés offshore (ICIJ); les honoraires de consultation entre Fullmark et JPMorgan (U.S. investigation et reportage des médias); la cession ordonnée par Sihuan Pharmaceutical (disposition d'échange de Hong Kong); le transfert de Wen Yunsong à une entreprise centrale (nommé par le public); le texte intégral de la déclaration de l'avocat et de la déclaration du ministère des Affaires étrangères; le calendrier du blocage du site Web et du bras de fer sur les visas - ces documents, dates et sources. Ce qui ne peut être retenu, c'est l'attribution et le motif : qui est le véritable bénéficiaire de chaque bloc de 2,7 milliards de dollars; si la mère connaissait les actions en son nom; si le premier ministre lui-même savait ou intervenait — sur le premier élément, il y a deux comptes mutuellement exclusifs des parties; sur les deuxième et troisième il n'y a que des refus et aucune décision.
Contre les autres chapitres de cette série, la forme de cette famille est unique: la famille Mao est un privilège avant la richesse; la famille Li Peng est le ministère comme la carte; les familles Zhou Yongkang et Bo Xilai ont des jugements pour clore leurs histoires; l'affaire Luneng de la famille Zeng Qinghong a au moins laissé des traces d'action officielle dans l'annulation d'une privatisation. Les Wens sont un cercle de richesses s'est développé à l'intérieur de l'angle mort du système de déclaration, plus le seul déni public par la famille d'un premier ministre dans l'histoire chinoise contemporaine — l'ensemble du texte officiel des autorités chinoises sur cette famille s'ajoute à une ligne du ministère des Affaires étrangères et à une déclaration d'avocat. Il n'a pas de fin : personne n'a été poursuivi, personne n'a été réhabilité, et le reportage du Times reste scellé derrière le mur. Ce que ce chapitre peut faire, c'est archiver les trois lectures: Times', les avocats', et les documents' — côte à côte, et attendre que l'histoire les réconcilie. Wen Jiabao a déclaré lors de sa dernière conférence de presse que l'histoire allait rendre le verdict final. Cette phrase est archivée ici, sans commentaire.
Sources
- The New York Times, David Barboza, "Billions in Hidden Riches for Family of Chinese Leader," October 25, 2012 (print October 26). This chapter's principal source: the total and composition of the relatives' "at least $2.7 billion in controlled assets," about 80% in the names of relatives outside the declaration scope, the Ping An partnership holdings' 2007 peak of about $2.2 billion, about $120 million in Yang Zhiyun's name, Taihong's 2002 purchase of about 3% of Ping An for about $65 million, Duan Weihong's interview and her defense in her own words, Zhang Beili's diamond network, Beijing Diamond and the Sino-Diamond listing, Wen Yunsong's three technology companies and New Horizon (first fund $100 million, more than $2.5 billion under management, about $430 million returned on the SBI account), the $46.5 million profit on the forced Sihuan Pharmaceutical divestment, Wen Jiaxing's about $200 million in assets and more than $30 million in government contracts, the absence of any shareholding record for Wen himself, Ping An's response, the WikiLeaks 2007 cable account, and Wen's March 2012 press-conference words all come from this article; full-text archive: https://www.mail-archive.com/marxist-leninist-list@greenhouse.economics.utah.edu/msg01450.html (Character: investigative reporting; the Times says outside auditors verified its calculations)
- The Times' methodology note carried in the same report: review of corporate and regulatory records from 1992–2012, holdings layered as deep as five levels through partnerships and investment vehicles, key calculations verified by outside auditors (Character: the reporting party's own account of its method)
- The New York Times, David Barboza, Jessica Silver-Greenberg, and Ben Protess, "JPMorgan's Fruitful Ties to a Member of China's Elite," November 13, 2013: JPMorgan's payments to Fullmark of $75,000 per month from 2006 to 2008, $1.8 million in total; "Lily Chang" is Wen Ruchun (Character: investigative reporting; payment details based on the paper's review of U.S. investigation documents)
- Settlement documents of the U.S. Securities and Exchange Commission, the Department of Justice, and the Federal Reserve concerning JPMorgan's "Sons and Daughters" program, November 17, 2016: total settlement of more than $264 million; the documents named no leader's child (Character: official documents; this chapter draws the Fullmark matter's level from this)
- The Wen family lawyers' statement: Bai Tao of JunHe and Wang Weidong of Grandall, issued via Hong Kong's South China Morning Post on October 28, 2012: the "hidden riches" do not exist; Wen's mother had no income or property beyond salary and pension; some relatives do business lawfully and bear their own responsibility; Wen Jiabao never played a role in relatives' business activities and did not allow them to influence policy; legal liability reserved (Character: a formal statement by the party's side; key points as relayed in Goldsea and other media reports on the South China Morning Post text)
- Chinese Foreign Ministry statement, around October 26, 2012: the report "smears China, with ulterior motives"; the Times' Chinese- and English-language websites blocked on the mainland within hours of the report (Character: official statement, consistently reported by multiple media)
- Financial Times, "China's Power Families" interactive profile, July 10, 2012: Wen Ruchun (Lily Wen/Chang) employed by Credit Suisse after studying in the United States; Liu Chunhang's Cambridge doctorate, Harvard MBA, Morgan Stanley and McKinsey experience, and 2006 entry into the banking regulator as director of the statistics department (Character: authoritative-media biographical profile)
- ICIJ "China Leaks" offshore files, January 2014: Wen Yunsong's 2006 BVI company Trend Gold Consultants Ltd., apparently dissolved in 2008; Liu Chunhang's 2004 BVI company Fullmark Consultants Ltd. (Character: leaked original-file database)
- Ping An Insurance's response to the Times (carried in Source 1): the company did not know the backgrounds of the entities behind its shareholders and had no way of knowing shareholders' intentions in trading (Character: company statement)
- Desmond Shum, Red Roulette, Scribner, September 7, 2021: his version that he and Duan Weihong assisted Wen relatives in acquiring the Ping An equity; Duan Weihong's two calls before publication in September 2021 asking him to stop the book and saying she was temporarily released (Character: a participant's memoir, contradicting Duan Weihong's account in Source 1; presented side by side here, not adjudicated)
- NPR book review and reporting, September 2021; Australian Strategic Policy Institute (ASPI) discussion of Red Roulette, September 2021: Duan Weihong's 2017 disappearance in Beijing with no official announcement; details of the pre-publication calls (Character: authoritative-media / think-tank reporting)
- The Wire China, David Barboza, "The Big Picture: Ping An and the Wen Family," October 3–4, 2021: retrospective on the concealment steps for relatives' shareholdings in the Ping An transaction, and an interview with Desmond Shum (Character: investigative reporter's retrospective)
- U.S. Congressional-Executive Commission on China (CECC) analysis, 2014: Austin Ramzy's press credentials not approved and his January 30, 2014 departure for Taiwan; the Foreign Correspondents' Club of China statement; the December 2013 collective delay of visa renewals for some twenty Times and Bloomberg journalists (Character: compilation and analysis by a U.S. official body)
- NPR/KNKX, "China Is Poised To Force 'Times' Reporter Out Of Country," January 28, 2014: Chris Buckley forced to leave when his old visa expired on December 31, 2012; Biden's public urging during his China visit (Character: authoritative-media reporting)
- The Pulitzer Prizes, 2013: David Barboza won the International Reporting prize for his China series, of which the Wen family reporting was a core item (Character: prize record, mentioned in multiple reports)
Lacunes du dossier (signalées en toute franchise)
- Le début et la fin du régime China Satcom de Wen Yunsong: le Times a indiqué en 2012 qu'il était déjà président du China Satellite Communications Group; ce chapitre n'a pas trouvé, dans les canaux publics, les documents complets de nomination et de révocation du groupe pour son mandat; son année de départ et le lieu où il se trouve sont des questions qui ne sont pas connues du public, et aucune spéculation n'est faite.
- Le différend de calibre sur les 2,7 milliards de dollars: le chiffre est le Times' agrégat, sur une base de "contrôle", d'actifs au nom de parents et de partenaires, jamais vérifié par un organisme officiel ou une deuxième institution utilisant la même méthode; "contrôle" n'est pas "propriété", et les actifs de sociétés de personnes comprennent les fonds des partenaires — ce litige est présenté en toute franchise ici, sans qu'aucune conclusion ne soit tirée pour les deux parties.
- L'attribution finale des actions Ping An: Le compte 2012 de Duan Weihong (les actions étaient les siennes, enregistrées en son nom de famille) contredit directement les souvenirs de Desmond Shum en 2021 (qu'ils ont aidé les proches de Wen à les acquérir); aucun document judiciaire ne statue sur l'affaire, et ce chapitre présente les deux côtés. Depuis la disparition de Duan Weihong en 2017, les autorités n'ont jamais émis d'avis, et son statut après les appels de 2021 n'est pas public.
- Que Wen Jiabao connaissait ou intervienne lui-même: il n'y a qu'un câble diplomatique américain de 2007 (WikiLeaks) relayant le récit d'un homme d'affaires (selon lequel Wen était « dégoûté » par les activités de sa famille mais incapable ou peu disposé à les arrêter), ce qui relève du niveau de l'ouï-dire par câble, pas de preuve documentaire; ce chapitre ne tire aucune conclusion de celui-ci.
- Les dossiers ministériels et clients complets de Fullmark (Pékin): à l'exception de l'élément JPMorgan, il n'y a pas de dossier public; aucun document public ne montre la relation d'équité entre la société BVI du même nom de Liu Chunhang et la société de conseil de Pékin, et ce chapitre enregistre les deux côtés seulement.
- La carrière complète de Wen Ruchun: l'information publique s'arrête à son emploi de Credit Suisse et sa gestion de Fullmark ; les sources diffèrent sur ses détails éducatifs et les années de début et de fin de son mandat de Credit Suisse, et ce chapitre ne prend que les parties transvérifiables.
- La chaîne d'enregistrement des exploitations au nom de Yang Zhiyun: le Times La déclaration des avocats de la famille nie la vente en gros de biens de la mère; aucun document de tiers ne permet une vérification finale.
- La rumeur du jade des médias taïwanais: enregistré par le Times comme une histoire dont la source la rétracta plus tard; ce chapitre ne l'adopte pas comme fait et ne l'exclut qu'après vérification.
Contact : endccpworld@proton.me