
荣智健与中信泰富:荣毅仁独子十九年掌舵红筹平台、巨亏之后由母集团兜底
红色权贵系列金融篇的标志性一案:父亲荣毅仁1979年创办中信公司,独子荣智健后来坐上这家央企在香港的上市平台——中信泰富——的董事局主席位置,一坐近十九年,自己还是持股约百分之十八的第二大股东。顺境时他连续五年站上胡润强势榜首位;逆境时一纸澳元期权合约亏掉约一百五十五亿港元,接住这家公司的不是市场,而是母公司中信集团的十五亿美元备用信贷。本篇与王震家族篇的中信线互为表里:那一篇写中信集团本身的掌门更替,本篇只深挖中信泰富这一个上市平台与它的主席。
目录
- 一、身份与证据:荣毅仁独子这一关系的公开记载
- 二、起点:1978年移居香港经商与1986/1987年加入中信香港
- 三、平台成形:1990年收购泰富发展、1991年更名中信泰富
- 四、股权位置:第二大股东约18%与第一大股东中信集团29%
- 五、任内扩张与排行榜年份:航空权益、红筹龙头与2003—2007年胡润强势榜
- 六、转折:2008年澳元累计期权合约巨亏约155亿港元
- 七、兜底与辞任:母集团15亿美元备用信贷与2009年4月8日公告
- 八、证据的边界:掌舵、巨亏与兜底三件事各自的证明力
- 材料缺口(如实标注)
- 来源清单
本篇是本系列金融线里结构最完整、也最锋利的一案,锋利之处在于它的每一个关键节点都有上市公司文件撑着。中信泰富是在香港上市的公司,主席是谁、股东是谁、亏了多少钱、谁出钱接住、主席何时辞职、由谁接任——这些事情按上市规则都要公告,公告了就有文本,有文本就能核对。于是一条在别的人物篇里往往只能靠推测串起来的故事线,在这里可以一格一格钉在年份上:一个开国元勋级企业家的独子,掌舵一家央企的境外上市平台近十九年,本人还是第二大股东;平台顺风顺水时他是排行榜上的常客首位,平台在一纸衍生品合约上栽出约一百五十五亿港元的大洞时,出手填洞的是持股百分之二十九的母公司。档案不需要给这个故事加任何形容词,它自己的形状就足够说明问题。
先把人钉死。荣智健是荣毅仁的独子(来源2)。荣毅仁1979年创办中国国际信托投资公司——中信公司——这是中信集团的前身,也是中国改革开放后第一批对外窗口企业之一。父亲创办集团,儿子后来执掌集团旗下最重要的香港上市平台,这个承继结构是公开记载的事实,不需要任何爆料来成立:天津大学电气自动化与信息工程学院官方网站的人物介绍页,明确记载荣智健与荣毅仁的父子关系及其中信泰富主席履历(来源2),其他公开报道与此一致。在本系列的证据分级里,亲属关系有机构官网文本可核,作事实写,证据等级为A级。本篇以下所有讨论,都建立在这条已经钉死的承继线上:要讨论的不是他是不是荣毅仁的儿子——那是定论——而是这个身份与主席位置、股东位置叠加之后,这家上市公司的治理故事如何展开。
| 时间 | 事件 |
|---|---|
| 1978年 | 荣智健移居香港经商(来源2) |
| 1979年 | 其父荣毅仁创办中信公司(来源2) |
| 1986/1987年 | 荣智健加入中信香港,任副董事长兼总经理(来源2) |
| 1990年 | 中信香港收购泰富发展并注入资产(来源2) |
| 1991年 | 公司更名为中信泰富有限公司,荣智健任董事局主席,兼中信集团常务董事(来源2) |
| 2003—2007年 | 荣智健连续五年居胡润强势榜首位,其间曾居福布斯中国富豪榜首(来源2) |
| 2008年 | 荣智健持股约18%,为中信泰富第二大股东;中信集团持股29%,为第一大股东(来源2) |
| 2008年 | 中信泰富因澳元累计期权合约巨亏约155亿港元;母公司中信集团以15亿美元备用信贷等安排支持其渡过危机(来源1、2) |
| 2009年4月8日 | 中信泰富公告荣智健辞任董事、董事局主席,常振明接任;其主席任期结束(来源1) |
一、身份与证据:荣毅仁独子这一关系的公开记载
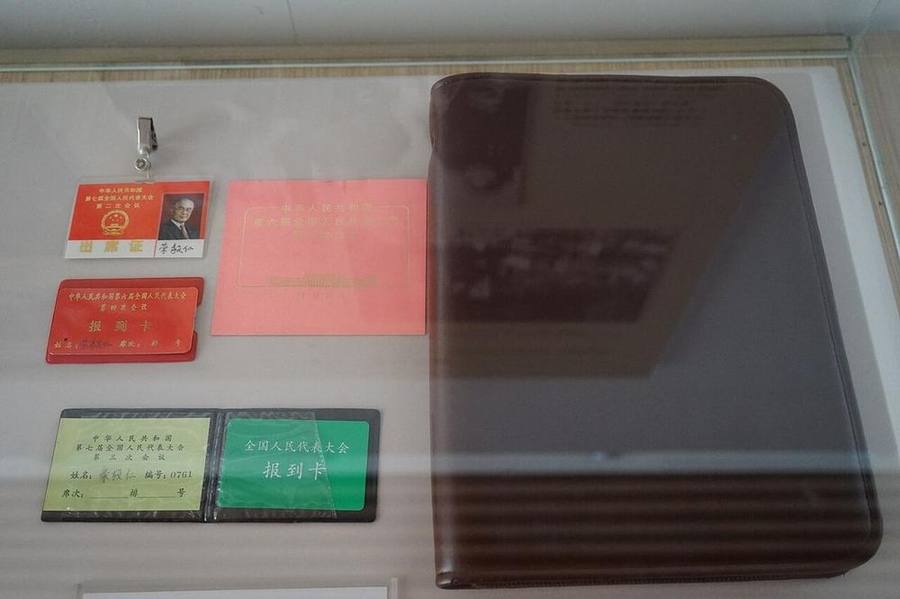
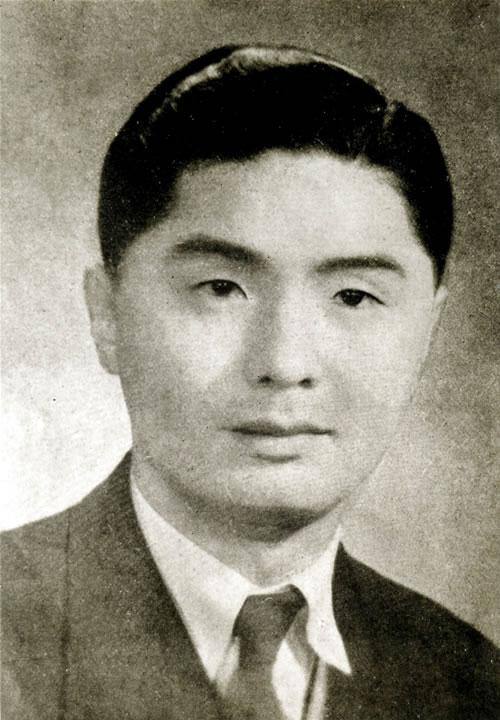
身份一节在本篇有双重分量,因为荣毅仁本人不是普通的企业家。1979年他创办中信公司的时候,这家公司承担的是国家对外引进资金与技术的窗口职能,它的出生与改革开放的国家战略直接绑在一起(来源2)。这样一家公司的创办人之子,二十多年后成为其香港上市平台的主席兼第二大股东,这个事实组合本身就是「红色权贵」四个字在金融领域最具体的形态之一:不是靠一份任命文件空降,而是创办人的家族成员长期坐在上市平台的治理核心与股权结构里。本篇把这一层写明,但也立刻划界:承继结构是事实,承继过程中每一步的程序细节——他加入中信香港时经过什么程序、收购泰富发展时董事会如何表决、他增持股份的每一笔交易——底稿与两条来源没有提供,本篇不补。档案写结构,不编过程。
本篇的来源结构在这里交代清楚。全篇只立两条来源:新浪新闻2009年4月9日转述中信泰富公告的辞职报道(来源1),与天津大学电气自动化与信息工程学院官方网站的荣智健人物介绍页(来源2)。两条来源分工明确:来源2管身份与履历骨架——父子关系、移居香港、加入中信香港、更名中信泰富、主席职务;来源1管终点事件——2009年4月8日公告辞任。底稿另注明,辞任公告与港交所披露俱在,父子关系在多家公开报道中一致记载。来源条数不多,但辞任这一最关键的事实落在公司公告上,身份落在机构官网文本上,都是可直接核对的公开文本,证据等级为A级。凡是两条来源与底稿都没有写到的事情——期权合约的条款、他个人的完整财富构成、2009年之后的去向——本篇一律不在正文坐实,只在材料缺口里逐项登记。
还要先说清一个读法上的区别,它贯穿全篇。荣智健在这家公司的存在有三层:第一层是职务,董事局主席;第二层是股权,第二大股东;第三层是身份,创办人独子。三层在别的人物身上往往只有一层:职业经理人只有职务,财务投资者只有股权,家族后代只有身份。荣智健三层齐全,而且三层互相加固:身份解释他为何能进入,职务给他治理权,股权让他的个人财富与公司股价直接绑定。2008年的巨亏与2009年的辞任之所以成为标志性事件,正是因为三层同时受震:公司亏了,主席辞了,第二大股东的财富坐标也随之改写。读这一篇,要始终把三层分开记账——哪一层的事实由哪一条来源支撑,下文逐节分开写。
二、起点:1978年移居香港经商与1986/1987年加入中信香港
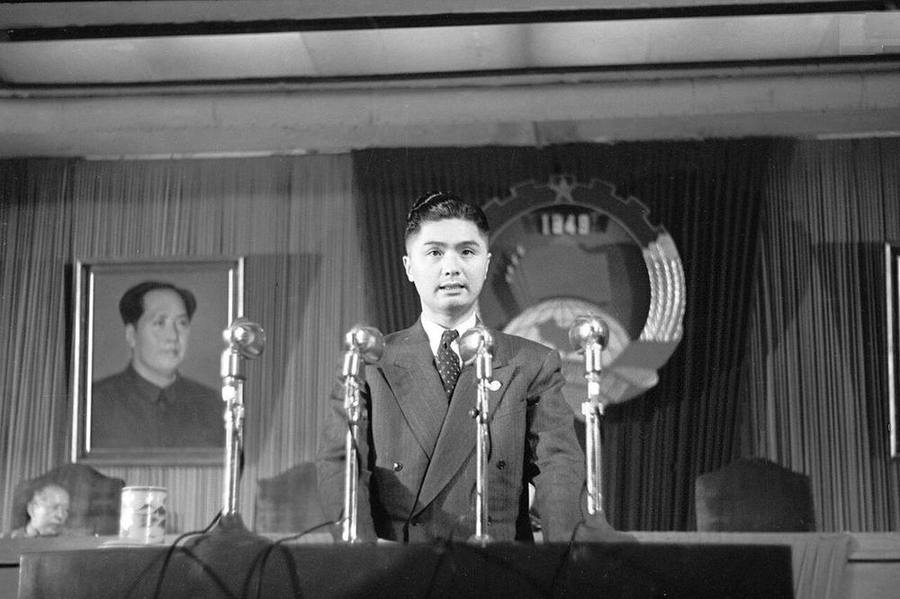
荣智健的起点不在北京,在香港。1978年,他移居香港经商(来源2)。这个年份值得登记:1978年是改革开放的元年,他的父亲荣毅仁在次年创办中信公司。父子二人的轨迹在时间上构成一个有意思的对照——父亲在内地受命组建对外窗口企业,儿子先一步到香港的商业社会里落脚经商。此后近十年,底稿对荣智健在香港的经商细节没有展开:做过哪些生意、与哪些机构合作、资本如何积累,公开来源在本篇所据范围内没有给出可核的清单,本篇如实登记为材料缺口,不凭想象补写这段「香港十年」。档案只确认两个端点:1978年人到香港,1986/1987年他进入了父亲创办体系的香港分支。
1986/1987年,荣智健加入中信香港,任副董事长兼总经理(来源2)。年份写作「1986/1987」是因为底稿本身并列两个年份口径,本篇沿用这个并列写法,不擅自选定一年——这类小口径差在档案里应当原样保留,它提醒读者:即使是A级履历,年份层面也可能存在一年的出入,诚实的做法是把出入摆出来,而不是抹平。职务本身则没有歧义:副董事长兼总经理,是中信香港当时的二号位与执行首长。进入的方式,底稿只写「加入」二字,没有任命文件、没有程序记录,本篇不展开推测;能确认的是结果——从这一步起,荣智健正式进入中信体系的高管序列,此后二十多年没有离开过这个体系的治理核心。
中信香港在他加入时的位置,也需要一句交代,因为它决定了下一步收购的意义。中信香港是中信集团在境外的投资与融资平台,香港的资本市场能提供内地当时没有的东西:上市地位、国际资本、并购工具。荣智健以副董事长兼总经理身份坐镇这个平台,做的正是运用这些工具的事情。1990年的收购就是这个平台的代表作,也是他从高管变成上市平台主席的跳板。把起点这一节收束成一句:1978年的移居给了他香港商业社会的经验与身份,1986/1987年的加入给了他央企境外平台的职位,两样东西在1990年汇合,汇合点就是下一节的泰富发展收购案。
三、平台成形:1990年收购泰富发展、1991年更名中信泰富
1990年,中信香港收购泰富发展,并向其注入资产(来源2)。这一步的机构意义要拆开讲。收购一家现成的香港上市公司,得到的首先是一个上市地位——一家公司在交易所的挂牌资格、公众股东基础与持续融资通道;随后把收购方的资产注入这家上市公司,上市公司的业务内容就此置换,壳与资产完成组合。这是香港资本市场成熟的运作方式,中信香港用它把一个境外投资平台,改造成了一家有实际资产、有公众股东、有持续信息披露义务的上市公司。执行这一改造的负责人,正是时任中信香港副董事长兼总经理的荣智健。底稿没有提供收购的对价、注入资产的清单与表决细节,本篇不补;能确认的是改造的结果与时间:收购在1990年,新的名字在1991年。
1991年,公司更名为中信泰富有限公司,荣智健出任董事局主席,兼任中信集团常务董事(来源2)。更名不是小事:新名字把母公司的字号放在前面,等于向市场宣告这家上市公司的出身与靠山——它是中信集团的旗舰上市平台。董事局主席是香港上市公司治理结构里的最高职务,负责主持董事会、把控公司大方向;集团常务董事一衔则把他同时钉在母集团的治理层里。一个人同时坐在上市平台的最高位与母集团的常务董事位置上,上市平台与母集团之间的通道在他身上合一:平台需要母集团支持时,这条通道最短;母集团要经平台在境外运作时,这条通道也最短。2008年危机中母集团出手兜底的速度,从治理结构上回看,正是这条通道存在的证明——当然,这是结构分析,不是底稿记载的决策过程,本篇把分析与事实分开标明。
从1991年算起,到2009年辞任为止,荣智健的中信泰富主席任期横跨近十九年,底稿以「十九年主席任期」概括这段时长(来源1)。按自然年差计算,1991年至2009年是十八个年头,按首尾年份计入则为十九年,口径差在本篇材料缺口里登记,正文采用底稿的概括并注明计法。一段近十九年的主席任期意味着什么,放进上市公司治理的常识里看最清楚:香港上市公司主席随业绩与股权变动更替是常态,能在同一位置上坐近十九年,靠的不只是任命,而是股权结构与集团支持的长期稳定。他的任期与中信泰富从一家新组装的红筹平台长成行业龙头的全过程完全重合——平台的历史就是他的任期史,这正是下一节股权与下下节扩张要写的内容。
四、股权位置:第二大股东约18%与第一大股东中信集团29%
荣智健与本系列多数人物的根本区别,在这一节的两个数字里:到2008年,他持有中信泰富约百分之十八的股份,是公司第二大股东;第一大股东是中信集团,持股百分之二十九(来源2)。两个数字要分开读。百分之二十九的第一大股东位置,说明这家上市公司在股权上仍牢牢属于中信集团——它是央企的上市平台,不是被私人买走的企业。百分之十八的第二大股东位置,则说明主席个人在这家央企平台里握有真实而巨大的私人股权:他不是只领薪水的职业经理人,公司股价的每一次涨落,都直接改写他个人的财富数字。职务、身份、股权三层在他身上叠合,股权这一层是别的主席罕有的。本篇把这两个数字钉在2008年这个时间点上引用,因为底稿给出持股比例时标明的正是2008年口径;其他年份的持股变化,底稿未载,本篇不逐年补写。
第二大股东这个位置的治理含义,值得多写一段,因为它解释了此后许多事情的形状。一个持股近五分之一的主席,在董事会里的话语权不只来自职务任命,还来自股东身份本身:他既是管理者,又是大额出资人,两种角色在顺境时互相加固——股价涨,管理声望与个人财富一起涨。在逆境时,两种角色则会同时受压,并在责任认定上纠缠不清:巨亏是管理者的失职,还是大股东自己也要承担的市场风险,抑或两者皆是,公告文本不会替读者回答。本篇只负责把结构摆清楚:2008年之前的荣智健,是集创办人之子、董事局主席、第二大股东于一身的人;理解了这个结构,才能理解为什么2008年的期权巨亏不只是一家上市公司的财务事件,而成为整个「红色权贵」系列里被反复征引的标志性案例。
股权这一层还有一条边界必须写明:底稿只给出了2008年约百分之十八这一个时点的口径,没有给出这些股份的取得过程。是创始安排、管理层配售、市场增持还是历年累积,底稿与两条来源均未提供逐笔记录,本篇在材料缺口里如实登记,不作任何推断。同样,他在中信泰富之外是否还持有其他公司的股权,本篇所据材料没有清单,不展开。档案在这一节的任务是把「第二大股东约百分之十八」钉成一个有年份、有出处的数字,而不是围绕这个数字编织取得史——数字本身已经足够说明结构,取得过程查不到就空着。
五、任内扩张与排行榜年份:航空权益、红筹龙头与2003—2007年胡润强势榜
荣智健任内的中信泰富做了什么,底稿的概括是两笔:一是收购国泰航空、港龙航空的权益,二是公司由此发展为红筹股龙头(来源2)。航空权益这一笔的分量,要放在香港的语境里读:国泰航空是香港的旗舰航空公司,港龙航空经营往来内地的航线网络,一家内地央企背景的上市平台持有这两家航空公司的权益,意味着它的业务版图从投资控股伸进了香港最具象征意义的实业资产。红筹股龙头这个称号,则是资本市场给它的定性:红筹股指在境外注册、在香港上市、带有内地国有背景的公司,中信泰富长期居于这一板块的前列,是境外投资者认识中国央企资产最早、也最有代表性的窗口之一。底稿没有给出航空权益的具体比例与对价,本篇不补数字;能确认的是收购事实与龙头地位这两个定性结论。
与公司扩张同步的,是荣智健个人在财富排行榜上的位置:2003年至2007年,他连续五年居胡润强势榜首位,并曾居福布斯中国富豪榜首位(来源2)。连续五年首位,是底稿给出的确切口径,本篇原样采用,并在这里给排行榜证据套上缰绳:胡润与福布斯的榜单是媒体机构对个人财富的估算与排名,它证明的是「在那些年份,公开估算把他排在第一」,不证明他的精确财富数字,更不证明财富的取得方式。榜单的档案价值在于时间标注——它标定了荣智健个人财富声望的顶点期:2003到2007年,公司是红筹龙头,主席是榜单首位,职务、股权、身份三层同时处在最高点。此后一年就是2008年。顶点与转折挨得这样近,是这条时间线自带的形状,本篇只需把年份排齐,读者自会看见。
这一节还要登记一个容易被忽略的对照。荣智健在排行榜上的五年,正是中国企业家财富榜成型的五年,榜单前列多为民营企业的创办人。一位央企上市平台的主席与民营创办人同榜并且居首,这个现象本身就标记着他的双重属性:在治理身份上他是央企任命的主席,在财富身份上他被当作大股东企业家估算。本系列把这一案列为标志性案例,还有一层原因在此:它让「红色权贵」的讨论没法停留在任命与职务层面——当主席个人持有平台百分之十八的股份时,平台资产的增值有多少归国家、多少归个人股东,就是一道写在股权结构里的算术题。本篇不替这道题给答案,底稿也没有提供历年分红与股价数据来算这道题;本篇只负责把题目本身——两个持股数字与五年的榜单记录——准确地抄在档案里。
六、转折:2008年澳元累计期权合约巨亏约155亿港元
2008年,中信泰富因澳元累计期权合约巨亏约一百五十五亿港元(来源1、2)。这是全篇的转折点,先把事实的边界一格一格划清。能确认的是四项:出事的工具是澳元累计期权合约——一种与澳元汇率挂钩的衍生品合约;亏损的量级约为一百五十五亿港元,「约」字是底稿原有的口径,本篇保留,不写成精确审计数;时间在2008年;主体是上市公司中信泰富,亏损落在公司的账上。不能确认的更多:合约的签订时间、交易对手、名义本金、公司内部由谁提议、谁批准、风险何时被发现、发现后如何上报,底稿与两条来源一概没有提供。本篇拒绝用其他渠道的流传版本填补这些空格——衍生品巨亏案最容易滋生细节丰富的二手叙事,细节越丰富越要查出处,查不到出处的细节一律不进档案正文。
一百五十五亿港元是什么量级,需要一个参照系,而参照系只能用底稿内的数字来搭:这家公司的第一大股东中信集团持股百分之二十九,第二大股东荣智健本人持股约百分之十八。一笔衍生品亏损达到百亿港元量级时,它冲击的不只是当年利润表,而是整家公司的持续经营基础——这正是下一节「兜底」二字出现的背景:一家普通上市公司亏出这种量级的窟窿,市场化的结局通常是股价崩落、债务重组甚至清盘;中信泰富的结局不是这样,因为它身后站着持股百分之二十九的母公司。亏损的量级与兜底的必要性是同一枚硬币的两面,本篇把两面放在相邻两节里写,读者可以对照:亏多少,决定了需要多大的手来接;谁来接,决定了这个案例最终的性质。
责任问题是这一节绕不开、也最必须克制的地方。荣智健当时是董事局主席,是公司治理的最高负责人,巨亏发生于他的任内——这是时间与职务上的事实,本篇照实写。但「任内发生」与「由他个人决策」「由他个人授意」之间,隔着一整套需要内部文件才能跨越的证据链:合约审批记录、风险管理报告、董事会会议记录。底稿与两条来源没有任何一份这类文件,本篇因此不写任何指向个人决策过程的句子。同样,公司层面在事件后的内部处理、监管层面的后续动作,底稿未载,本篇不展开,只在材料缺口里登记。档案在这一节的立场可以概括为:亏是真的,量级有公开口径,主席在任是真的;除此之外的过程与责任细节,无公开记录。把话说到这一层为止,是对事实与对当事人同时负责。
七、兜底与辞任:母集团15亿美元备用信贷与2009年4月8日公告
巨亏之后接住中信泰富的,是母公司中信集团。底稿的表述是:靠母公司中信集团注资十五亿美元备用信贷等安排渡过危机(来源1、2)。这句话要逐词读。「母公司」标明出手者的身份:不是市场投资者,不是政府财政直接拨款,而是持股百分之二十九的第一大股东。「十五亿美元备用信贷」标明工具的性质:备用信贷是承诺性的授信安排,作用是在公司最需要流动性与信用背书的时刻,给市场与债权人一个明确信号——这家公司身后有人,债务不用担心兑付。「等安排」三字说明底稿的口径是概括性的:除备用信贷外还有其他支持安排,具体清单底稿未展开,本篇不补。「渡过危机」是结果表述:公司没有清盘,没有被迫贱卖核心资产,上市地位保住了。这四层合起来,就是本篇主线里「兜底」二字的完整含义:红二代掌舵的平台亏出巨洞,填洞的资源来自父辈创办的母集团体系内部。
兜底解决了公司的生存问题,没有解决主席的位置问题。2009年4月8日,中信泰富公告:荣智健辞任董事、董事局主席,常振明接任(来源1)。公告的要素逐个登记:日期是2009年4月8日;辞任的职务包括董事与董事局主席,即同时退出董事会与最高职务,不是退居二线式的安排;接任者是常振明,公告同时给出了继任人选,说明这是一次有交接安排的人事变动;新浪新闻次日以「荣智健辞职」为题转述公告(来源1)。至此,从1991年开始的中信泰富荣智健时代正式结束。从时间顺序上,辞任发生在巨亏与兜底之后约半年,这个顺序是档案可以确认的;至于辞任决定的形成过程——是主动请辞、集团安排还是多方协商的结果——公告没有写,底稿没有载,本篇在材料缺口里登记,不替任何一方补写动因。
这一节最后,把全篇主线收束成档案语言:荣毅仁创办中信,荣智健执掌其香港上市平台近十九年,同时是第二大股东;平台在澳元期权合约上巨亏约一百五十五亿港元;母集团以十五亿美元备用信贷等安排兜底,公司渡过危机;主席于2009年4月8日经公告辞任,常振明接任。这条线里的每一步,都有公告或机构官网文本可核——这正是底稿把此案定为「红二代掌舵央企上市平台、巨亏由母集团兜底的标志性事件」的理由,本篇原样采用这一定性,并把它拆解成了上面七节的年份、数字与职务。标志性三个字不是本站的修辞,是这一案的证据结构自带的评价:别的人物篇要费力论证的结构关系,在这一案里全部写在上市公司的公告与股权数字里。
八、证据的边界:掌舵、巨亏与兜底三件事各自的证明力
能证明的,收拢如下:荣智健为荣毅仁独子,父子关系见天津大学官网人物介绍等公开文本一致记载(来源2);荣毅仁1979年创办中信公司,荣智健1978年移居香港经商,1986/1987年加入中信香港任副董事长兼总经理,1990年中信香港收购泰富发展并注入资产,1991年公司更名为中信泰富、荣智健任董事局主席兼中信集团常务董事(来源2);其任内中信泰富收购国泰航空、港龙航空权益并发展为红筹股龙头,他本人2003—2007年连续五年居胡润强势榜首位、曾居福布斯中国富豪榜首(来源2);2008年他持股约百分之十八为第二大股东,中信集团持股百分之二十九为第一大股东(来源2);2008年中信泰富因澳元累计期权合约巨亏约一百五十五亿港元,母公司中信集团以十五亿美元备用信贷等安排支持其渡过危机(来源1、2);2009年4月8日,中信泰富公告荣智健辞任董事、主席,常振明接任(来源1)。以上每条都有来源编号可查,证据等级为A级。
不能证明的,同样逐项写明:澳元累计期权合约的签订时间、交易对手、条款与审批过程——底稿与两条来源均无内部文件;巨亏的精确审计数字——公开口径只有「约一百五十五亿港元」的量级;荣智健取得约百分之十八股份的逐笔过程——只有2008年时点口径,无取得史记录;十五亿美元备用信贷之外其他兜底安排的具体清单与条件——底稿只有「等安排」的概括表述;辞任的具体动因与决策过程——公告未载;荣智健2009年辞任之后的任职、活动与现状——底稿与两条来源未载,本篇写无公开记录,不作任何补写。本篇对以上各项一律只登记缺失状态,不作任何方向的推断。
一句总结论。荣智健案在公开档案里留下的形状,是一个完整的起承转合:创办人之子进入体系,坐上上市平台的最高位,又以大股东身份分享平台的黄金五年,最后在衍生品巨亏后由母集团出手兜底、本人公告离场。评价这一案可以有各种立场——论治理、论责任、论国有资产的得失,立场可以争论;但档案先于立场:本篇把能查证的每一个年份与数字钉在时间线上,把查不到的每一格留空并注明为什么空。这一案的特殊价值在于,它的关键格子几乎全部有公告级文本填实,留空的只剩内部过程——这正是它成为本系列标志性案例的原因。
<!--正文结束-->
来源清单
- 新浪新闻(四川新闻网-成都晚报),《荣智健辞职》,2009-04-09——内容要点:转述中信泰富2009年4月8日公告,荣智健辞任董事、董事局主席,常振明接任:https://news.sina.cn/sa/2009-04-09/detail-ikkntian1500649.d.html ——官方记录(A级)。
- 天津大学电气自动化与信息工程学院官网,《荣智健》,日期未标注——内容要点:荣毅仁之子、中信泰富董事局主席履历,含移居香港、加入中信香港、更名中信泰富、航空权益、排行榜与持股等记载:https://seea.tju.edu.cn/info/1238/3577.htm ——官方记录(A级)。
材料缺口(如实标注)
- 加入中信香港的年份口径差:底稿并列1986年与1987年两说,本篇写作1986/1987年,不擅自选定一年。
- 主席任期的计法:1991年就任、2009年辞任,自然年差为十八年,底稿以十九年概括(首尾年份计入),本篇注明计法差异,不改动底稿口径。
- 香港经商十年细节:1978年移居香港至1986/1987年加入中信香港之间所营业务、合作机构与资本积累,底稿与两条来源无可核清单。
- 收购与注入细节:1990年收购泰富发展的对价、注入资产清单与董事会表决过程,以及国泰航空、港龙航空权益的具体比例与对价,底稿均未提供。
- 股份取得过程:约18%持股只有2008年时点口径,其取得方式与历年增减无逐笔公开记录;中信泰富之外的个人持股亦无清单可核。
- 期权合约内部过程:澳元累计期权合约的签订时间、交易对手、名义本金、审批与风控上报过程,无内部文件见于底稿与两条来源;亏损只有约155亿港元的公开量级口径,无精确审计数字。
- 兜底安排全貌:15亿美元备用信贷之外的其他支持安排,底稿只有「等安排」的概括,具体清单、条件与后续执行情况无公开记录可引。
- 辞任动因:2009年4月8日公告只载辞任与接任安排,未载原因;辞任决定的形成过程无公开记录。
- 2009年之后的现状:荣智健辞任之后的新任职、公开活动与现状,底稿与两条来源均未收录,无公开记录,本篇不作补写。