
榮智健と中信泰富:榮毅仁の独子、19年におよぶ紅籌株フラッグシップの舵取りと、約155億香港ドルの損失後の親グループによる救済
本サイトの金融シリーズの象徴的な一案である。榮毅仁は1979年に中信(CITIC)を創設し、その独子は、グループの香港上場プラットフォームである中信泰富(CITIC Pacific)の董事局主席の席に19年近く座ることになった――自らも約18%を保有する第二位株主としてである。良い年には、彼は胡潤強勢榜の首位に5年連続で立った。悪い年には、豪ドル・オプション契約の一群が会社に約155億香港ドルの穴を開け、会社を受け止めたのは市場ではなく、親会社である中信集団からの15億ドルのスタンバイ・クレジットだった。本稿は王震家族の人物稿の中信の一線と対をなすものである。その稿は中信集団そのものの董事長の座をたどるのに対し、本稿は中信泰富というただ一つの上場プラットフォームとその主席だけを掘り下げる。
目次
- 1. 身分と証拠:彼が榮毅仁の独子であることの公表記録
- 2. 出発点:1978年に香港へ移って商売をし、1986/87年に中信香港に加入する
- 3. プラットフォームの形成:1990年の泰富発展の買収と、1991年の中信泰富への改称
- 4. 株式の位置:中信集団の29%に次ぐ、約18%の第二位株主
- 5. 拡大とリストの年月:航空会社の持分、紅籌株のリーダーシップと胡潤強勢榜、2003〜2007年
- 6. 転回:2008年、豪ドルのアキュムレーター契約で約155億香港ドルの損失
- 7. 救済と辞任:親会社の15億ドルのスタンバイ・クレジットと、2009年4月8日の公告
- 8. 証拠の境界:舵取り、損失、救済の三つがそれぞれ異なる証明力を持つこと
- 材料の欠落(あるがままに明記)
- 出典と参考文献
本稿は、このシリーズの金融の一線の中で最も構造的に完全な――そして最も鋭い――一案であり、その鋭さは、物語の重要な結節点のすべてが上場会社の文書によって支えられているという事実から来る。中信泰富は香港に上場していた。誰が主席だったか、誰が所有していたか、いくら失ったか、誰がそれを受け止める資金を出したか、主席はいつ辞任し、誰が後を継いだか。上場規則の下では、そのすべてが公告されなければならず、公告されたものはテキストとして存在し、テキストは検証できる。他の人物稿ではしばしば推論でしかつなげない物語の筋が、ここではマスごとに、年ごとに固定できる。創設世代の実業の政治家の独子が、中央の国有グループの海外上場プラットフォームを19年近く率い、自らもその第二位株主だった。プラットフォームが順調だったとき、その主席は富豪リストの頂点に5年連続で立った。デリバティブ契約の一群がプラットフォームに約155億香港ドルの穴を開けたとき、その穴を埋めた手は、29%を保有する親グループのものだった。アーカイブはこの物語に形容詞を加える必要がない。その形そのものが十分に語っている。
まず人物を固定する。榮智健は榮毅仁の独子である(出典 2)。1979年、榮毅仁は中国国際信託投資公司(中信公司、CITIC)を創設した。これは中信集団の前身であり、改革時代の対外開放の窓口企業の最初の一つである。父がグループを創設し、子が後にその最も重要な香港上場プラットフォームを率いた。その承継の構造は公表記録の事項であり、それを立てるのに漏洩は必要ない。天津大学電気自動化・情報工程学院の公式ウェブサイトの人物紹介ページは、榮智健と榮毅仁の関係と、彼の中信泰富の主席の職の両方を明示的に記録しており(出典 2)、他の公表された記述も一致する。本シリーズの格付けでは、機関のウェブサイトのテキストで検証できる家族関係は事実として書き、A級とする。本稿の以下のすべては、この固定された承継の一線の上に成り立つ。問いは、彼が榮毅仁の息子だったかどうかではない――それは決着している。問いは、その身分が主席の席と株主の持分と重なり合ったとき、この上場会社のガバナンスの物語がどのように展開したかである。
| 日付 | 出来事 |
|---|---|
| 1978年 | 榮智健が香港へ移り、商売をする(出典 2) |
| 1979年 | 父の榮毅仁が中信(CITIC)を創設する(出典 2) |
| 1986/87年 | 榮智健が中信香港に加入し、副董事長兼総経理となる(出典 2) |
| 1990年 | 中信香港が泰富発展を買収し、資産を注入する(出典 2) |
| 1991年 | 会社が中信泰富有限公司(CITIC Pacific Limited)に改称され、榮智健が董事局主席となり、同時に中信集団の常務取締役を兼ねる(出典 2) |
| 2003〜2007年 | 榮智健が胡潤強勢榜の首位に5年連続で立ち、その間、フォーブス中国富豪榜の首位にも立った(出典 2) |
| 2008年 | 榮智健が約18%を保有し、中信泰富の第二位株主である。中信集団が29%を保有し、第一位である(出典 2) |
| 2008年 | 中信泰富が豪ドルのアキュムレーター契約で約155億香港ドルを失い、親会社の中信集団が、15億ドルのスタンバイ・クレジットを含む取り決めで危機を切り抜けるよう支援する(出典 1、2) |
| 2009年4月8日 | 中信泰富が、榮智健の取締役および董事局主席の辞任を公告し、常振明が後を継ぐ。彼の主席の任期は終わる(出典 1) |
1. 身分と証拠:彼が榮毅仁の独子であることの公表記録
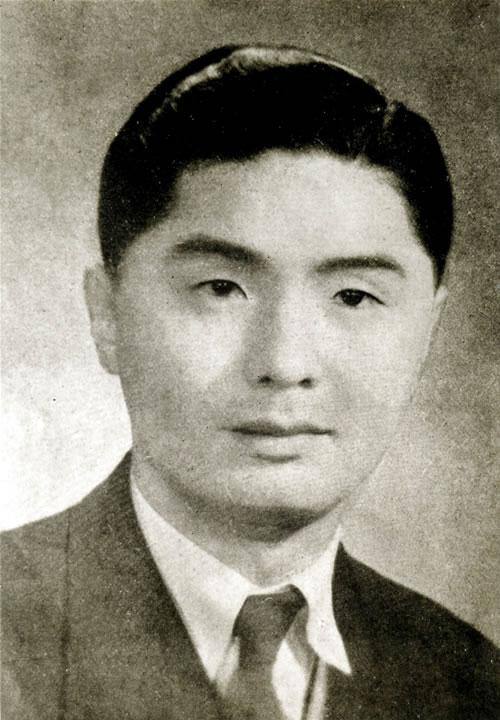
身分の節は本稿では二重の重みを持つ。榮毅仁は普通の実業家ではなかったからである。彼が1979年に中信を創設したとき、同社は外国資本と技術を導入するための国家の窓口の機能を担っており、その誕生は改革開放という国家戦略に直接結び付いていた(出典 2)。創設者の董事長の独子が、20年以上後に、グループの看板である香港上場プラットフォームの主席であり、かつ第二位株主であるということは、それ自体、「紅い権貴」という言葉が金融の分野で取る最も具体的な形の一つである。任命文書一枚で外部から降ってきたのではなく、創設者の家族の一員が、上場プラットフォームのガバナンスの中核と株式構造の中に長期にわたって座っているのである。本稿はその層を率直に述べる――そして同じ息で、その境界を引く。承継の構造は事実である。その中の一歩ごとの手続きの詳細――中信香港への加入にどのような過程が伴ったか、泰富発展の買収に取締役会がどう投票したか、彼が持分を積み上げた個々の取引――は調査ファイルも二つの出典も提供しておらず、本稿はそれを補わない。アーカイブは構造を書く。過程を捏造はしない。
出典の基盤をここで明示する。本稿はちょうど二つの出典に立脚する。新浪新聞の2009年4月9日の報道で、中信泰富の辞任公告の実質を伝えるもの(出典 1)と、天津大学電気自動化・情報工程学院の公式ウェブサイトにある榮智健の人物紹介ページ(出典 2)である。両者の分担は明確である。出典 2は身分と経歴の骨格を担う――父子の関係、香港への移住、中信香港への加入、中信泰富への改称、主席の職。出典 1は終端の出来事を担う――2009年4月8日に公告された辞任である。調査ファイルはさらに、辞任は会社の公告と香港取引所の開示に依拠すること、父子の関係は公表された記述の中で一貫して記録されていることを記す。出典が二つというのは多くはないが、最も重要な唯一の事実である辞任は会社の公告の上に置かれ、身分は機関のウェブサイトのテキストの上に置かれる。どちらも直接検証できる公開文書であり、A級である。二つの出典と調査ファイルに含まれないもの――オプション契約の条件、彼の個人的財産の全構成、2009年以降の所在――は、本稿の本文では主張しない。一項目ずつ、欠落の中に登録する。
読み方のある区別も先に示さなければならない。それは全文を貫く。榮智健のこの会社における存在には三つの層があった。職務――董事局主席。株式――第二位株主。そして身分――創設者の独子である。他の多くの人物では、三つの層のうち一つしか存在しない。専門経営者には職務だけがある。金融投資家には株式だけがある。創設者の子孫には身分だけがある。榮には三つすべてがあり、三つは互いに補強し合った。身分は彼がどう入ったかを説明する。職務は彼に統治の権限を与えた。株式は彼の個人的財産を会社の株価に直接結び付けた。2008年の損失と2009年の辞任が象徴的な一案になった理由は、三つの層が同時に打撃を受けたからである。会社が失い、主席が辞任し、第二位株主の財産の座標もそれに伴って書き換えられた。読者は終始、三つの層を別々の勘定に分けておくべきである。どの層の事実がどの出典に依拠するかは、以下、節ごとに示す。
2. 出発点:1978年に香港へ移って商売をし、1986/87年に中信香港に加入する
榮の出発点は北京ではなかった。香港だった。1978年、彼は香港へ移って商売をした(出典 2)。その年は登録に値する。1978年は改革開放の最初の年であり、その翌年、父の榮毅仁が中信を創設した。父と子は興味深い時間的な対位をなす――父は国内で、国家の対外窓口企業を築く任務を負い、子は一歩早く香港の商業社会に入って、商売の足場を作っていた。その後の10年近くについて、調査ファイルは榮の香港での商売生活の詳細を展開していない。どのような取引をしていたか、どの機関と仕事をしたか、資本がどう蓄積されたか――本稿の基盤の範囲内の公表出典は、検証できるリストを与えていない。本稿はそれを材料の欠落として正直に登録し、想像上の「香港の十年」を書くことはしない。アーカイブが確認するのは二つの端点だけである。男は1978年に香港に着き、1986/87年に、父が創設したシステムの香港部門に入った。
1986/87年、榮智健は中信香港に加入し、副董事長兼総経理となった(出典 2)。年が「1986/87」と書かれるのは、調査ファイル自体が二つの年代付けを並べて提示しているからである。本稿はその並記の形を保ち、自らの権限で一年を選ぶことはしない。年代付けの小さな食い違いは、アーカイブではそのまま保存すべきである――それは読者に、A級の経歴記録でさえ年の水準では1年のばらつきを持ちうること、そして正直な実践は、ばらつきをならして消すのではなく、表示することだということを思い出させる。職務そのものに疑いはない。副董事長兼総経理は、当時の中信香港のナンバー2の席であり、最高執行責任者のポストだった。彼の入り方の様式は、ファイルの中では「加入した」という一語で記録されている。任命文書も手続きの記録もなく、本稿は推測しない。確認できるのは結果である。この一歩から、榮智健は正式に中信システムの上級幹部の序列に入り、20年以上、そのシステムのガバナンスの中核を離れることはなかった。
彼が加入した当時の中信香港自身の位置についても、一文の文脈が必要である。それが、続く買収の意味を決めるからである。中信香港は中信集団のオフショアの投資・融資プラットフォームであり、香港の資本市場は、本土が当時欠いていたもの――上場の地位、国際資本、買収の手段――を供給できた。そのプラットフォームに副董事長兼総経理として座り、榮の仕事はまさにそれらの手段を使うことだった。1990年の買収はこのプラットフォームの象徴的な仕事であり、彼が上級幹部から上場プラットフォームの主席へ移る跳躍台だった。この節は一文にまとめられる。1978年の移住は彼に香港の商業的な経験と地位を与え、1986/87年の加入は彼に国有グループのオフショア・プラットフォームにおける職務を与え、その二つは1990年、泰富発展の買収で出会った。それが次の節の主題である。
3. プラットフォームの形成:1990年の泰富発展の買収と、1991年の中信泰富への改称
1990年、中信香港は泰富発展を買収し、資産を注入した(出典 2)。その一歩の制度的な意味は分解しなければならない。既存の香港上場会社を買収することは、何よりもまず上場をもたらした。会社の取引所における上場資格、その公開株主の基盤、資本を調達し続ける経路である。次に、買収者の資産をその上場会社に注入することで、その事業の中身が置き換えられ、殻と資産が組み合わされた。これは香港市場の成熟した技法であり、中信香港はそれを用いて、オフショアの投資プラットフォームを、実資産を持ち、公開株主を持ち、継続的な開示義務を持つ上場会社に変えた。この変革を担った経営者は、当時の中信香港の副董事長兼総経理、榮智健だった。調査ファイルは、支払われた対価、注入された資産のリスト、取締役会の投票の詳細を提供しておらず、本稿はそれを補わない。確認できるのは結果とその時期である。買収は1990年、新しい名前は1991年。
1991年、会社は中信泰富有限公司(CITIC Pacific Limited)に改称され、榮智健はその董事局主席となり、同時に中信集団の常務取締役を兼務した(出典 2)。改称は小さなことではない。新しい名前の先頭に親会社の名前を置くことは、この上場会社がどこから来て、何が背後にあるかを市場に正確に告げるものだった。それは中信集団の看板の上場プラットフォームだった。董事局主席は香港上場会社のガバナンス構造における最高の職務であり、取締役会を主宰し、会社の大まかな方向を定める責任を負う。グループの常務取締役の兼務は、彼を同時に、親グループ自身のガバナンスの層の中に固定した。一人の男が上場プラットフォームの頂点と親グループの常務取締役の両方に座ることで、プラットフォームと親会社の間の経路は彼自身の人格を通って走った。プラットフォームが親会社の支援を必要とするとき、その経路が最も短く、親会社がプラットフォームを通じてオフショアで行動する必要があるときも、最も短かった。ガバナンス構造から振り返れば、2008年の危機における親会社の救済の速さは、この経路が存在したことの証明である――ただしそれは構造的な分析であり、調査ファイルに記録された決定過程ではなく、本稿は分析と事実を分けて印を付ける。
1991年から2009年の辞任までを数えると、榮智健の中信泰富の主席の任期は19年近くに及び、調査ファイルはそれを19年の主席任期と要約する(出典 1)。素朴な暦年の差では、1991年から2009年は18年であり、初年と最終年を含めて数えれば19年である。この数え方の差は欠落の節に登録し、本文は調査ファイルの要約を採用してその方法を注記する。19年近い主席の任期が何を意味するかは、通常の上場会社のガバナンスに照らすと最も明確になる。香港上場会社の主席は、業績と持株の変動に応じて交代するのが通例であり、同じ席を19年近く保つことは、任命だけではなく、株式構造の長期の安定とグループの支援に依拠していた。彼の任期は、新しく組み立てられた紅籌株プラットフォームから業界のリーダーへという、中信泰富の全行程と正確に重なる――プラットフォームの歴史は彼の任期の歴史である――それが次の節(株式)とその次の節(拡大)が示す内容である。
4. 株式の位置:中信集団の29%に次ぐ、約18%の第二位株主
榮智健が本シリーズの多くの人物と根本的に異なる点は、この節の二つの数字にある。2008年までに、彼は中信泰富の約18%を保有し、同社の第二位株主だった。第一位株主は中信集団で、29%だった(出典 2)。二つの数字は分けて読まなければならない。第一位株主の29%は、株式の面では、この上場会社が依然として中信集団にしっかり属していたことを示す。それは国有グループの上場プラットフォームであり、私人の手に買い取られた企業ではなかった。第二位株主の18%は、主席がその国有プラットフォームの内部に、実質的で大きな私人の持分を個人的に保有していたことを示す。彼は給料だけを引き出す経営者ではなかった。株価の上げ下げのすべてが、彼の個人的な財産の数字を直接書き換えた。職務、身分、株式は彼の中で重なり合っており、株式の層は、他の主席がめったに持たない層である。本稿は両方の数字を2008年に固定する。調査ファイルが持分比率に付ける年代付けがそれだからである。他の年の保有の変化はファイルに記録されておらず、本稿はそれを年ごとに書くことはしない。
第二位株主という位置のガバナンス上の意味は、もう一段落に値する。それが、後に続く多くのことの形を説明するからである。会社のほぼ5分の1を保有する主席は、取締役会において、任命された職務の権威だけでなく、株主としての彼自身の地位をもって発言する。彼は同時に経営者であり、資本の大きな拠出者であり、良い時代には二つの役割は互いに補強し合う――株価が上がり、経営の評判と個人的財産が一緒に上がる。悪い時代には、二つの役割は同時に圧力を受け、責任の問題を絡み合わせる。巨額の損失は経営者の職務懈怠だったのか、大株主自身の市場リスクだったのか、それとも両方だったのか。公告のテキストは、その問いを読者に代わって答えることはない。本稿の仕事は、構造を明確に示すことだけである。2008年以前、榮智健は、創設者の息子、董事局主席、第二位株主が一人の人物に結合した男だった。その構造を掴めば、2008年のオプション損失が、単なる一上場会社の財務事件ではなく、このシリーズ全体で繰り返し引用される象徴的な一案となった理由が明らかになる。
株式の層には、書き留めなければならないもう一つの境界がある。調査ファイルが与えるのは、2008年の約18%という一点の数字だけであり、それらの株式が取得された過程は与えていない。それが創業時の取り決めから来たのか、経営陣への割当から来たのか、市場での購入から来たのか、年月にわたる蓄積から来たのか――調査ファイルも二つの出典も、取引ごとの記録を提供しておらず、本稿はそれを欠落に登録し、どちらの方向へも推論しない。同様に、彼が中信泰富以外の会社に株式を保有していたかどうかは、本稿の材料がリストを提供しない事項であり、展開しない。この節の仕事は、「第二位株主、約18%」を、年と出典のある数字として固定することであり――その数字の周りに取得の歴史を織ることではない。数字そのもので構造を述べるには十分であり、取得の過程が見つからないところでは、空間は空のままである。
5. 拡大とリストの年月:航空会社の持分、紅籌株のリーダーシップと胡潤強勢榜、2003〜2007年
榮の任期の間、中信泰富がしたことは、調査ファイルでは二つの筆致で要約される。国泰航空(キャセイパシフィック)と港龍航空(ドラゴンエア)の持分を取得したこと、そして同社がそれによって紅籌株の先頭に発展したことである(出典 2)。航空会社の持分の重みは、香港の文脈の中で読まなければならない。国泰航空は香港の旗艦航空会社であり、港龍航空は香港と本土を結ぶ路線網を運航していた。本土の国有グループの背景を持つ上場プラットフォームが両航空会社の持分を保有することは、その事業版図が投資保有を超えて、香港で最も象徴的な実体経済の資産に届いたことを意味した。一方、紅籌株の先頭という称号は、資本市場が同社に下した評価だった。紅籌株とは、オフショアで設立され、香港に上場し、本土の国有の背景を持つ会社であり、中信泰富は長くそのボードの先頭に立ち、オフショアの投資家が中国の国有グループの資産を知るようになった最初期の、最も代表的な窓の一つだった。調査ファイルは航空会社の持分の比率や対価を与えておらず、本稿は数字を補わない。確認できるのは二つの定性的な結論である。買収は起きたこと、そして先頭の位置は実在したこと。
会社の拡大と歩調を合わせて走ったのが、富豪リストにおける榮の個人的な位置である。2003年から2007年まで、彼は胡潤強勢榜の首位に5年連続で立ち、その間、フォーブス中国富豪榜の首位にも立った(出典 2)。5年連続の首位は調査ファイルの正確な表現であり、本稿はそれをそのまま採用する――同時に、富豪リストの証拠には然るべき手綱を付ける。胡潤とフォーブスのリストは、メディア機関による個人財産の推計と順位付けである。それらは、それらの年に、公表された推計が彼を第一位に置いたことを証明する。正確な財産の数字を証明するものではなく、財産がどう取得されたかを証明するものでもない。リストのアーカイブとしての価値は、その時間標示の機能にある。それらは榮の個人的な財産と地位の頂点の年月を固定する。2003年から2007年まで、会社は紅籌株の先頭であり、その主席はリストの第一位であり、職務、株式、身分のすべてが同時に最高点に立った。その次の年が2008年だった。頂点と転回点は、時間軸そのものの形の中で、それほど近くに座っている。本稿は年をまっすぐに並べるだけでよく、読者はそれを見るだろう。
見落とされやすい一つの対照も、この節に属する。榮のリストの5年は、中国の起業家の富豪ランキングが形になったちょうどその5年であり、それらのランキングの上位は、民営企業の創業者で占められることが多かった。国有プラットフォームの主席が民間の創業者と肩を並べ――そしてその上に立つ――ことは、それ自体が彼の二重の性格を示す。ガバナンスの身分では彼は国有グループの内部で任命された主席であり、財産の身分では大株主の起業家として推計された。本稿がこの一案にシリーズの象徴的な位置を与える理由は、ここにもう一つある。それは、「紅い権貴」の議論が任命と職務の水準で止まることを妨げる。主席がプラットフォームの18%を個人的に保有するとき、プラットフォームの価値上昇のうちどれだけが国家に属し、どれだけが個人の株主に属するかという問いは、株式構造そのものの中に書かれた算術の問題である。本稿はその問題を読者に代わって答えることはなく、調査ファイルも、それを計算するための年ごとの配当や株価のデータを提供していない。本稿の責任は、問題そのもの――二つの持分比率の数字と5年のリストの記録――を正確にアーカイブへ写すことである。
6. 転回:2008年、豪ドルのアキュムレーター契約で約155億香港ドルの損失
2008年、中信泰富は豪ドルのアキュムレーター契約で約155億香港ドルを失った(出典 1、2)。これは本稿全体の転回点であり、事実の境界はまずマスごとに引かなければならない。確認できるのは四項目である。損失を引き起こした手段は、豪ドルのアキュムレーター契約の一群――豪ドルの為替レートに連動するデリバティブ契約――だった。損失の規模は約155億香港ドルであり、「約」という語は調査ファイル自身の表現に属し、正確な監査済みの数字へ格上げすることなく、ここに保たれる。年は2008年だった。そして損失の担い手は上場会社、中信泰富だった。損失は会社の帳簿の上に座った。はるかに多くのことは確認できない。契約がいつ結ばれたか、相手方は誰だったか、想定元本はいくらだったか、会社内部で誰がそれを提案し、誰が承認したか、リスクはいつ発見され、どのように上へ報告されたか――調査ファイルも二つの出典も、そのいずれも提供していない。本稿は、他の場所で流通している版でそれらのマスを埋めることを拒む。巨大なデリバティブ損失ほど、詳細の豊かな二手の語りを生みやすい主題はほとんどない。詳細が豊かであればあるほど、その出典を検証しなければならず、出典を検証できない詳細は、アーカイブのテキストの本文には入らない。
155億香港ドルが何を意味するかには参照枠が必要であり、その枠は調査ファイル内部の数字だけで組み立てなければならない。同社の第一位株主である中信集団は29%を保有し、第二位株主である榮智健本人は約18%を保有した。数百億香港ドルの桁のデリバティブ損失は、一年の損益計算書だけでなく、継続企業としての会社そのものの基礎を打つ――それが、次の節で「救済」という語が現れる背景である。この大きさの穴を自らに開けた通常の上場会社なら、通常は株価の崩落、債務再編、あるいは清算さえもが市場的な結末として向き合うことになる。中信泰富の結末は違った。その背後に、29%を保有する親会社が立っていたからである。損失の大きさと救済の必要性は、一個のコインの両面である。本稿は両面を隣り合う節に置き、読者が比較できるようにする。いくら失ったかが、会社を受け止めるのにどれだけ大きな手が必要かを決め、誰が受け止めたかが、この一案の最終的な性格を決めた。
責任は、この節が避けられない問いであり――そして抑制が最も義務付けられる問いでもある。榮智健は当時、董事局主席であり、会社のガバナンスにおける最高の責任者であり、巨額の損失は彼の任期の間に起きた。それは時間と職務の事実であり、本稿はそのように書く。しかし「彼の任期の間に起きた」ことと「彼個人が決めた」こと、あるいは「彼個人が命じた」ことの間には、内部文書だけが読者を渡らせることのできる証拠の連鎖全体が横たわる。契約の承認記録、リスク管理の報告、取締役会の議事録である。調査ファイルも二つの出典も、その種の文書を一枚も含んでおらず、本稿はしたがって、個人的な決定過程を指す文を書かない。同様に、出来事の後の会社内部の処理と、その後のいかなる規制上の措置も、調査ファイルには記録されておらず、ここでは展開せず、欠落にのみ登録する。この節におけるアーカイブの立場は、率直に要約できる。損失は実在し、その規模には公表された表現があり、主席は在任していた――それも実在する。それを超えて、過程と個人的責任には公開記録がない。ちょうどそれだけを言い、そこで止まることが、事実と対象の双方への責任が同時に求めることである。
7. 救済と辞任:親会社の15億ドルのスタンバイ・クレジットと、2009年4月8日の公告
巨額の損失の後、中信泰富を受け止めたのは親会社の中信集団だった。調査ファイルの表現は、同社が、親会社である中信集団による15億ドルのスタンバイ・クレジットを含む取り決めによって危機を切り抜けたというものである(出典 1、2)。この文は一語ずつ読まなければならない。「親会社」は救済者の身元を特定する。市場の投資家ではなく、国家財政からの直接の支出でもなく、29%を保有する第一位株主である。「15億ドルのスタンバイ・クレジット」は手段を特定する。スタンバイ・クレジットは確約された信用枠であり、その機能は、会社が流動性と信用の裏付けを最も必要とする瞬間に、債権者と市場へ紛れもない信号を送ることにある――この会社の背後には誰かが立っており、その債務を疑う必要はない。「含む取り決め」という言葉は、調査ファイルの表現が要約であることを読者に告げる。スタンバイ・クレジットのほかに他の支援の取り決めがあり、その詳細なリストはファイルでは展開されておらず、本稿はそれを補完しない。そして「危機を切り抜けた」は結果を述べる。同社は清算されず、中核資産を安く売ることを強いられず、上場を保った。その四つの層が合わさって、本稿の主軸における「救済」の完全な意味となる。太子党が率いるプラットフォームが自らに巨大な穴を開け、それを埋めた資源は、彼の父の世代が創設した親グループのシステムの内部から来た。
救済は会社の存続の問題を解決した。主席の位置の問題は解決しなかった。2009年4月8日、中信泰富は、榮智健が取締役および董事局主席を辞任し、常振明が後を継ぐことを公告した(出典 1)。公告の要素を一つずつ登録する。日付は2009年4月8日だった。辞任した職務には取締役と董事局主席の両方が含まれていた――取締役会とその最高の職務からの同時の退出であり、二線へ退く取り決めではなかった。後任の常振明は同じ公告の中で名指しされており、この交代が、空席ではなく、取り決めの整った引き継ぎであることを示す。そして新浪新聞は翌日、榮の辞任の見出しで公告を伝えた(出典 1)。これにより、1991年に始まった中信泰富の榮智健の時代は正式に終わった。出来事の順序では、辞任は巨額の損失と救済の約半年後に続いた。その順序こそ、アーカイブが確認できるものである。辞任の決定がどのように形成されたか――自発的な申し出だったか、グループの取り決めだったか、複数の当事者間の交渉の結果だったか――については、公告は述べず、調査ファイルは記録しておらず、本稿はその点を欠落に登録し、誰かのために動機を書くことはしない。
この節の最後に、本稿の主軸をアーカイブの言葉にまとめる。榮毅仁が中信を創設した。榮智健はその香港上場プラットフォームを19年近く率い、同時にその第二位株主だった。プラットフォームは豪ドルのオプション契約で約155億香港ドルを失った。親グループは、15億ドルのスタンバイ・クレジットを含む取り決めで同社を危機から運び抜き、会社は存続した。主席は2009年4月8日に公告によって辞任し、常振明が後を継いだ。その一線の一歩ごとに、公告か機関のウェブサイトのテキストで照合できる――そしてまさにそれが、調査ファイルがこの一案を「太子党が国有グループの上場プラットフォームを率い、その巨額の損失を親グループが吸収した」象徴的な一案と指定する理由である。本稿はその指定をそのまま採用し、それを上の七つの節の年、数字、職務へ展開した。「象徴的」というのは本サイトの修辞ではない。それは、この一案自身の証拠構造が伴う評価である。他の人物稿が努力して論じなければならない構造的な関係が、この一案では、上場会社の公告と持分比率の数字の中に全て書かれている。
8. 証拠の境界:舵取り、損失、救済の三つがそれぞれ異なる証明力を持つこと
証明できるものを、まとめて示す。榮智健は榮毅仁の独子であり、その関係は天津大学のウェブサイトの人物紹介ページを含む公開テキストの中で一貫して記録されている(出典 2)。榮毅仁は1979年に中信を創設した。榮智健は1978年に香港へ移って商売をし、1986/87年に中信香港に加入して副董事長兼総経理となった。中信香港は1990年に泰富発展を買収し、資産を注入した。会社は1991年に中信泰富に改称され、榮智健が董事局主席となり、同時に中信集団の常務取締役を兼ねた(出典 2)。彼の任期の間、中信泰富は国泰航空と港龍航空の持分を取得し、紅籌株の先頭に発展した。一方、彼自身は2003年から2007年まで胡潤強勢榜の首位に5年連続で立ち、その間、フォーブス中国富豪榜の首位にも立った(出典 2)。2008年、彼は約18%を保有する第二位株主であり、中信集団が29%を保有する第一位だった(出典 2)。2008年、中信泰富は豪ドルのアキュムレーター契約で約155億香港ドルを失い、親会社の中信集団が、15億ドルのスタンバイ・クレジットを含む取り決めで危機を切り抜けるよう同社を支援した(出典 1、2)。そして2009年4月8日、中信泰富は彼の取締役および主席の辞任を公告し、常振明が後を継いだ(出典 1)。以上のすべての項目は出典番号を伴い、A級である。
証明できないものも、項目ごとに示す。豪ドルのアキュムレーター契約の締結日、相手方、条件、承認過程――調査ファイルも二つの出典も内部文書を含まない。損失の正確な監査済みの数字――公表された表現は「約155億香港ドル」という規模だけである。榮智健が約18%を取得した取引ごとの過程――2008年という一点の数字だけが存在し、取得の歴史の記録はない。15億ドルのスタンバイ・クレジットを超える救済の取り決めの詳細なリストと条件――調査ファイルは要約された表現「含む取り決め」しか提供しない。辞任の背後にある具体的な動機と決定過程――公告には述べられていない。そして、2009年の辞任の後の榮智健の職務、活動、現在の状況――調査ファイルにも二つの出典にも記録されていない。その最後の点について、本稿は「公開記録なし」と書き、何も加えない。これらの項目のそれぞれについて、本稿は不在の状態を登録するだけであり、どちらの方向へも推論はしない。
結びの一文。この一案が公開アーカイブの中に残す形は、完全な弧である。創設者の息子がシステムに入り、その上場プラットフォームの最高の席に座り、大株主として、プラットフォームの黄金の5年を分かち合った。その後、巨大なデリバティブ損失の後、親グループが会社を受け止めるために歩み出て、男自身は公告によって去った。この一案についての判断は、多くの立場を取りうる――ガバナンスについて、責任について、国有資産の得失について――そして立場は論じることができる。しかしアーカイブは立場を取ることに先立つ。本稿は、検証できるすべての年と数字を時間軸に固定し、検証できないすべてのマスを空のままにし、その空である理由を述べる。この一案の特別な価値は、その重要なマスがほぼ完全に公告級のテキストで埋められており、空のまま残るのは内部の過程だけだということにある。まさにそれが、この一案が本シリーズの象徴的な一案として立つ理由である。
<!--正文结束-->
出典と参考文献
- Sina News (Sichuan News Network – Chengdu Evening News), "Rong Zhijian Resigns", 2009-04-09 — Key points: carries CITIC Pacific's announcement of 8 April 2009 that Rong Zhijian resigned as director and chairman of the board, with Chang Zhenming succeeding him: https://news.sina.cn/sa/2009-04-09/detail-ikkntian1500649.d.html — Official record (grade A).
- Tianjin University, School of Electrical Automation and Information Engineering, official website, "Rong Zhijian", no date shown — Key points: son of Rong Yiren; chairman of CITIC Pacific; records the move to Hong Kong, the joining of CITIC Hong Kong, the renaming as CITIC Pacific, the airline stakes, the rich-list record and the shareholding: https://seea.tju.edu.cn/info/1238/3577.htm — Official record (grade A).
材料の欠落(あるがままに明記)
- 中信香港への加入の年代付けのばらつき:調査ファイルは1986年と1987年を並べて提示する。本稿は1986/87と書き、自らの権限で一年を選ぶことはしない。
- 主席任期の数え方:1991年に就任し2009年に辞任すると、素朴な暦年の差は18年になる。調査ファイルは、初年と最終年を含めて数え、任期を19年と要約する。本稿は数え方の違いを注記し、ファイルの表現は変更しない。
- 香港での商売の十年の詳細:1978年の香港への移住と1986/87年の中信香港への加入の間、彼が営んだ商売、仕事をした機関、資本の蓄積については、調査ファイルにも二つの出典にも検証できるリストはない。
- 買収と注入の詳細:1990年の泰富発展の買収の対価、注入された資産のリスト、取締役会の投票の過程、ならびに国泰航空と港龍航空の持分の正確な比率と対価は、調査ファイルには提供されていない。
- 持分取得の過程:約18%の保有は、2008年という一点の数字としてのみ存在する。その取得の様式と年月にわたる変化には、取引ごとの公開記録がなく、中信泰富以外の彼の保有のリストも検証できない。
- オプション契約の内部過程:豪ドルのアキュムレーター契約の締結日、相手方、想定元本、承認とリスク報告の過程は、調査ファイルや二つの出典で利用できる内部ファイルのいずれにも文書化されていない。損失は、約155億香港ドルという公表された規模としてのみ存在し、正確な監査済みの数字はない。
- 救済の取り決めの全容:15億ドルのスタンバイ・クレジットを超えて、他の支援の取り決めは、調査ファイルでは要約された言い回し「含む取り決め」の下にのみ存在する。その詳細なリスト、条件、その後の履行は、引用できる公開記録がない。
- 辞任の理由:2009年4月8日の公告は、辞任と後継の取り決めだけを記録し、理由は記録していない。辞任の決定が形成された過程には公開記録がない。
- 2009年以降の状況:辞任の後の新しい職務、公の活動、現在の状況は、調査ファイルにも二つの出典にも記録されていない。公開記録はなく、本稿は何も加えない。