
Rong Zhijian et CITIC Pacific : le fils unique de Rong Yiren, dix-neuf ans à la tête d'un vaisseau amiral des puces rouges, et un sauvetage par le groupe parent après une perte de 15.5 milliards de dollars de Hong Kong
Le cas emblématique de la série finance de ce site : Rong Yiren a fondé CITIC en 1979, et son fils unique est venu s'asseoir dans le fauteuil de président de la plateforme cotée hongkongaise du groupe, CITIC Pacific, pendant près de dix-neuf ans — détenant lui-même environ dix-huit pour cent comme son deuxième actionnaire. Dans les bonnes années, il a dominé le classement Hurun Strong List cinq années de suite. Dans la mauvaise année, un portefeuille de contrats d'options sur le dollar australien a creusé un trou d'environ quinze milliards et demi de dollars de Hong Kong dans l'entreprise, et ce qui a rattrapé l'entreprise n'était pas le marché mais un crédit de soutien (standby credit) de 1.5 milliard de dollars US de sa maison mère, CITIC Group. Ce portrait est le pendant de la ligne CITIC du portrait de la famille Wang Zhen : ce portrait-là suit la présidence de CITIC Group lui-même, tandis que celui-ci ne creuse que la seule plateforme cotée de CITIC Pacific et son président.
Sommaire
- 1. Identité et preuve : l'enregistrement publié qu'il est le fils unique de Rong Yiren
- 2. Le départ : s'installer à Hong Kong pour les affaires en 1978 et rejoindre CITIC Hong Kong en 1986/87
- 3. La plateforme prend forme : l'acquisition de Taifu Development en 1990 et le changement de nom en CITIC Pacific en 1991
- 4. La position en fonds propres : deuxième actionnaire à environ 18 %, derrière CITIC Group à 29 %
- 5. Expansion et années de classements : participations aériennes, leadership des puces rouges et le Hurun Strong List, 2003–2007
- 6. Le tournant : environ 15.5 milliards de HK$ perdus sur des contrats accumulateurs en dollars australiens en 2008
- 7. Sauvetage et démission : le crédit de soutien de 1.5 milliard de dollars US de la maison mère et l'annonce du 8 avril 2009
- 8. La frontière de la preuve : le poids probatoire différent de la barre, de la perte et du sauvetage
- Lacunes matérielles (énoncées telles que trouvées)
- Sources
C'est le cas le plus structurellement complet — et le plus tranchant — de la ligne finance de cette série, et son tranchant vient du fait que chaque nœud clé de l'histoire est soutenu par les documents d'une société cotée. CITIC Pacific était cotée à Hong Kong. Qui la présidait, qui la possédait, combien elle a perdu, qui a mis l'argent pour la rattraper, quand le président a démissionné et qui lui a succédé : selon les règles de cotation, tout cela devait être annoncé, et ce qui a été annoncé existe comme texte, et le texte peut être vérifié. Une trame qui, dans d'autres portraits, ne peut souvent être cousue que par inférence peut ici être clouée case par case et année par année. Le fils unique d'un homme d'affaires homme d'État de la génération fondatrice a présidé la plateforme cotée d'outre-mer d'un groupe d'État central pendant près de dix-neuf ans, et en était lui-même le deuxième actionnaire. Quand la plateforme était au plus haut, son président se tenait au sommet d'un classement des fortunes cinq années de suite. Quand un seul portefeuille de contrats dérivés a creusé un trou d'environ quinze milliards et demi de dollars de Hong Kong dans la plateforme, la main qui a rempli le trou appartenait au groupe parent détenant vingt-neuf pour cent. L'archive n'a besoin d'ajouter aucun adjectif à cette histoire ; sa propre forme en dit assez.
L'homme d'abord, cloué. Rong Zhijian est le fils unique de Rong Yiren (Source 2). En 1979, Rong Yiren a fondé la China International Trust and Investment Corporation, CITIC, prédécesseure du CITIC Group et l'une des premières entreprises fenêtres tournées vers l'extérieur de l'ère des réformes. Le père a fondé le groupe ; le fils a ensuite dirigé sa plus importante plateforme cotée de Hong Kong. Cette structure de succession est une question d'enregistrement publié et n'a besoin d'aucune fuite pour être établie : la page biographique du site officiel de la School of Electrical Automation and Information Engineering de l'Université de Tianjin consigne expressément à la fois la relation de Rong Zhijian avec Rong Yiren et sa présidence de CITIC Pacific (Source 2), et d'autres récits publiés concordent. Dans le classement de cette série, une relation familiale vérifiable dans le texte d'un site institutionnel est écrite comme un fait, au grade A. Tout ce qui suit dans ce portrait repose sur cette ligne de succession clouée. La question n'est pas de savoir s'il était le fils de Rong Yiren — c'est réglé. La question est de savoir comment l'histoire de gouvernance de cette société cotée s'est déployée une fois cette identité superposée à un fauteuil de président et à une participation d'actionnaire.
| Date | Événement |
|---|---|
| 1978 | Rong Zhijian s'installe à Hong Kong pour faire des affaires (Source 2) |
| 1979 | Son père, Rong Yiren, fonde CITIC (Source 2) |
| 1986/87 | Rong Zhijian rejoint CITIC Hong Kong comme vice-président et directeur général (Source 2) |
| 1990 | CITIC Hong Kong acquiert Taifu Development et y injecte des actifs (Source 2) |
| 1991 | L'entreprise est renommée CITIC Pacific Limited ; Rong Zhijian devient président du conseil, simultanément administrateur exécutif de CITIC Group (Source 2) |
| 2003–2007 | Rong Zhijian domine le Hurun Strong List cinq années consécutives, et domine à un moment le classement des fortunes Forbes China (Source 2) |
| 2008 | Rong Zhijian détient environ 18 % et est le deuxième actionnaire de CITIC Pacific ; CITIC Group détient 29 % et est le premier (Source 2) |
| 2008 | CITIC Pacific perd environ 15.5 milliards de HK$ sur des contrats accumulateurs en dollars australiens ; la maison mère CITIC Group la soutient à travers la crise par des arrangements incluant un crédit de soutien de 1.5 milliard de dollars US (Sources 1, 2) |
| 8 avril 2009 | CITIC Pacific annonce la démission de Rong Zhijian comme administrateur et président du conseil, avec Chang Zhenming lui succédant ; sa présidence prend fin (Source 1) |
1. Identité et preuve : l'enregistrement publié qu'il est le fils unique de Rong Yiren
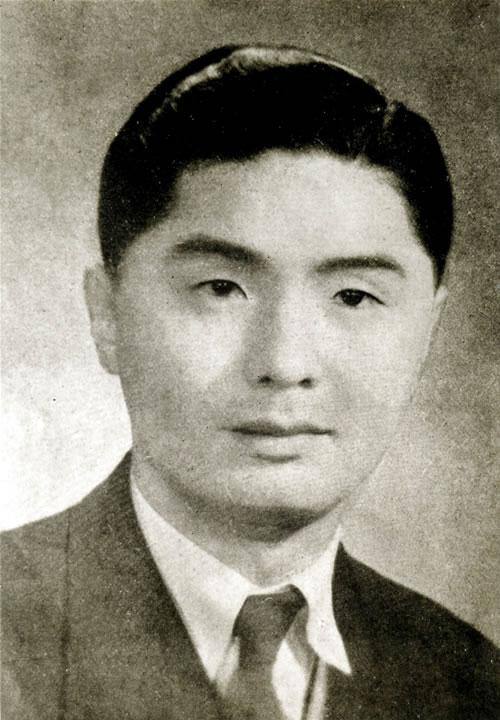
La section identité porte un double poids dans ce portrait, parce que Rong Yiren n'était pas un homme d'affaires ordinaire. Lorsqu'il a fondé CITIC en 1979, l'entreprise portait la fonction de fenêtre de l'État pour faire entrer les capitaux et la technologie étrangers ; sa naissance était liée directement à la stratégie nationale de réforme et d'ouverture (Source 2). Que le fils unique du président fondateur soit, plus de deux décennies plus tard, à la fois président et deuxième actionnaire de la plateforme cotée phare du groupe à Hong Kong est, en soi, l'une des formes les plus concrètes que prend l'expression « aristocratie rouge » dans le domaine financier : non un extérieur parachuté par un seul document de nomination, mais un membre de la famille du fondateur assis pour le long terme au cœur de gouvernance et à l'intérieur de la structure d'actionnariat de la plateforme cotée. Ce portrait énonce cette couche clairement — et trace sa frontière dans le même souffle. La structure de succession est un fait. Le détail procédural de chaque étape en son sein — quel processus a accompagné son arrivée chez CITIC Hong Kong, comment le conseil a voté l'acquisition de Taifu Development, les transactions individuelles par lesquelles il a accumulé sa participation — n'est pas fourni par le dossier de recherche ni par les deux sources, et ce portrait ne le fournit pas. L'archive écrit la structure ; elle ne fabrique pas le processus.
La base de sources est déclarée ici. Ce portrait repose sur exactement deux sources : le reportage de Sina News du 9 avril 2009 portant la substance de l'annonce de démission de CITIC Pacific (Source 1), et la page biographique de Rong Zhijian sur le site officiel de la School of Electrical Automation and Information Engineering de l'Université de Tianjin (Source 2). Leur division du travail est claire. La source 2 porte le squelette de l'identité et de la carrière — la relation père-fils, l'installation à Hong Kong, l'arrivée chez CITIC Hong Kong, le changement de nom en CITIC Pacific, la présidence. La source 1 porte l'événement terminal — la démission annoncée le 8 avril 2009. Le dossier de recherche note en outre que la démission repose sur l'annonce de l'entreprise et la divulgation de la Bourse de Hong Kong, et que la relation père-fils est consignée de manière concordante dans les récits publiés. Deux sources, ce n'est pas beaucoup, mais le fait le plus important, la démission, repose sur une annonce d'entreprise, et l'identité sur le texte d'un site institutionnel ; les deux sont des documents publics directement vérifiables, au grade A. Tout ce que les deux sources et le dossier de recherche ne contiennent pas — les conditions des contrats d'options, la composition complète de sa fortune personnelle, ses allées et venues après 2009 — n'est pas affirmé dans le corps de ce portrait. Il est consigné, point par point, dans les lacunes.
Une distinction de lecture doit aussi être posée d'abord, parce qu'elle court à travers tout le texte. La présence de Rong Zhijian dans cette entreprise avait trois couches : la fonction — président du conseil ; les fonds propres — deuxième actionnaire ; et l'identité — le fils unique du fondateur. Chez la plupart des autres figures, une seule des trois couches est présente. Un manager professionnel n'a que la fonction ; un investisseur financier n'a que les fonds propres ; un descendant de fondateur n'a que l'identité. Rong avait les trois, et les trois se renforçaient mutuellement. L'identité explique comment il est entré. La fonction lui a donné le pouvoir de gouverner. Les fonds propres ont lié sa fortune personnelle directement au cours de l'action de l'entreprise. La raison pour laquelle la perte de 2008 et la démission de 2009 sont devenues un cas emblématique est que les trois couches ont été frappées en même temps : l'entreprise a perdu, le président a démissionné, et les coordonnées de fortune du deuxième actionnaire ont été réécrites avec elles. Les lecteurs devraient garder les trois couches dans des comptes séparés tout du long : quelle couche de faits repose sur quelle source est exposé section par section ci-dessous.
2. Le départ : s'installer à Hong Kong pour les affaires en 1978 et rejoindre CITIC Hong Kong en 1986/87
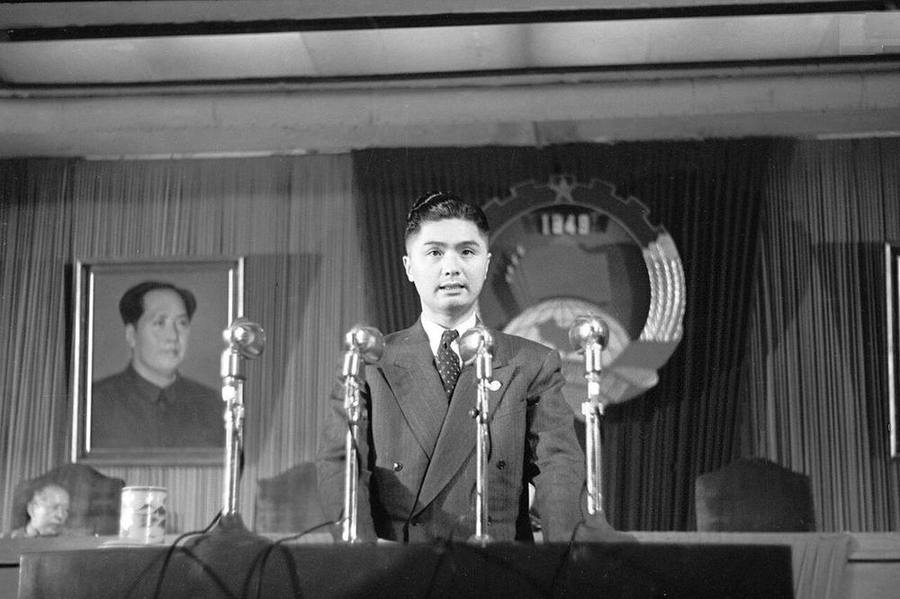
Le point de départ de Rong n'était pas Pékin. C'était Hong Kong. En 1978, il s'est installé à Hong Kong pour faire des affaires (Source 2). L'année mérite d'être consignée : 1978 fut la première année de la réforme et de l'ouverture, et l'année suivante son père, Rong Yiren, a fondé CITIC. Père et fils forment un contrepoint temporel intéressant — le père chargé, au pays, de bâtir l'entreprise fenêtre de l'État vers l'extérieur, tandis que le fils avait fait un pas plus tôt dans la société commerciale de Hong Kong pour y prendre pied dans les affaires. Pour les près de dix années qui ont suivi, le dossier de recherche ne développe pas le détail de la vie d'affaires hongkongaise de Rong : dans quels commerces il était, avec quelles institutions il travaillait, comment son capital s'est accumulé — les sources publiées dans la base de ce portrait ne donnent aucune liste vérifiable. Ce portrait consigne cela honnêtement comme une lacune matérielle et n'écrit pas une « décennie hongkongaise » imaginée. L'archive ne confirme que les deux extrémités : l'homme est arrivé à Hong Kong en 1978, et en 1986/87 il est entré dans le bras hongkongais du système que son père avait fondé.
En 1986/87, Rong Zhijian a rejoint CITIC Hong Kong comme vice-président et directeur général (Source 2). L'année est écrite « 1986/87 » parce que le dossier de recherche lui-même présente les deux datations côte à côte ; ce portrait garde cette forme côte à côte et ne choisit pas une année de sa propre autorité. Les petites divergences de datation doivent être préservées telles quelles dans une archive — elles rappellent au lecteur que même un dossier de carrière de grade A peut porter un écart d'un an au niveau de l'année, et que la pratique honnête est d'afficher l'écart plutôt que de le lisser. La fonction elle-même n'est pas en doute : vice-président et directeur général était le siège numéro deux et le poste de direction exécutive de CITIC Hong Kong à l'époque. La manière de son entrée est consignée dans le dossier par le seul mot « rejoint » ; il n'y a ni document de nomination ni enregistrement procédural, et ce portrait ne spécule pas. Ce qui peut être confirmé est le résultat : à partir de cette étape, Rong Zhijian est formellement entré dans la séquence des cadres supérieurs du système CITIC, et pendant plus de vingt ans il n'a jamais quitté le cœur de gouvernance de ce système.
La propre position de CITIC Hong Kong au moment où il l'a rejointe a aussi besoin d'une phrase de contexte, parce qu'elle détermine le sens de l'acquisition qui a suivi. CITIC Hong Kong était la plateforme d'investissement et de financement offshore du CITIC Group, et le marché des capitaux de Hong Kong pouvait fournir ce qui manquait alors au continent : un statut coté, du capital international et des instruments d'acquisition. Assis sur cette plateforme comme vice-président et directeur général, le travail de Rong était précisément l'usage de ces instruments. L'acquisition de 1990 fut l'opération emblématique de la plateforme, et le tremplin par lequel il est passé de cadre supérieur à président d'une plateforme cotée. Cette section peut être rassemblée en une phrase : l'installation de 1978 lui a donné l'expérience et la stature commerciales de Hong Kong ; l'arrivée de 1986/87 lui a donné une fonction dans la plateforme offshore du groupe d'État ; et les deux se sont rencontrés en 1990, lors de l'acquisition de Taifu Development, qui fait l'objet de la section suivante.
3. La plateforme prend forme : l'acquisition de Taifu Development en 1990 et le changement de nom en CITIC Pacific en 1991
En 1990, CITIC Hong Kong a acquis Taifu Development et y a injecté des actifs (Source 2). Le sens institutionnel de cette étape doit être démonté. Acquérir une société cotée hongkongaise existante livrait, d'abord, une cotation : la cotation boursière d'une entreprise, sa base d'actionnaires publics et son canal continu de levée de capital. Injecter ensuite les actifs de l'acquéreur dans cette société cotée remplaçait le contenu de son activité ; coquille et actifs étaient combinés. C'était une technique mûre du marché de Hong Kong, et CITIC Hong Kong l'a utilisée pour convertir une plateforme d'investissement offshore en une société cotée dotée d'actifs réels, d'actionnaires publics et d'obligations continues de divulgation. Le cadre responsable de la transformation était le vice-président et directeur général de CITIC Hong Kong de l'époque, Rong Zhijian. Le dossier de recherche ne fournit pas la contrepartie payée, la liste des actifs injectés ni les détails des votes du conseil, et ce portrait ne les fournit pas. Ce qui peut être confirmé est le résultat et son calendrier : l'acquisition en 1990, et le nouveau nom en 1991.
En 1991, l'entreprise a été renommée CITIC Pacific Limited, Rong Zhijian est devenu président de son conseil, et il a simultanément servi comme administrateur exécutif de CITIC Group (Source 2). Un changement de nom n'est pas une petite chose. Mettre le nom de la maison mère en tête du nouveau nom annonçait au marché exactement d'où venait cette société cotée et ce qui se tenait derrière elle : c'était la plateforme cotée phare de CITIC Group. Le président du conseil est la plus haute fonction dans la structure de gouvernance d'une société cotée de Hong Kong, responsable de présider le conseil et de fixer la direction générale de l'entreprise ; la fonction simultanée d'administrateur exécutif du groupe l'épinglait, en même temps, dans la propre couche de gouvernance du groupe parent. Un homme assis simultanément au sommet de la plateforme cotée et dans la direction exécutive du groupe parent faisait passer le canal entre plateforme et parent par sa propre personne : quand la plateforme avait besoin du soutien du parent, ce canal était le plus court disponible ; quand le parent avait besoin d'agir offshore par la plateforme, il était le plus court aussi. En regardant en arrière depuis la structure de gouvernance, la rapidité du sauvetage du parent dans la crise de 2008 est la preuve que ce canal existait — bien que ce soit une analyse structurelle, non un processus de décision consigné dans le dossier de recherche, et ce portrait marque l'analyse et le fait séparément.
Comptée de 1991 à la démission de 2009, la présidence de CITIC Pacific par Rong Zhijian a couvert près de dix-neuf ans, une durée que le dossier de recherche résume comme une présidence de dix-neuf ans (Source 1). Par simple différence d'années civiles, 1991 à 2009 fait dix-huit ans ; comptée inclusivement par les années initiale et finale, cela fait dix-neuf. Cette différence de comptage est consignée dans la section des lacunes ; le corps du texte adopte le résumé du dossier de recherche et note la méthode. Ce qu'une présidence de près de dix-neuf ans signifie se voit le plus clairement face à la gouvernance ordinaire des sociétés cotées : les présidents des sociétés cotées de Hong Kong changent au gré des résultats et des mouvements d'actionnariat par routine, et tenir le même siège pendant près de dix-neuf ans reposait non sur la seule nomination mais sur la stabilité à long terme de la structure d'actionnariat et le soutien du groupe. Son mandat coïncide exactement avec tout le parcours de CITIC Pacific, d'une plateforme de puces rouges nouvellement assemblée à un leader du secteur — l'histoire de la plateforme est l'histoire de son mandat — ce qu'exposent la section suivante, sur les fonds propres, et celle d'après, sur l'expansion.
4. La position en fonds propres : deuxième actionnaire à environ 18 %, derrière CITIC Group à 29 %
La différence fondamentale de Rong Zhijian avec la plupart des figures de cette série réside dans deux nombres de cette section. En 2008, il détenait environ dix-huit pour cent de CITIC Pacific et était le deuxième actionnaire de l'entreprise ; le premier actionnaire était CITIC Group, avec vingt-neuf pour cent (Source 2). Les deux nombres doivent être lus séparément. Les vingt-neuf pour cent du premier actionnaire montrent que, en termes de fonds propres, cette société cotée appartenait toujours fermement à CITIC Group : c'était la plateforme cotée d'un groupe d'État, non une entreprise rachetée par des mains privées. Les dix-huit pour cent du deuxième actionnaire montrent que le président détenait personnellement une participation privée réelle et importante à l'intérieur de cette plateforme d'État. Il n'était pas un cadre ne touchant qu'un salaire : chaque hausse et chaque baisse du cours de l'action réécrivait directement les chiffres de sa fortune personnelle. Fonction, identité et fonds propres étaient superposés en lui, et la couche des fonds propres est une que d'autres présidents ont rarement. Ce portrait épingle les deux nombres à l'année 2008, parce que c'est la datation que le dossier de recherche attache aux chiffres de participation. Les changements de la détention les autres années ne sont pas consignés dans le dossier, et ce portrait ne les écrit pas année par année.
Le sens de gouvernance d'une position de deuxième actionnaire mérite un paragraphe de plus, parce qu'il explique la forme de beaucoup de ce qui a suivi. Un président détenant près d'un cinquième de l'entreprise parle dans la salle du conseil non seulement avec l'autorité d'une fonction nommée mais avec la stature d'un actionnaire en son nom propre : il est à la fois le manager et un contributeur majeur de capital, et dans les bons moments les deux rôles se renforcent mutuellement — le cours de l'action monte, et la réputation managériale et la fortune personnelle montent ensemble. Dans les mauvais moments, les deux rôles subissent la pression simultanément, et ils enchevêtrent la question de la responsabilité : une perte géante était-elle un manquement du manager, le propre risque de marché d'un actionnaire majeur, ou les deux à la fois ? Les textes d'annonce ne répondent pas à cette question pour le lecteur. La tâche de ce portrait est seulement d'exposer la structure clairement. Avant 2008, Rong Zhijian était un homme en qui le fils du fondateur, le président du conseil et le deuxième actionnaire étaient combinés en une seule personne. Saisissez cette structure, et il devient clair pourquoi la perte sur options de 2008 n'était pas simplement l'événement financier d'une société cotée, mais le cas emblématique cité encore et encore dans toute cette série.
La couche des fonds propres porte une frontière de plus qui doit être écrite. Le dossier de recherche ne donne que le chiffre ponctuel d'environ dix-huit pour cent en 2008 ; il ne donne pas le processus par lequel ces actions ont été obtenues. Qu'elles viennent d'un arrangement fondateur, d'un placement de direction, d'achats sur le marché ou d'une accumulation au fil des années — ni le dossier de recherche ni les deux sources ne fournissent aucun enregistrement transaction par transaction, et ce portrait consigne cela dans les lacunes sans inférence dans aucune direction. De même, qu'il ait détenu des fonds propres dans des entreprises autres que CITIC Pacific est une question pour laquelle les matériaux de ce portrait ne fournissent aucune liste, et elle n'est pas développée. La tâche de cette section est d'épingler « deuxième actionnaire, environ dix-huit pour cent » comme un nombre avec une année et une source — non de tisser une histoire d'acquisition autour du nombre. Le nombre lui-même suffit à décrire la structure ; là où le processus d'acquisition ne peut pas être trouvé, l'espace reste vide.
5. Expansion et années de classements : participations aériennes, leadership des puces rouges et le Hurun Strong List, 2003–2007
Ce que CITIC Pacific a fait pendant le mandat de Rong est résumé dans le dossier de recherche en deux traits : elle a acquis des participations dans Cathay Pacific et Dragonair, et l'entreprise est ainsi devenue le leader parmi les valeurs de puces rouges (Source 2). Le poids des participations aériennes doit être lu dans un contexte hongkongais. Cathay Pacific est la compagnie aérienne phare de Hong Kong, et Dragonair exploitait le réseau de lignes reliant Hong Kong au continent ; pour une plateforme cotée à l'arrière-plan de groupe d'État continental de détenir des participations dans les deux compagnies signifiait que sa carte d'affaires s'étendait au-delà de la détention d'investissements jusqu'aux actifs d'économie réelle les plus emblématiques de Hong Kong. Le titre de leader des puces rouges, pendant ce temps, était le verdict du marché des capitaux sur l'entreprise : les puces rouges sont des sociétés constituées offshore, cotées à Hong Kong et portant un arrière-plan d'État continental, et CITIC Pacific s'est tenue longtemps en tête de ce tableau, l'une des fenêtres les plus précoces et les plus représentatives par lesquelles les investisseurs offshore ont appris à connaître les actifs des groupes d'État chinois. Le dossier de recherche ne donne ni les pourcentages ni la contrepartie des participations aériennes, et ce portrait ne fournit pas de chiffres. Ce qui peut être confirmé sont les deux conclusions qualitatives : les acquisitions ont eu lieu, et la position de leadership était réelle.
Marchant au pas de l'expansion de l'entreprise se trouvait la position personnelle de Rong dans les classements des fortunes : de 2003 à 2007, il a dominé le Hurun Strong List cinq années consécutives, et à un moment il a aussi dominé le classement des fortunes Forbes China (Source 2). Cinq années consécutives au sommet est la formulation exacte du dossier de recherche, et ce portrait l'adopte telle quelle — tout en mettant la preuve des classements à sa juste bride. Les listes Hurun et Forbes sont les estimations et classements de fortune personnelle d'organisations médiatiques. Elles prouvent que, ces années-là, les estimations publiées le plaçaient premier ; elles ne prouvent pas un chiffre de fortune précis, et elles ne prouvent pas comment la fortune a été obtenue. La valeur archivistique des listes réside dans leur fonction de marquage temporel. Elles fixent les années de sommet de la fortune et de la stature personnelles de Rong : de 2003 à 2007, l'entreprise était le leader des puces rouges, son président était le numéro un des listes, et fonction, fonds propres et identité se tenaient tous à leur point le plus haut simultanément. L'année suivante fut 2008. Sommet et tournant siègent si près l'un de l'autre dans la forme même de la chronologie ; ce portrait n'a qu'à disposer les années droit, et le lecteur le verra.
Un contraste, facilement négligé, appartient aussi à cette section. Les cinq années de listes de Rong furent les années mêmes où les classements de fortune des entrepreneurs chinois prenaient forme, et le sommet de ces classements était peuplé surtout de fondateurs d'entreprises privées. Un président de plateforme d'État classé aux côtés de fondateurs privés — et au-dessus d'eux — marque en soi son double caractère : en identité de gouvernance, il était un président nommé au sein d'un groupe d'État ; en identité de fortune, il était estimé comme un entrepreneur actionnaire majeur. Ce cas gagne sa place emblématique dans la série pour une raison de plus qui siège ici : il empêche la discussion de l'« aristocratie rouge » de s'arrêter au niveau de la nomination et de la fonction. Quand le président détient personnellement dix-huit pour cent de la plateforme, la question de savoir quelle part de l'appréciation de la plateforme appartient à l'État et quelle part à l'actionnaire individuel est un problème d'arithmétique écrit dans la structure d'actionnariat elle-même. Ce portrait ne répond pas à ce problème à la place du lecteur, et le dossier de recherche n'offre aucune donnée année par année de dividendes ou de cours d'action avec laquelle le calculer. La responsabilité du portrait est de copier le problème lui-même — les deux chiffres de participation et les cinq années d'enregistrements aux listes — avec exactitude dans l'archive.
6. Le tournant : environ 15.5 milliards de HK$ perdus sur des contrats accumulateurs en dollars australiens en 2008
En 2008, CITIC Pacific a perdu environ quinze milliards et demi de dollars de Hong Kong sur des contrats accumulateurs en dollars australiens (Sources 1, 2). C'est le tournant de tout le portrait, et la frontière des faits doit d'abord être tracée case par case. Quatre éléments peuvent être confirmés. L'instrument qui a causé la perte était un portefeuille de contrats accumulateurs en dollars australiens — des contrats dérivés liés au taux de change du dollar australien. L'ordre de grandeur de la perte était d'environ 15.5 milliards de HK$ ; le mot « environ » appartient à la propre formulation du dossier de recherche et est conservé ici plutôt que promu en un chiffre audité précis. L'année était 2008. Et le porteur de la perte était la société cotée, CITIC Pacific : la perte siégeait dans les livres de l'entreprise. Beaucoup plus ne peut pas être confirmé. Quand les contrats ont été conclus, qui étaient les contreparties, quels étaient les montants notionnels, qui à l'intérieur de l'entreprise les a proposés, qui les a approuvés, quand le risque a été découvert et comment il a été rapporté vers le haut — le dossier de recherche et les deux sources n'en fournissent rien. Ce portrait refuse de remplir ces cases à partir des versions circulantes trouvées ailleurs. Les pertes géantes sur dérivés engendrent des récits de seconde main riches en détails plus facilement que presque tout autre sujet ; plus le détail est riche, plus sa source doit être vérifiée, et le détail dont la source ne peut pas être vérifiée n'entre pas dans le corps d'un texte d'archive.
Ce que 15.5 milliards de HK$ signifie a besoin d'un cadre de référence, et le cadre ne peut être bâti qu'à partir des nombres à l'intérieur du dossier de recherche : le premier actionnaire de l'entreprise, CITIC Group, détenait vingt-neuf pour cent, et son deuxième actionnaire, Rong Zhijian lui-même, détenait environ dix-huit pour cent. Une perte sur dérivés de dizaines de milliards de dollars de Hong Kong frappe non seulement le compte de résultat d'une année mais la base même de l'entreprise comme entité en continuité d'exploitation — et c'est l'arrière-plan contre lequel le mot « sauvetage » apparaît dans la section suivante. Une société cotée ordinaire qui se serait creusé un trou de cette taille ferait ordinairement face à un cours d'action en effondrement, à une restructuration de dette ou même à une liquidation comme issues de marché. L'issue de CITIC Pacific fut différente, parce que derrière elle se tenait un parent détenant vingt-neuf pour cent. La taille de la perte et la nécessité du sauvetage sont deux faces d'une même pièce. Ce portrait place les deux faces dans des sections adjacentes afin que les lecteurs puissent les comparer : combien a été perdu a déterminé la taille de la main nécessaire pour rattraper l'entreprise, et qui l'a rattrapée a déterminé le caractère final de ce cas.
La responsabilité est la question que cette section ne peut pas éviter — et celle où la retenue est la plus obligatoire. Rong Zhijian était président du conseil à l'époque, le plus haut responsable dans la gouvernance de l'entreprise, et la perte géante est survenue pendant son mandat. C'est un fait de temps et de fonction, et ce portrait l'écrit comme tel. Mais entre « survenu pendant son mandat » et « décidé par lui personnellement » ou « ordonné par lui personnellement » s'étend toute une chaîne de preuves que seuls des documents internes pourraient faire traverser au lecteur : enregistrements d'approbation des contrats, rapports de gestion des risques, procès-verbaux du conseil. Ni le dossier de recherche ni les deux sources ne contiennent un seul document de ce type, et ce portrait n'écrit donc aucune phrase pointant vers un processus de décision personnel. De même, le traitement interne de l'entreprise après l'événement et toutes mesures réglementaires ultérieures ne sont pas consignés dans le dossier de recherche, ne sont pas développés ici, et ne sont consignés que dans les lacunes. La position de l'archive dans cette section peut être résumée simplement : la perte est réelle, sa grandeur a une formulation publiée, et le président était en fonction — c'est réel aussi. Au-delà, le processus et la responsabilité personnelle sont sans enregistrement public. Dire exactement cela, et s'arrêter là, est ce qu'exige simultanément la responsabilité envers les faits et envers le sujet.
7. Sauvetage et démission : le crédit de soutien de 1.5 milliard de dollars US de la maison mère et l'annonce du 8 avril 2009
Ce qui a rattrapé CITIC Pacific après la perte géante fut sa maison mère, CITIC Group. La formulation du dossier de recherche est que l'entreprise a été portée à travers la crise par des arrangements incluant l'injection par la maison mère CITIC Group d'un crédit de soutien de 1.5 milliard de dollars US (Sources 1, 2). La phrase doit être lue mot à mot. « Maison mère » identifie le sauveteur : non un investisseur de marché, non une appropriation directe des finances de l'État, mais le premier actionnaire, détenant vingt-neuf pour cent. « Un crédit de soutien de 1.5 milliard de dollars US » identifie l'instrument : un crédit de soutien est une facilité de crédit engagée dont la fonction, au moment où une entreprise a le plus besoin de liquidité et d'endossement de crédit, est d'envoyer aux créanciers et au marché un signal sans équivoque — quelqu'un se tient derrière cette entreprise, et ses dettes n'ont pas à être mises en doute. Les mots « arrangements incluant » disent au lecteur que la formulation du dossier de recherche est un résumé : il y avait d'autres arrangements de soutien en plus du crédit de soutien, leur liste détaillée n'est pas développée dans le dossier, et ce portrait ne la complète pas. Et « portée à travers la crise » énonce le résultat : l'entreprise n'a pas été liquidée, n'a pas été forcée de vendre ses actifs centraux à bas prix, et a gardé sa cotation. Ces quatre couches ensemble sont le sens complet de « sauvetage » dans la ligne principale de ce portrait : la plateforme présidée par un prince rouge s'est creusé un trou géant, et les ressources qui l'ont rempli venaient de l'intérieur du système du groupe parent que la génération de son père avait fondé.
Le sauvetage a résolu le problème de survie de l'entreprise. Il n'a pas résolu la position du président. Le 8 avril 2009, CITIC Pacific a annoncé que Rong Zhijian avait démissionné comme administrateur et président du conseil, et que Chang Zhenming lui succéderait (Source 1). Les éléments de l'annonce sont consignés un par un. La date était le 8 avril 2009. Les postes démissionnés incluaient à la fois administrateur et président du conseil — une sortie simultanée du conseil et de sa plus haute fonction, non un arrangement de recul vers une deuxième ligne. Le successeur, Chang Zhenming, était nommé dans la même annonce, ce qui marque le changement comme un passage de relais avec arrangements pris plutôt qu'une vacance. Et Sina News a porté l'annonce le lendemain sous le titre de la démission de Rong (Source 1). Avec cela, l'ère Rong Zhijian chez CITIC Pacific, commencée en 1991, a formellement pris fin. Dans l'ordre des événements, la démission a suivi la perte géante et le sauvetage d'environ une demi-année ; cet ordre est ce que l'archive peut confirmer. Quant à la manière dont la décision de démissionner s'est formée — qu'il s'agisse d'une démission volontaire, d'un arrangement du groupe ou du résultat d'une négociation entre plusieurs parties — l'annonce ne le dit pas, le dossier de recherche ne le consigne pas, et ce portrait consigne le point dans les lacunes plutôt que d'écrire un motif au nom de quiconque.
Cette section se ferme en rassemblant la ligne principale du portrait en langage d'archive. Rong Yiren a fondé CITIC. Rong Zhijian a dirigé sa plateforme cotée de Hong Kong pendant près de dix-neuf ans et en était simultanément le deuxième actionnaire. La plateforme a perdu environ 15.5 milliards de HK$ sur des contrats d'options en dollars australiens. Le groupe parent l'a portée à travers la crise par des arrangements incluant un crédit de soutien de 1.5 milliard de dollars US, et l'entreprise a survécu. Le président a démissionné par annonce le 8 avril 2009, et Chang Zhenming lui a succédé. Chaque étape de cette ligne peut être vérifiée contre une annonce ou le texte d'un site institutionnel — et c'est précisément pourquoi le dossier de recherche désigne ceci comme le cas emblématique d'« un prince rouge présidant la plateforme cotée d'un groupe d'État, dont la perte géante a été absorbée par le groupe parent ». Ce portrait adopte cette désignation telle quelle et l'a dépliée dans les années, les nombres et les fonctions des sept sections ci-dessus. « Emblématique » n'est pas la rhétorique de ce site ; c'est l'évaluation que la propre structure probatoire de ce cas porte avec elle. Les relations structurelles que d'autres portraits doivent argumenter avec effort sont, dans ce cas, écrites en entier dans les annonces et les chiffres d'actionnariat d'une société cotée.
8. La frontière de la preuve : le poids probatoire différent de la barre, de la perte et du sauvetage
Ce qui peut être prouvé, rassemblé : Rong Zhijian est le fils unique de Rong Yiren, la relation consignée de manière concordante dans des textes publics dont la page biographique du site de l'Université de Tianjin (Source 2) ; Rong Yiren a fondé CITIC en 1979 ; Rong Zhijian s'est installé à Hong Kong pour les affaires en 1978, a rejoint CITIC Hong Kong en 1986/87 comme vice-président et directeur général ; CITIC Hong Kong a acquis Taifu Development et y a injecté des actifs en 1990 ; l'entreprise a été renommée CITIC Pacific en 1991, avec Rong Zhijian comme président du conseil et simultanément administrateur exécutif de CITIC Group (Source 2) ; pendant son mandat, CITIC Pacific a acquis des participations dans Cathay Pacific et Dragonair et est devenue le leader parmi les valeurs de puces rouges, tandis que lui-même dominait le Hurun Strong List cinq années consécutives de 2003 à 2007 et dominait à un moment le classement des fortunes Forbes China (Source 2) ; en 2008, il détenait environ dix-huit pour cent comme deuxième actionnaire, CITIC Group détenant vingt-neuf pour cent comme premier (Source 2) ; en 2008, CITIC Pacific a perdu environ 15.5 milliards de HK$ sur des contrats accumulateurs en dollars australiens, et la maison mère CITIC Group l'a soutenue à travers la crise par des arrangements incluant un crédit de soutien de 1.5 milliard de dollars US (Sources 1, 2) ; et le 8 avril 2009, CITIC Pacific a annoncé sa démission comme administrateur et président, avec Chang Zhenming lui succédant (Source 1). Chaque élément ci-dessus porte un numéro de source, au grade A.
Ce qui ne peut pas être prouvé est exposé point par point également : les dates de signature, les contreparties, les conditions et le processus d'approbation des contrats accumulateurs en dollars australiens — ni le dossier de recherche ni les deux sources ne contiennent de documents internes ; le chiffre audité précis de la perte — la formulation publiée n'est que l'ordre de grandeur d'« environ 15.5 milliards de HK$ » ; le processus transaction par transaction par lequel Rong Zhijian a obtenu ses quelque dix-huit pour cent — seul le chiffre ponctuel de 2008 existe, sans enregistrement de l'historique d'acquisition ; la liste détaillée et les conditions des arrangements de sauvetage au-delà du crédit de soutien de 1.5 milliard de dollars US — le dossier de recherche n'offre que la formulation sommaire « arrangements incluant » ; le motif concret et le processus de décision derrière la démission — non énoncés dans l'annonce ; et les postes, activités et circonstances présentes de Rong Zhijian après sa démission de 2009 — non consignés dans le dossier de recherche ni les deux sources. Sur ce dernier point, ce portrait écrit « aucun enregistrement public » et n'ajoute rien. Sur chacun de ces éléments, ce portrait ne consigne que l'état d'absence, et ne tire aucune inférence dans aucune direction.
Une seule phrase de conclusion. La forme que ce cas laisse dans l'archive publique est un arc complet : le fils d'un fondateur est entré dans le système, s'est assis dans le siège le plus haut de sa plateforme cotée, et a partagé, comme actionnaire majeur, les cinq années dorées de la plateforme ; puis, après une perte géante sur dérivés, le groupe parent est intervenu pour rattraper l'entreprise, et l'homme lui-même est parti par annonce. Les jugements sur ce cas peuvent prendre bien des positions — sur la gouvernance, sur la responsabilité, sur les gains et les pertes des actifs d'État — et les positions peuvent être argumentées. Mais l'archive précède la prise de position. Ce portrait cloue chaque année et chaque nombre vérifiables à la chronologie et laisse chaque case non vérifiable vide, avec la raison de son vide énoncée. La valeur spéciale de ce cas est que ses cases clés sont presque entièrement remplies de texte de niveau annonce, et que ce qui reste vide n'est que le processus interne. C'est exactement pourquoi il se tient comme le cas emblématique de cette série.
<!--正文结束-->
Sources
- Sina News (Sichuan News Network – Chengdu Evening News), "Rong Zhijian Resigns", 2009-04-09 — Key points: carries CITIC Pacific's announcement of 8 April 2009 that Rong Zhijian resigned as director and chairman of the board, with Chang Zhenming succeeding him: https://news.sina.cn/sa/2009-04-09/detail-ikkntian1500649.d.html — Official record (grade A).
- Tianjin University, School of Electrical Automation and Information Engineering, official website, "Rong Zhijian", no date shown — Key points: son of Rong Yiren; chairman of CITIC Pacific; records the move to Hong Kong, the joining of CITIC Hong Kong, the renaming as CITIC Pacific, the airline stakes, the rich-list record and the shareholding: https://seea.tju.edu.cn/info/1238/3577.htm — Official record (grade A).
Lacunes matérielles (énoncées telles que trouvées)
- Écart de datation pour l'arrivée chez CITIC Hong Kong : Le dossier de recherche présente 1986 et 1987 côte à côte. Ce portrait écrit 1986/87 et ne choisit pas une seule année de sa propre autorité.
- Comptage de la présidence : Prendre fonction en 1991 et démissionner en 2009 donne une simple différence calendaire de dix-huit ans ; le dossier de recherche résume le mandat comme dix-neuf ans, en comptant les années initiale et finale. Ce portrait note la différence de méthode de comptage et ne modifie pas la formulation du dossier.
- Détail de la décennie d'affaires à Hong Kong : Entre l'installation à Hong Kong de 1978 et l'arrivée chez CITIC Hong Kong en 1986/87, les affaires qu'il a menées, les institutions avec lesquelles il a travaillé et l'accumulation de son capital n'ont aucune liste vérifiable dans le dossier de recherche ni les deux sources.
- Détails de l'acquisition et de l'injection : La contrepartie de l'acquisition de Taifu Development en 1990, la liste des actifs injectés et le processus des votes du conseil, ainsi que les pourcentages exacts et la contrepartie des participations dans Cathay Pacific et Dragonair, ne sont pas fournis dans le dossier de recherche.
- Processus d'acquisition de la participation : La détention d'environ 18 % n'existe que comme un chiffre ponctuel de 2008. La manière de son acquisition et ses changements au fil des années n'ont aucun enregistrement public transaction par transaction, et aucune liste de ses détentions en dehors de CITIC Pacific ne peut être vérifiée.
- Processus interne des contrats d'options : Les dates de signature, les contreparties, les montants notionnels, le processus d'approbation et de remontée des risques des contrats accumulateurs en dollars australiens ne sont documentés dans aucun dossier interne disponible dans le dossier de recherche ni les deux sources. La perte n'existe que dans l'ordre de grandeur publié d'environ 15.5 milliards de HK$, sans chiffre audité précis.
- Vue complète des arrangements de sauvetage : Au-delà du crédit de soutien de 1.5 milliard de dollars US, les autres arrangements de soutien n'existent dans le dossier de recherche que sous la phrase sommaire « arrangements incluant ». Leur liste détaillée, leurs conditions et leur exécution ultérieure sont sans enregistrement public disponible à citer.
- Raisons de la démission : L'annonce du 8 avril 2009 ne consigne que la démission et l'arrangement de succession, non les raisons. Le processus par lequel la décision de démission s'est formée est sans enregistrement public.
- Circonstances après 2009 : Les nouveaux postes, les activités publiques et les circonstances présentes après la démission ne sont pas consignés dans le dossier de recherche ni les deux sources. Il n'y a aucun enregistrement public, et ce portrait n'ajoute rien.
Contact : endccpworld@proton.me