
La familia Jiang Zemin: tres generaciones, de las plataformas de capital estatal a un fondo en dólares
Las entregas anteriores describieron varias formas de privilegio: un privilegio que se detuvo en los beneficios de nivel de vida, un privilegio que fue interrumpido, un privilegio heredado dentro de un sector. Esta es una cuarta forma, y la más cercana a las «finanzas modernas»: la primera generación se situó en la cúspide del poder; la segunda convirtió la posición en una plataforma de inversión de capital estatal y en toda una carrera de tecnócrata científico; la tercera convirtió el apellido en la capacidad de captación de un fondo en dólares estadounidenses — con el hombre más rico de Hong Kong y un fondo soberano de Singapur sentados entre sus inversores, y Jack Ma sentado al otro lado de la mesa de negociación.
Las huellas que esta familia ha dejado en el registro público tienen un rasgo llamativo: los registros de participaciones accionarias no se encuentran casi en ninguna parte. No encontrado no significa inexistente; significa solo que lo que el mundo abierto puede fijar no es «cuánto posee», sino «dónde estuvo». Y cada lugar en el que estuvo era una puerta por la que la gente común no puede entrar: una tienda libre de impuestos aeroportuaria que no puede abrir sin una licencia especial, una negociación de recompra de diez mil millones de dólares en la que un joven recién salido de la universidad ocupó el asiento de negociador principal, una lista de accionistas en vísperas de una OPV que mantuvo despiertos a los reguladores por la noche. Esta pieza sigue ese orden — primero las posiciones, después las transacciones, y por último una separación estricta entre la capa de acusaciones y la capa de pruebas.
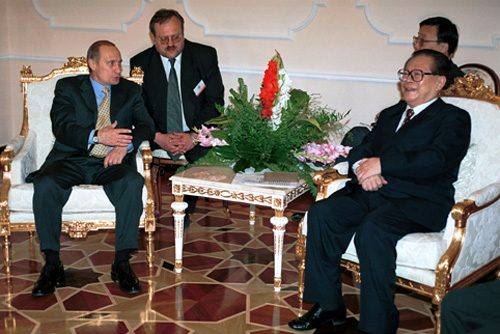
I. Jiang Zemin: raíces en Shanghái y una filosofía de vida digna de cita
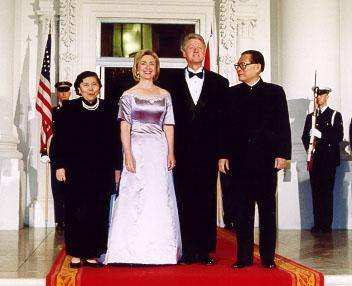
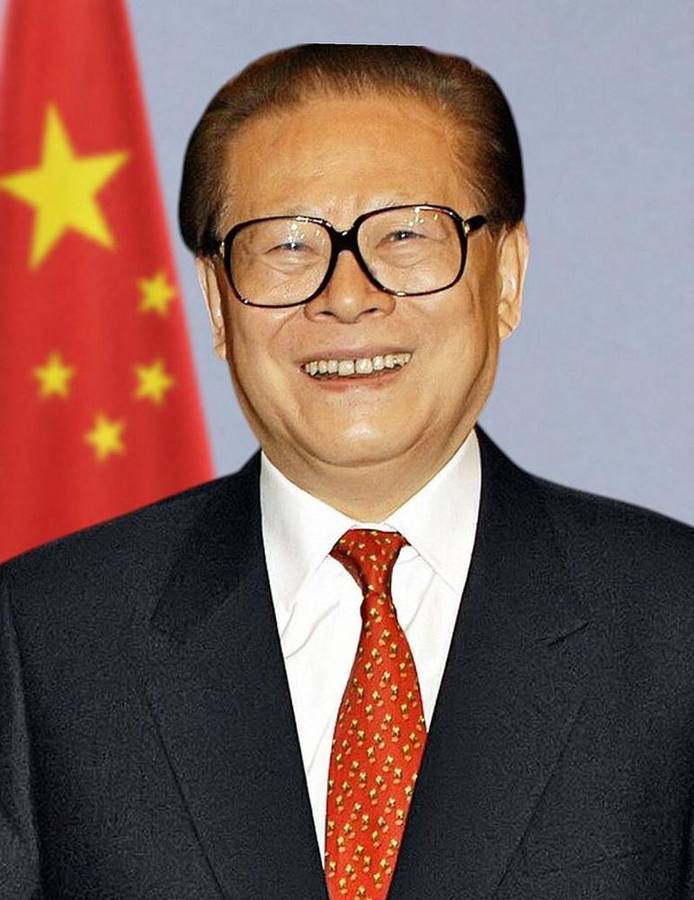
Jiang Zemin nació el 17 de agosto de 1926 en Yangzhou, Jiangsu, y se formó como ingeniero: se graduó en 1947 en el departamento de ingeniería eléctrica de la Universidad Jiao Tong de Shanghái, fue ministro de Industria Electrónica en 1983, alcalde de Shanghái en 1985 y secretario del Partido en Shanghái en 1987; en junio de 1989 se convirtió en secretario general del Comité Central del PCCh, en 1993 en presidente de la República Popular China; dejó el cargo de secretario general en 2002, el de presidente en 2003 y el de presidente de la Comisión Militar Central en 2004, y murió en Shanghái el 30 de noviembre de 2022. (Fuente 16) Su base de poder era Shanghái: durante los trece años en que dirigió el país, el cuerpo de cuadros de Shanghái entró con él en departamentos clave de todo el gobierno central, y de ahí surgió el término «camarilla de Shanghái» (Shanghai bang). Esta pieza no escribe su historia política; registra solo dos cosas relevantes para la familia.
La primera es la geografía. El panorama empresarial de la segunda y la tercera generación de la familia — Shanghai Lianhe Investment, el negocio libre de impuestos de los aeropuertos de Shanghái, la Universidad ShanghaiTech — se encuentra casi por completo en Shanghái; toda la carrera de Jiang Mianheng nunca salió del sistema y las redes de capital de esta ciudad. El padre dirigió Shanghái primero, y el hijo partió después desde las plataformas de capital estatal de esta ciudad; esa secuencia la sostienen las propias trayectorias públicas y no necesita ninguna explicación entre bastidores.
La segunda es una frase. El 27 de octubre de 2000, tras recibir al jefe ejecutivo de Hong Kong, Tung Chee-hwa, en Pekín para su informe de gestión, Jiang Zemin fue presionado por periodistas de Hong Kong sobre si estaba «designando personalmente» (qinding) a Tung para la reelección; perdió los estribos en el acto y sermoneó a la prensa de Hong Kong, en el curso de lo cual pronunció la frase que después se difundió tan ampliamente: que «hacerse rico en silencio» (mensheng da facai) es lo mejor (en esencia). Este intercambio se conserva en vídeo público completo y en reportajes de muchos medios, con la ocasión, la fecha y los interlocutores todos registrados. (Fuente 12) La frase se coloca al frente de esta pieza no porque pueda probar transacción alguna — no puede probar ni una sola —, sino porque la imagen pública de esta familia durante los veinte años siguientes es precisamente una nota a pie de página de esa frase: los dos hijos casi nunca hablaron de negocios en los medios continentales, y el fondo de la tercera generación nunca responde a las solicitudes de comentarios. En esta familia, el «silencio» no es un rumor; es un patrón de comportamiento observable.
II. Jiang Mianheng: el currículo estándar de un tecnócrata científico
Jiang Mianheng, hijo mayor de Jiang Zemin, nació en Shanghái en abril de 1951. Se graduó en 1977 en el Segundo Departamento de Física de la Universidad de Fudan, obtuvo una maestría en 1982 en el Instituto de Semiconductores de la Academia China de Ciencias (CAS) y después trabajó en el Instituto de Metalurgia de Shanghái de la CAS. En septiembre de 1986 fue a estudiar a Estados Unidos; en junio de 1991 obtuvo un doctorado en ingeniería eléctrica en la Universidad Drexel de Filadelfia, con una tesis en el campo de la superconductividad de alta temperatura; tras graduarse trabajó un tiempo en Hewlett-Packard, en Estados Unidos. En enero de 1993 regresó a China, al Instituto de Metalurgia de Shanghái, donde su trabajo se orientó hacia la comercialización de los resultados de investigación; en julio de 1997 se convirtió en director del instituto. En noviembre de 1999 llegó a vicepresidente de la CAS, a cargo de la investigación y el desarrollo de alta tecnología en toda la academia. (Fuente 9)
A partir de ahí su nombre aparece en las listas oficiales de una serie de proyectos nacionales de ciencia e ingeniería: comandante adjunto jefe de la Shenzhou V (2004), científico jefe del pequeño satélite «Innovation I», jefe adjunto del grupo dirigente del programa de exploración lunar y comandante adjunto jefe del programa Chang'e (2007), comandante adjunto jefe de la Shenzhou VII (2008). Reuters señaló en 2014 que también dirigió el esfuerzo de la CAS en un nuevo tipo de energía nuclear (la línea del reactor de sales fundidas de torio). En noviembre de 2011 dejó la vicepresidencia de la CAS y pasó a presidir la Sección de Shanghái de la CAS; en febrero de 2014 apareció por primera vez en los medios oficiales en calidad de «rector de la Universidad ShanghaiTech» — la nueva universidad, fundada conjuntamente por el gobierno municipal de Shanghái y la CAS, había sido aprobada en 2013, y él fue su rector fundador. En junio de 2024 pasó a ser presidente del Consejo de la Universidad ShanghaiTech, dejando de ejercer como rector. (Fuentes 3, 9)
Mirado por sí solo, no hay nada irregular en este currículo: es el artefacto estándar de un doctorado retornado del extranjero que asciende paso a paso dentro del establishment científico, con cada paso formalmente nombrado. Pero esta pieza no puede mirar solo esta cara, porque durante el mismo período este hombre presidió también un conjunto de instituciones completamente distinto — una plataforma de inversión, una empresa de telecomunicaciones, una planta de semiconductores. Los dos currículos son dos caras de un mismo hombre y una misma vida; vistos por separado, ninguna de las dos caras está completa.
III. Shanghai Lianhe Investment y el «príncipe de la industria de la información»
Shanghai Lianhe Investment Co., Ltd. (Lianhe Investment / United Investments) es la plataforma estatal de inversión del gobierno municipal de Shanghái, presidida durante un largo período por Jiang Mianheng (presidente; Reuters lo llamó en 2014 consejero delegado de la empresa). Su condición patrimonial puede verificarse todavía hoy en documentos de empresas cotizadas: el folleto de la Bolsa de Hong Kong de una sociedad controladora del grupo Lianhe confirma que la Comisión de Supervisión y Administración de Activos Estatales de Shanghái es el controlador último que ejerce el control a través de Lianhe — Lianhe es el brazo inversor de la SASAC de Shanghái. (Fuente 17) En marzo de 2001, la revista estadounidense Fortune publicó un extenso reportaje, «The Digital Prince of China», en el que llamaba a Jiang Mianheng el «príncipe de la industria de la información» de la China de la época: Fortune estimó que el fondo de capital riesgo gestionado por Lianhe Investment era del orden de US$140 million, aproximadamente el 16 % de todos los fondos institucionales de capital riesgo de China en aquel momento. (Fuente 2) Nótese el calibre de esta cifra: era el mercado chino de capital riesgo de 2001, cuando la base de todo el sector ya era pequeña de por sí; pero, a la inversa, en un mercado que apenas arrancaba, que una sola plataforma municipal de capital estatal representara una sexta parte de él, y que el hombre que la dirigía fuera el hijo mayor del presidente en ejercicio — el titular de Fortune apuntaba precisamente a esta estructura.
El brazo de capital riesgo de Lianhe es New Margin Ventures (Xinhui Touzi). Un gráfico del reportaje de Reuters de 2014, con datos de Thomson Reuters y Preqin, registra la captación acumulada conjunta de New Margin y Shanghai Lianhe en aproximadamente US$1.1 billion; su cartera, según los reportajes públicos, incluía AsiaInfo y Red Flag Software. AsiaInfo fue una de las empresas chinas de internet de primera generación que cotizaron en Estados Unidos: Fortune registra que en su primer día de cotización en el Nasdaq, en marzo de 2000, el precio de la acción de AsiaInfo se disparó un 315 %. (Fuentes 2, 3)
En febrero de 2012, DreamWorks Animation anunció la formación de una empresa conjunta, Oriental DreamWorks, con China Media Capital, Shanghai Media Group y Shanghai Lianhe Investment, para desarrollar películas de animación y proyectos de entretenimiento temático en Shanghái — y en su reportaje de dos años después Reuters seguía usando «Shanghai Lianhe posee acciones de Oriental DreamWorks» como una de las notas identificativas de Jiang Mianheng. (Fuente 3) La importancia de este hilo no reside en el importe (los detalles de la empresa conjunta nunca se revelaron por completo), sino en la posición: cuando un estudio de animación de primer nivel de Hollywood entró en China, sentado en el lado de los inversores chinos estaba, una vez más, esta plataforma municipal de capital estatal.
La lista de participaciones de Lianhe produjo después otro nombre que se solapa con la otra identidad de Jiang Mianheng: Shanghai United Imaging Healthcare — una empresa de equipos médicos de alta gama fundada en 2011, con inversión conjunta del grupo Lianhe y el sistema de la CAS. Cuando Xi Jinping inspeccionó United Imaging en mayo de 2014, uno de quienes lo acompañaban era Jiang Mianheng, entonces rector de la Universidad ShanghaiTech. La identidad del inversor y la identidad del científico nunca fueron dos líneas separadas en este hombre. (Fuente 18)
Comprimida esta sección en una frase verificable: desde finales de los años 1990 hasta principios de la década de 2010, Jiang Mianheng, en su condición de hijo del secretario general y presidente, presidió durante más de una década una plataforma municipal de inversión de capital estatal de Shanghái, cuyos fondos de capital riesgo representaron en su momento aproximadamente una sexta parte del capital riesgo institucional nacional (el calibre de 2001) — un hecho fijado conjuntamente por los reportajes de Fortune y Reuters con trece años de diferencia. En cuanto a cuánta participación poseía personalmente en ella o cuántos ingresos obtuvo, no existe documento alguno en el mundo público; esta pieza lo registra con franqueza en la lista de lagunas.
IV. China Netcom: una empresa nacida para romper un monopolio
La aparición más sonada del nombre de Jiang Mianheng llegó con China Netcom.
En 1999, en un panorama en el que China Telecom monopolizaba el mercado de línea fija, el Consejo de Estado aprobó la creación de una nueva operadora de banda ancha — China Netcom (la llamada «pequeña Netcom» dentro del sector). El reportaje de Fortune de 2001 decía que Jiang Mianheng había persuadido al círculo decisorio más alto de Pekín para que aprobara la empresa; Netcom estaba respaldada por accionistas institucionales como el Ministerio de Ferrocarriles, la Administración Estatal de Radio, Cine y Televisión, la Academia China de Ciencias y Shanghai Lianhe Investment, y tendió unos 8,500 kilómetros de fibra óptica que cubrían las 17 ciudades más ricas; su primera ronda de colocación privada valoró la empresa en US$2.7 billion. Fortune llamó a Netcom, sin rodeos, la «empresa insignia» de Jiang Mianheng. La investigación de 2012 de The New York Times sobre los princelings lo llamó «promotor clave» de la aprobación y creación de Netcom. (Fuentes 1, 2) Las operaciones reales de Netcom las dirigía como consejero delegado el gestor profesional Edward Tian (Tian Suning); durante un tiempo, el negocio de telefonía IP y banda ancha de la empresa presionó el precio de una llamada Pekín–Nueva York de 60 centavos por minuto a 28 centavos, sacudiendo de verdad la antigua estructura tarifaria de las telecomunicaciones. (Fuentes 2, 13)
La historia posterior de la empresa está entera en documentos públicos: en 2002, Netcom se combinó con los activos de la antigua China Telecom en las diez provincias del norte y con Jitong para formar China Network Communications Group Corporation; en noviembre de 2004 su vehículo de cotización en Hong Kong, China Netcom Group Corporation (Hong Kong) Limited, cotizó en la Bolsa de Hong Kong y en la Bolsa de Nueva York; en la reestructuración de las telecomunicaciones de 2008, Netcom se fusionó en China Unicom y el vehículo de cotización fue retirado de bolsa. (Fuente 13)
El calibre probatorio de esta sección debe explicitarse, porque es la demostración metodológica de esta pieza: «participó en la fundación y lideró la promoción» está respaldado — dos medios autorizados lo registran de forma consistente; «poseyó acciones personalmente» no está respaldado — nunca apareció en ninguna declaración de participaciones, y no existe documento público de proporción accionarial alguna. La charla popular de que «Netcom era la empresa de Jiang Mianheng», en el sentido de que él poseía personalmente la operadora, sustituye «dirigir una empresa estatal» por «poseer una empresa»; esta pieza no la adopta. El paso más lejos que esta pieza puede dar es: en 1999, la aprobación y fundación de una operadora nacional de telecomunicaciones que solo podía crearse con aprobación especial del Consejo de Estado fue liderada y promovida por el hijo del presidente en ejercicio — en la industria china de las telecomunicaciones de aquella época, una licencia de ese tipo era en sí misma el mayor activo.
V. Grace Semiconductor: una sociedad escrita en chips
En 2000, Jiang Mianheng cofundó Grace Semiconductor Manufacturing Corporation con, entre otros, Winston Wong (Wang Wen-yang), de la familia Wang Yung-ching de Taiwán, construyendo una fundición de chips en Zhangjiang, Shanghái. Grace contrató en su momento los servicios de Neil Bush, hermano menor del presidente estadounidense George W. Bush, como asesor, un hecho del que informaron los medios estadounidenses de la época. (Fuente 9)
La escala de Grace nunca se acercó a la de SMIC más adelante, y su lugar en esta pieza no está en el éxito o el fracaso, sino en la lista de socios: a un lado, el hijo mayor del líder supremo de China; a otro, el heredero de la mayor familia industrial de Taiwán; y en el asiento del asesor, el hermano menor de un presidente de Estados Unidos. Los semiconductores son una industria estratégica nacional; construir una planta requiere suelo, divisas y permisos de importación de equipos — en la China de 2000, quien pudiera sentar a tres partes así en una misma mesa de accionistas estaba aportando él mismo una especie de «capital» que solo un apellido determinado podía proporcionar. Grace fue absorbida después por el grupo HHGrace (Hua Hong) (según los reportajes); los detalles de sus cambios accionariales no tienen documentación pública completa, y esta pieza la registra solo hasta su fundación.
El panorama de Jiang Mianheng ya puede desplegarse: una plataforma de inversión de capital estatal (Shanghai Lianhe), capital riesgo (New Margin), una operadora de telecomunicaciones (Netcom), una planta de semiconductores (Grace), una empresa conjunta de animación (Oriental DreamWorks), además de, dentro del sistema, vicepresidente de la CAS, comandante adjunto jefe de programas espaciales y rector universitario. Cada bloque de este panorama tiene documentación pública que prueba «que él estuvo allí», y ni un solo bloque tiene un documento que pruebe «cuánto poseía personalmente». Eso no es una omisión de esta pieza; es la forma entera del material que esta familia ha dejado al mundo público — y la historia de la siguiente generación repetirá la misma estructura en una forma distinta.
VI. Jiang Miankang: la página más fina de esta familia
Jiang Miankang, segundo hijo de Jiang Zemin, nació en septiembre de 1954. Se graduó en 1985 en la Universidad Politécnica de Shanghái (Segunda Universidad Politécnica de Shanghái) y después trabajó en el Instituto de Investigación de Aparatos Eléctricos de Shanghái; entre 1999 y 2006 obtuvo un doctorado en activo en la Universidad Normal de China Oriental. Sus cargos públicos son solo tres: inspector (xunshiyuan) de la Comisión Municipal de Construcción y Gestión de Shanghái, inspector de la Comisión Municipal de Construcción Urbano-Rural y Transporte de Shanghái, y director del Centro de Investigación de Información sobre Desarrollo Urbano de Shanghái. (Fuente 10) «Inspector» es un grado de rango no directivo en la secuencia de la función pública — elevado, pero sin poder departamental real. El techo de la carrera del segundo hijo en esta familia se detuvo en el grado de inspector de los órganos municipales de Shanghái.
En las sucesivas investigaciones sobre princelings de The New York Times, Reuters y The Wall Street Journal, Jiang Miankang está casi por completo ausente; su nombre no aparece en ninguna de las dos listas offshore del ICIJ; no tiene ningún cargo empresarial ni registro accionarial verificable a su nombre — dentro del ámbito comprobado para esta serie, la conclusión es «no encontrado» (chawu), no «no comprobado». (Fuentes 1, 3, 10)
Sobre él solo hay una acusación ampliamente difundida, que debe registrarse por separado conforme a las reglas probatorias: Yang Xiuzhu, exvicealcaldesa de Wenzhou, declaró a los medios, mientras su propio caso la enredaba, que, cuando era la vicealcaldesa de Wenzhou encargada de la construcción urbana, Jiang Miankang le había exigido 500 mu de tierra y ella se había negado repetidamente. (Fuente 10) Estas palabras proceden del contexto de su propia defensa; son una declaración unilateral, sin segunda fuente ni corroboración documental. Esta pieza registra solo que «tal afirmación existe, y su procedencia», y no la adopta como hecho — incluirla aquí pretende demostrar cómo trata esta pieza la capa de acusaciones: registrar, citar la fuente, graduar, no usar.
Esta sección sobre Jiang Miankang termina aquí. De dos hermanos, uno presidió una plataforma de capital estatal y una empresa de telecomunicaciones, y el otro alcanzó la inspectoría de un órgano municipal — el tipo de cambio del mismo apellido difirió entre los dos hombres en una medida incalculable. El contraste es en sí mismo material: muestra que los recursos de esta familia no se distribuyeron por igual, sino que se concentraron fuertemente en el hijo mayor y el nieto mayor.
VII. Jiang Zhicheng y Boyu Capital: convertir un apellido en un fondo
La historia de la tercera generación sube abruptamente en densidad documental — porque el escenario de esta generación no está dentro del sistema, sino en la industria de fondos de Hong Kong y las Islas Caimán, donde hay documentos de registro, informes de captación y folletos de OPV.
(1) El hombre y el fondo
Jiang Zhicheng (nombre en inglés Alvin Jiang), hijo de Jiang Mianheng y nieto de Jiang Zemin, se graduó en la Universidad de Harvard en 2010 y entró como analista en la división de capital privado de Goldman Sachs en Hong Kong; nueve meses después se marchó para fundar Boyu Capital. El 21 de septiembre de 2010 presentó los documentos de registro de Boyu en Hong Kong, nombrándose a sí mismo director único. (Fuente 3)
La composición del equipo fundador de Boyu es la primera clave para entender este fondo. Sus socios no eran coetáneos, sino tres veteranos con unos cincuenta años de experiencia sectorial entre ellos: Margaret Yang (Ma Xuezheng; exdirectora financiera de Lenovo Group y exejecutiva de TPG), Zhang Zixin (exejecutivo del Grupo Ping An, a quien se atribuye haber liderado el cambio de rumbo de Ping An en la década de 2000) y Louis Cheung (Tong Xiaomeng; exejecutivo de las consolidadas firmas estadounidenses de capital privado Providence Equity y General Atlantic, y supervisor de Jiang Zhicheng durante sus prácticas de verano de 2008 en General Atlantic). En el lado de los inversores (LP), Reuters nombró a dos: el hombre más rico de Asia, Li Ka-shing, y el fondo soberano de Singapur, Temasek. El primer fondo de Boyu captó US$1 billion; cuando Reuters publicó en abril de 2014, su captación acumulada era de aproximadamente US$1.6 billion, y un segundo fondo de US$1.5 billion estaba en fase avanzada de captación. (Fuentes 3, 4)
Traducida esta estructura a una frase llana: un joven de 25 años con nueve meses de experiencia en banca de inversión aportó el «apellido», tres gestores profesionales de primer nivel aportaron el «oficio», y los principales inversores institucionales del mundo aportaron el «dinero». Cada parte tomó lo que necesitaba, y el único insumo no replicable era el primero.
(2) Sunrise Duty Free: entrar en un sector cerrado al capital extranjero
La operación emblemática de Boyu fue Sunrise Duty Free (Rishang) — la empresa que explota todas las tiendas libres de impuestos de los aeropuertos de Pekín-Capital y de Pudong y Hongqiao en Shanghái, y el segundo mayor operador libre de impuestos de China.
Mírese primero de dónde venía esta empresa; dice más que la propia transacción. Sunrise fue fundada en 1999 por Fred Kiang, un empresario nacido en China. Los vínculos de Kiang con la familia Jiang eran profundos (según Reuters, citando a sus amigos y socios comerciales: comparte el apellido Jiang con Jiang Zemin, conocía a Jiang Zemin desde 1986, fue ejecutivo de Newbridge, la predecesora de TPG, y había servido como asesor ayudando a Metropolitan Life a obtener su primera licencia importante en China). En 1999, el gobierno central bajo Jiang Zemin abrió por primera vez los derechos de explotación libre de impuestos a operadores internacionales en el recién inaugurado aeropuerto de Pudong, mediante licitación, y la recién creada Sunrise ganó la concesión de perfumería y cosmética. En 2000, el Consejo de Estado emitió un documento que devolvía los derechos de explotación del negocio libre de impuestos en todo el país al estatal China Duty Free Group, y prohibía expresamente a los inversores extranjeros establecer empresas conjuntas o explotar directamente negocios libres de impuestos — pero Sunrise, una empresa con trasfondo de capital extranjero, vio preservado su contrato de Pudong; según el diario económico nacional China Business News (Diyi Caijing Ribao) en 2009, la explotación de Sunrise en Pudong descansaba en una «aprobación especial» (tebie pizhun) del Consejo de Estado. En 2005, Sunrise ganó también la concesión libre de impuestos por diez años del Aeropuerto de la Capital. (Fuente 3)
A mediados de 2011, Boyu golpeó: según tres personas con conocimiento directo que hablaron con Reuters, Boyu compró una participación del 40 % en Sunrise por aproximadamente US$80 million, lo que implicaba una valoración de la empresa de unos US$200 million; Boyu dijo a sus inversores que poseía una participación de control; los titulares del 60 % restante nunca se han hecho públicos. Los rendimientos llegaron muy rápido: según documentos de la empresa Sunrise vistos por Reuters, sus ingresos de 2012 alcanzaron US$1.08 billion; a principios de 2013, Boyu había marcado la valoración de Sunrise en sus propios libros en aproximadamente US$800 million (los banqueros la estimaban en unos US$1.6 billion sobre las cifras de ventas de 2012) — según la propia cifra conservadora de Boyu, la inversión se había apreciado aproximadamente cuatro veces sobre el papel en menos de tres años, y la mayor parte del coste ya se había recuperado mediante dividendos. (Fuente 3)
La cadena factual de esta subsección procede enteramente de la investigación periodística de Reuters, en la que el precio de la transacción y las valoraciones descansan en el calibre de personas con conocimiento, marcado punto por punto. Pero incluso dejando a un lado todas las cifras, la estructura por sí sola basta: una empresa con trasfondo de capital extranjero pudo sobrevivir y crecer, a fuerza de «aprobación especial», en un sector que el Consejo de Estado había cerrado expresamente al capital extranjero; y más de una década después, la parte que se hizo con la participación fue un fondo fundado por el nieto del antiguo líder supremo de este país.
La cola de este negocio también dejó documentos. En 2018, el estatal China Duty Free Group adquirió Sunrise Duty Free — la empresa que había crecido con la «aprobación especial» en un sector cerrado al capital extranjero regresó por fin a manos de un operador estatal libre de impuestos. Y el nombre de Boyu no salió del todo con ello: un anuncio de Shanghai Airport en enero de 2023 reveló que Shanghai Airport, a través de una empresa conjunta, adquirió el 32 % de Uni-Champion, la plataforma holding del grupo Sunrise, y se hizo con la participación del 12.48 % en Sunrise Online (la empresa del negocio en línea de Sunrise) que poseía «Tianjin Boyu». (Fuente 15) Desde la entrada de 2011 hasta seguir apareciendo en documentos de transacciones en 2023, esta inversión permaneció en los libros de Boyu durante más de doce años.
(3) Alibaba: el joven sentado frente a Jack Ma
En 2012, el fundador de Alibaba, Jack Ma, quiso recomprar la mitad de la participación del 40 % de Yahoo en Alibaba y necesitaba US$7.1 billion. Un consorcio liderado por China Investment Corporation (CIC) aportó parte de la financiación, recibiendo a cambio una participación del 5.6 % en Alibaba, correspondiente a una valoración de unos US$38 billion en aquel momento. Según dos personas directamente implicadas en las negociaciones que hablaron con Reuters, CIC andaba escaso de personal interno en aquel momento y la negociación la lideró en realidad el miembro del consorcio Boyu, con Jiang Zhicheng negociando personalmente cara a cara con Jack Ma. La inversión de Boyu a través del consorcio se multiplicó por más de tres — por tres veces y media — en 18 meses. En septiembre de 2014, Alibaba cotizó en la Bolsa de Nueva York. (Fuente 3)
El calibre debe marcarse con claridad: la contribución específica de Boyu dentro del consorcio CIC y su proporción accionarial correspondiente nunca han aparecido en ningún documento público; lo que puede verificarse son dos hechos de nivel institucional — «Boyu era miembro del consorcio y lideró las negociaciones» y «el consorcio adquirió conjuntamente el 5.6 %». Aun así, esta sigue siendo la imagen más vívida de toda esta serie: en la mayor transacción de la historia china de internet hasta esa fecha, en 2012, el asiento principal del lado comprador de la mesa de negociación lo ocupaba un joven de 26 años, dos años después de salir de la universidad — cuyas credenciales no estaban escritas en ningún currículo, sino en el nombre de su abuelo.
(4) Cinda y Ant: dos veces en la misma lista
En 2013, antes de que China Cinda Asset Management cotizara en Hong Kong, colocó US$1.6 billion en acciones entre inversores estratégicos. Según dos personas con conocimiento que hablaron con Reuters, Boyu invirtió aproximadamente US$50 million, figurando entre los inversores estratégicos junto al Consejo Nacional del Fondo de Seguridad Social, UBS, CITIC Capital, Standard Chartered y Carlyle Group. Cinda cotizó en la Bolsa de Hong Kong en diciembre de 2013. (Fuente 3)
En la línea de Ant Group, el registro público tiene tres segmentos. Primero: Reuters informó en 2021 de que, cuando Ant captó US$14 billion en su ronda de 2018 (con una valoración de unos US$150 billion), Boyu ya estaba entre sus accionistas existentes; otro informe de captación de Reuters del mismo año fijó la fecha de entrada con más precisión — Boyu participó tanto en la ronda de US$4.5 billion de Ant de 2016 como en su ronda de US$14 billion de 2018. (Fuentes 7, 19) Segundo: cuando The Wall Street Journal informó en noviembre de 2020 de la paralización de la OPV de Ant, afirmó que entre los accionistas de Ant figuraba Boyu Capital, entre cuyos socios está Jiang Zhicheng. Tercero: en febrero de 2021, el Journal informó de que una investigación del gobierno central no revelada hasta entonces había concluido que el folleto de Ant había oscurecido la complejidad de su propiedad — tras capa tras capa de vehículos de inversión opacos se encontraba un grupo de inversores conectados con familias políticas, y Boyu fue nombrado entre ellos; según los funcionarios y asesores citados por el diario, la alarma suscitada por esta estructura de propiedad fue uno de los factores de fondo de la paralización, antes de la cotización, de la OPV prevista de Ant por US$37 billion, la mayor de la historia. (Fuentes 5, 6, 7) El tercer segmento es una narrativa de investigación mediática que cita a funcionarios anónimos, reproducida aquí en su calibre original y no elevada a conclusión; pero los dos primeros segmentos — que Boyu posee acciones de Ant — están corroborados por dos medios que informaron en años distintos y pueden fijarse.
Las cuatro transacciones emblemáticas más tempranas de Boyu están ya completas: Sunrise (2011), Alibaba (2012), Cinda (2013) y Ant (invertida antes de 2018). Lo que las cuatro tienen en común es que los objetivos estaban o bien en sectores de franquicia estatal o bien eran últimos billetes de entrada antes de la cotización de un gigante — todos activos en los que «primero viene la puerta, después viene el precio».
(5) WuXi AppTec, Didi y la curva de expansión de un fondo
El libro público de operaciones de Boyu contiene más de cuatro entradas. El informe de captación de Reuters de 2018 enumeró con claridad sus operaciones emblemáticas anteriores: además de Sunrise y Alibaba, incluían la privatización en 2015 de WuXi PharmaTech (WuXi AppTec), la mayor empresa china de externalización de I+D farmacéutica, cotizada en Nueva York, en la que Boyu fue uno de los participantes; según personas con conocimiento, Boyu invirtió también sucesivamente en Didi Chuxing, Meituan-Dianping y Ant Financial. La escala del fondo dibuja una curva pronunciada: según las cifras de Reuters de 2018, el Fondo I fue de aproximadamente US$1 billion, el Fondo II de aproximadamente US$1.6 billion, y el Fondo III captó unos US$2.1 billion en 2016, con tasas internas de retorno netas de los dos primeros fondos de aproximadamente el 35 % y el 40 % respectivamente (todo en el calibre de personas con conocimiento); en noviembre de 2018, Boyu empezó a captar un cuarto fondo, con el objetivo de al menos US$3 billion y la posibilidad de alcanzar US$4 billion. (Fuente 14) La curva no se detuvo en 2018: el Fondo IV captó finalmente US$3.6 billion en 2019; en febrero de 2021, Boyu abrió la captación de un quinto fondo, con un objetivo de hasta US$6 billion; y en su lista de inversores, además de Li Ka-shing y Temasek, Reuters nombró también al otro inversor soberano de Singapur, GIC. (Fuente 19) Un fondo fundado solo en 2010 por un joven de 25 años alcanzó, en once años, una escala de gestión de varios miles de millones de dólares estadounidenses — esa curva es en sí misma el registro de precios del mercado para una «prima por apellido».
(6) El límite de esta sección
El reportaje especial de Reuters de 2014 contiene dos frases que esta pieza reproduce literalmente, porque son el juicio profesional al que llegó ese medio tras examinar la red de transacciones: primero, «no hay pruebas de que Jiang Zemin ayudara a Boyu en la operación Sunrise ni en ninguna otra operación»; segundo, varios inversores dijeron a Reuters sin rodeos que, al evaluar los fondos de princelings, lo que miran es precisamente las conexiones políticas y la capacidad de convertir conexiones en operaciones — «solo necesitas conocer a las personas adecuadas; por eso inviertes en fondos de princelings». (Fuente 3)
Puestas una junto a la otra, las dos frases son la conclusión entera de esta sección: la prima que el mercado pagó por este apellido es un hecho público y citable; mientras que si tras la prima hubo algún ejercicio concreto de poder es algo de lo que, hasta la fecha, no existe documento de ningún tipo. Esta pieza escribe solo lo primero, y registra lo segundo como: sin pruebas.
VIII. Nota añadida: Jiang Zehui y el sistema forestal
Jiang Zehui, nacida en febrero de 1938, es prima menor (tangmei) de Jiang Zemin y científica de la madera. Tras graduarse en 1960 en el departamento forestal de la Facultad de Agricultura de Anhui se quedó a enseñar, ascendiendo con el tiempo a catedrática. El punto de inflexión de su carrera llegó en los años 1990: en 1991 se convirtió en vicerrectora de la Facultad de Agricultura de Anhui; en febrero de 1993, en vicepresidenta del Comité Permanente de la Asamblea Popular Provincial de Anhui; de 1994 a 1998 fue rectora de la Universidad Agrícola de Anhui; en enero de 1996 entró en el grupo dirigente del Partido del Ministerio de Silvicultura (con rango viceministerial), y en febrero de ese año se convirtió en presidenta de la Academia China de Silvicultura, cargo que ejerció once años hasta diciembre de 2006. Después ocupó cargos como el de vicepresidenta de la Comisión de Población, Recursos y Medio Ambiente de la CCPPCh, y de 1998 a 2018 fue durante veinte años miembro del Comité Nacional de la CCPPCh. (Fuente 11)
Jiang Zehui no tiene ningún historial empresarial en ninguna investigación pública; lo que su rama convirtió el apellido fue en la posición más alta del sistema académico-administrativo: la presidencia de una academia nacional de investigación y el trato viceministerial. Añadirla al final de esta pieza completa la genealogía de la familia y deja una muestra de comparación — dentro de una misma red familiar, una persona convirtió el apellido en un fondo en dólares, otra en empresas cotizadas y plataformas de capital estatal, y otra solo en el despacho presidencial de una gran academia de investigación. El tipo de cambio del privilegio varía de persona a persona, pero para quién se abre la ventanilla de cambio nunca ha sido aleatorio.
IX. La capa de acusaciones: tres líneas, cada una graduada
Conforme a las reglas de esta serie, todas las acusaciones no confirmadas por documentos se registran juntas en esta sección y se gradúan una a una, y no se mezclan en la capa factual anterior.
Primero, el caso de la seguridad social de Shanghái y los cables diplomáticos estadounidenses (Grado C). En 2006, el secretario del Partido en Shanghái, Chen Liangyu, cayó por el caso del fondo de seguridad social; ese es un caso real. Pero en todas las sentencias y notificaciones públicas de ese caso, los nombres de Jiang Mianheng y Jiang Miankang no aparecen nunca. Las únicas afirmaciones que tocan a la familia Jiang se encuentran en cables diplomáticos del Departamento de Estado de EE. UU.: un cable de 2007 del Consulado General de EE. UU. en Shanghái (publicado después por WikiLeaks, con el número 07SHANGHAI527) transmitió afirmaciones de fuentes de Shanghái según las cuales los hermanos Jiang estaban implicados en transacciones inmobiliarias de Shanghái durante el período del caso de la seguridad social. (Fuente 8) Rumor transmitido en un cable — sin documentos, sin sentencia, sin segunda fuente. Esta pieza registra solo su existencia, con grado probatorio C, y no lo adopta como hecho.
Segundo, la afirmación de Yang Xiuzhu sobre Jiang Miankang (Grado C). Ya registrada en la Sección VI: procede del contexto de la propia defensa de la persona en cuestión; una declaración unilateral sin corroboración documental; no adoptada como hecho.
Tercero, las cifras populares de riqueza (no adoptadas). «Los activos de la familia de Jiang Zemin ascienden a billones», «Jiang Mianheng es el hombre más rico de China» — sin respaldo de ningún documento original ni investigación autorizada, originadas en medios propios y sitios partidistas. Las únicas cifras verificables de la familia Jiang en esta serie están en el nivel institucional: la escala de fondos del grupo Lianhe (US$140 million en el calibre de 2001; la captación acumulada de New Margin y Lianhe de aproximadamente US$1.1 billion en el calibre del gráfico de Reuters de 2014), la valoración de la primera ronda de financiación de Netcom (US$2.7 billion, una cifra de nivel empresarial), el Fondo I de Boyu (US$1 billion) y los importes públicos de sus cuatro transacciones. Súmense estas cifras institucionales y aun así no dan ninguna «riqueza familiar» — el dinero de una institución no es el dinero de un individuo, y esa es la línea divisoria más fundamental entre esta pieza y la narrativa popular.
Resumen de las capas probatorias: Capa A (documentos oficiales e institucionales) — todos los nombramientos de personal de dos generaciones, los registros de cotización y reestructuración de Netcom y Cinda, el registro de Boyu en Hong Kong; Capa B (investigaciones de medios autorizados) — The New York Times de 2012, Reuters de 2014, The Wall Street Journal de 2020–2021, Fortune de 2001, que fijaron la escala de Lianhe, el papel fundador de Netcom, la sociedad de Grace y el esqueleto de las operaciones emblemáticas de Boyu, con la mayoría de los importes en el calibre de personas con conocimiento, marcados punto por punto; Capa C — rumores de cables y la autodefensa de una parte, solo registrados, nunca usados. Entre las tres capas, esta pieza no hace citas cruzadas de nivel.
Conclusión: tres generaciones, tres posiciones
Leída frente a la entrega anterior, el patrón de transmisión de esta familia forma una retícula propia. La familia Li transmitió un sector: el ministerio en el que se sentó el padre, la empresa estatal central que dirigió el hijo, la empresa cotizada que fundó la hija, todo en la misma red eléctrica. Lo que la familia Jiang transmitió no fue un sector, sino la posición misma: la primera generación estuvo donde se hacen las reglas, la segunda donde se asignan el capital estatal y las licencias, la tercera donde se vende el «acceso a China» al capital global. Reglas, licencias, acceso — ninguna de estas tres cosas aparece en ningún balance, y sin embargo fueron los activos más valiosos de la China de aquella época.
Lo que esta pieza puede dar es el archivo público de estas posiciones y transacciones; lo que no puede dar es la cifra de riqueza de esta familia — porque esa cifra nunca entró en ningún documento público. Escribir ambas frases a la vez es la razón de ser de este archivo: no registra cuánto dinero tiene una familia, sino cómo una forma de poder, pasando de mano en mano a través de las generaciones, cambió de forma una y otra vez sin abandonar nunca la mesa.
Lista de fuentes
- The New York Times, David Barboza and Sharon LaFraniere, "'Princelings' in China Use Family Ties to Gain Riches," May 17, 2012 — names Jiang Mianheng and the Shanghai Lianhe Investment network and calls him a key promoter of China Netcom's approval and establishment; gives no total for the family's wealth and accuses him of no specific unlawful transaction: http://michaelharrison.org.uk/wp-content/uploads/2023/03/Princelings-gain-riches.pdf — authoritative media investigation.
- Fortune magazine, Joanne Lee-Young, "The Digital Prince of China," March 2001 (as reprinted by HPCwire) — Jiang Mianheng called the "prince of the information industry"; Shanghai Lianhe's venture capital fund of roughly US$140 million, about 16 percent of China's institutional venture capital at the time; Netcom as his "flagship enterprise," first-round financing valuation of US$2.7 billion, shareholder backgrounds including the Ministry of Railways and the State Administration of Radio, Film and Television, an optical fiber network covering 17 cities; the account of his persuading the highest level to approve Netcom; AsiaInfo's 315 percent rise on its first trading day in March 2000; Netcom's IP telephone price war: https://www.hpcwire.com/2001/03/09/the-digital-prince-of-china/ — authoritative media investigation (contemporaneous reporting).
- Reuters special report, Stephen Aldred and Irene Jay Liu, "Princeling of Private Equity," April 10, 2014 — Jiang Zhicheng's biography (Harvard class of 2010; nine months at Goldman Sachs; registered Boyu in Hong Kong on September 21, 2010, as sole director); the founding partners (Ma Xuezheng, Zhang Zixin, Louis Cheung); investors including Li Ka-shing and Temasek; Fund I of US$1 billion; cumulative fundraising of roughly US$1.6 billion; the Sunrise Duty Free transaction (roughly US$80 million for 40 percent in mid-2011; a US$200 million valuation; Boyu claiming control; a book valuation of roughly US$800 million in early 2013; bankers' estimate of roughly US$1.6 billion; 2012 revenue of US$1.08 billion — all on the caliber of persons with knowledge and company documents); Sunrise's history (founded by Fred Kiang in 1999; the Pudong franchise; the coexistence of State Council special approval and the ban on foreign capital; the ten-year Capital Airport concession in 2005); the Alibaba transaction (the CIC-led consortium acquiring 5.6 percent; a total Yahoo stake buyback of US$7.1 billion; Boyu leading the negotiations; Jiang Zhicheng face to face with Jack Ma; an increase of more than 3.5 times within 18 months — on the caliber of two direct participants); the Cinda strategic placement (Boyu at roughly US$50 million, listed alongside the Social Security Fund / UBS / CITIC Capital / Standard Chartered / Carlyle — on the caliber of two persons with knowledge); New Margin and Shanghai Lianhe's cumulative fundraising of roughly US$1.1 billion (Thomson Reuters / Preqin data); Shanghai Lianhe holding shares in Oriental DreamWorks, with Jiang Mianheng as its CEO; Jiang Mianheng directing the new nuclear energy effort; and the original report's caveat that "there is no evidence that Jiang Zemin helped Boyu in any transaction": http://graphics.thomsonreuters.com/14/03/CHINA-PRINCELING.pdf — authoritative media investigation (special report).
- Private Equity News (a Wall Street Journal publication), Sonja Cheung, "Boyu Capital Avoids China's 'Princeling' Curse, Gets Ready to Raise New Fund," July 5, 2013 — Boyu's second fund targeted US$1.5 billion; industry assessments of Boyu's professionalism: https://www.penews.com/articles/boyu-capital-private-equity-20130705 — authoritative media (trade).
- The Wall Street Journal, Lingling Wei and Jing Yang, "China's President Xi Jinping Personally Scuttled Jack Ma's Ant IPO," November 12, 2020 — Ant's shareholders include Boyu Capital, among whose partners is Jiang Zhicheng; background on Ant's successive financings and valuations: http://prasad.dyson.cornell.edu/doc/WSJ.12Nov20.pdf — authoritative media investigation.
- The Wall Street Journal, February 16, 2021, report on the investigation into Ant's ownership (key points relayed in a February 17, 2021 summary by Sino Insider) — a central government investigation found that Ant's prospectus had obscured the complexity of its ownership; the connected investors behind layer upon layer of investment vehicles included Boyu, raising regulatory alarm: https://sinoinsider.com/2021/02/in-jack-mas-ant-ipo-political-and-economic-problems-intertwine-for-xi/ — authoritative media investigation (secondhand relay, as marked).
- Reuters, Julie Zhu and Kane Wu, "Exclusive: Global investors value Ant Group at over $200 billion," March 16, 2021 — the investor list for Ant's 2018 US$14 billion financing round (at a valuation of about US$150 billion) includes "existing shareholders Boyu Capital and Primavera Capital": https://www.wncy.com/2021/03/16/exclusive-global-investors-value-chinas-ant-group-at-over-200-billion-sources/ — authoritative media (news agency wire).
- U.S. State Department diplomatic cable 07SHANGHAI527 (U.S. Consulate General Shanghai, 2007, published by WikiLeaks) — relays claims by Shanghai sources that the Jiang brothers were implicated in real estate transactions during the social security case period: https://wikileaks.org/plusd/cables/07SHANGHAI527_a.html — Grade C: rumor relayed in a cable; no documents, no judgment; registered in the main text only, not used.
- Entry "Jiang Mianheng," Wikipedia (biographical compilation, citing public reports in official media and institutional résumés) — born in Shanghai on April 8, 1951; graduated from Fudan University's Second Physics Department in 1977; master's at the CAS Institute of Semiconductors in 1982; went to the United States in 1986; PhD in electrical engineering from Drexel University in June 1991; afterward worked at Hewlett-Packard; returned to China in January 1993 to the Shanghai Institute of Metallurgy; director of the institute from July 1997; CAS Vice President from November 1999; deputy chief commander of Shenzhou V (2004); chief scientist of Innovation I; deputy chief commander of the Chang'e program (2007); deputy chief commander of Shenzhou VII (2008); stepped down as CAS Vice President in November 2011 to become president of the Shanghai Branch; first appeared in official media as "President of ShanghaiTech University" in February 2014; moved to chairman of the University Council in June 2024; and the record of his co-founding Grace Semiconductor and engaging Neil Bush as an adviser: https://zh.wikipedia.org/wiki/江绵恒 — media / publication compilation.
- Entry "Jiang Miankang," Wikipedia (biographical compilation) — born September 3, 1954; graduated from Shanghai Second Polytechnic University in 1985; worked at the Shanghai Electrical Apparatus Research Institute; earned a doctorate at East China Normal University between 1999 and 2006; served as inspector of the Shanghai Municipal Construction and Management Commission and of the Shanghai Municipal Urban-Rural Construction and Transport Commission, and as director of the Shanghai Urban Development Information Research Center; and Yang Xiuzhu's claim that he once demanded 500 mu of land from her and was refused, with its provenance: https://zh.wikipedia.org/wiki/江绵康 — media / publication compilation (Yang Xiuzhu's claim is a one-sided self-defense, Grade C).
- Entry "Jiang Zehui," Wikipedia, and Xinhua-system profile reporting, "Jiang Zehui: Ershi Nian Lüxing Quanguo Zhengxie Weiyuan Zhize" ("Jiang Zehui: Twenty Years Discharging the Duties of a CPPCC National Committee Member," as reprinted by Laitimes) — born February 1938; Jiang Zemin's cousin; graduated from the forestry department of Anhui Agricultural College in 1960 and stayed on to teach; vice president of Anhui Agricultural College in 1991; vice chairwoman of the Standing Committee of the Anhui Provincial People's Congress in February 1993; president of Anhui Agricultural University from May 1994 to May 1998; member of the Party leadership group of the Ministry of Forestry (vice-ministerial rank) in January 1996; president of the Chinese Academy of Forestry from February 1996 to December 2006; vice chairwoman of the CPPCC Committee on Population, Resources and Environment in 2009; CPPCC National Committee member for twenty years, 1998–2018: https://zh.wikipedia.org/wiki/江泽慧 ; https://www.laitimes.com/en/article/i9fu_in43.html — media / publication compilation.
- Public video of Jiang Zemin's October 27, 2000 press exchange with Hong Kong media and reports by many outlets — after Tung Chee-hwa's duty report in Beijing, Jiang Zemin lectured Hong Kong reporters over the re-election question, uttering the "making a fortune in silence" line in the course of it (occasion, date and interlocutors all in the public record) — public record (compilation of contemporaneous reports).
- Public records of the history of China Netcom Group Corporation (Hong Kong) Limited — the Netcom Group was formed in 2002 from the small Netcom, the former China Telecom's assets in the ten northern provinces and Jitong; the Hong Kong listing vehicle listed on the Hong Kong Stock Exchange and the New York Stock Exchange in 2004; in the 2008 telecom restructuring it was merged into China Unicom and the listing vehicle delisted; the original Netcom company's CEO was Edward Tian (Tian Suning): https://www.referenceforbusiness.com/history/Ca-Ch/China-Netcom-Group-Corporation-Hong-Kong-Limited.html ; http://www.eeo.com.cn/ens/Industry/2008/05/28/101652.html — listed-company history (compilation).
- Reuters, Kane Wu and Julie Zhu, "Chinese PE firm Boyu Capital raising at least $3 bln new fund," November 23, 2018 — Boyu's fourth fund to raise at least US$3 billion, possibly reaching US$4 billion; Fund I of roughly US$1 billion, Fund II of roughly US$1.6 billion, Fund III of about US$2.1 billion raised in 2016, the first two funds' net internal rates of return of roughly 35 percent / 40 percent (on the caliber of persons with knowledge); the 2011 control of Sunrise and the 2015 WuXi PharmaTech privatization as signature deals; and investments in Didi, Meituan and Ant Financial (on the caliber of persons with knowledge): https://www.lse.co.uk/news/chinese-pe-firm-boyu-capital-raising-at-least-3-bln-new-fund-sources-byetv6o78t9rboj.html — authoritative media (news agency wire).
- Shanghai Airport (600009) announcement of January 2023 (as relayed in a Tianfeng Securities commentary on China Tourism Group Duty Free dated January 18, 2023) — Shanghai Airport, through a joint venture company, acquired a 32 percent stake in Uni-Champion (total transaction consideration of roughly RMB 1.692 billion, approx. US$250 million at the exchange rate of the time), and took over the 12.48 percent stake in Sunrise Online held by Tianjin Boyu; Uni-Champion's look-through core assets are duty-free businesses such as Sunrise Shanghai and Sunrise China; China Duty Free Group had previously acquired Sunrise Duty Free: https://pdf.dfcfw.com/pdf/H3_AP202301181582116796_1.pdf?1674059195000.pdf — listed-company announcement (secondhand relay, as marked).
- Encyclopaedia Britannica entry on Jiang Zemin and compilations of published résumés — born in Yangzhou on August 17, 1926; graduated from the electrical engineering department of Shanghai Jiao Tong University in 1947; Minister of Electronic Industry 1983–1985; Mayor of Shanghai 1985–1987; Shanghai Party Secretary 1987–1989; General Secretary from June 1989; President 1993–2003; died November 30, 2022: http://www.britannica.com/biography/Jiang-Zemin — reference work / compilation.
- Hong Kong Stock Exchange disclosure (HKEXnews) prospectus, chapter on "Relationship with the Controlling Shareholder" (a Lianhe-group controlling company) — Shanghai Lianhe is the controlling shareholder and the Shanghai SASAC the ultimate controller; the SASAC confirms that it normally exercises control through a directly wholly owned enterprise — listed-company document (compilation).
- Entry "Shanghai United Imaging Healthcare," Wikipedia — United Imaging was founded in 2011, with investment from the Lianhe group and the CAS system; on May 24, 2014, Xi Jinping inspected United Imaging, accompanied by Jiang Mianheng, then president of ShanghaiTech University; in September of the same year United Imaging completed a Series A financing of RMB 3.333 billion (approx. US$540 million at the exchange rate of the time): https://zh.wikipedia.org/wiki/%E4%B8%8A%E6%B5%B7%E8%81%94%E5%BD%B1%E5%8C%BB%E7%96%97 — media / publication compilation.
- Reuters, Kane Wu, "Exclusive: Ant investor Boyu Capital targets $6 billion for new private equity fund," February 24, 2021 — Boyu's fifth fund targets US$6 billion; the fourth fund raised US$3.6 billion in 2019; past investors include Li Ka-shing, Temasek and GIC; Boyu took part in Ant's US$4.5 billion round in 2016 and its US$14 billion round in 2018: https://wncy.com/2021/02/24/exclusive-ant-investor-boyu-capital-targets-6-billion-for-new-private-equity-fund-sources/ — authoritative media (news agency wire).
Lagunas del material (expuestas con franqueza)
- Riqueza familiar total: ningún documento oficial, declaración de empresa cotizada ni investigación autorizada da una. Nombradas y descartadas: «los activos de la familia de Jiang Zemin ascienden a billones» y «Jiang Mianheng es el hombre más rico de China» — sin documentos originales, sin investigaciones autorizadas; se originan en medios propios y sitios partidistas, y esta pieza no los usa (punto 1 de la lista de descartes del mapa de fuentes).
- Participaciones personales e ingresos de Jiang Mianheng: sus proporciones accionariales personales, salario y dividendos en Shanghai Lianhe Investment, China Netcom y Grace Semiconductor nunca han aparecido en ninguna revelación pública; lo que Fortune y el New York Times establecieron es «presidió / lideró», no «poseyó». La afirmación del encargo de que «el informe anual de Netcom lo registra como director» no pudo, en esta comprobación, corroborarse en los informes anuales públicos ni en los anuncios del consejo del vehículo de cotización (China Netcom Group Corporation (Hong Kong)) — los presidentes que aparecen en los anuncios de ese vehículo son Zhang Chunjiang, Zuo Xiaosheng y otros; esta pieza se ha reescrito con el calibre verificable de «fundador y promotor principal», y la afirmación de la condición de director se mantiene como dudosa.
- Jiang Miankang: aparte de los dos cargos de inspector y la dirección del Centro de Investigación de Información sobre Desarrollo Urbano, está casi por completo ausente de las investigaciones autorizadas; no se encuentra ningún registro público de empresas ni activos a su nombre. Recopilaciones enciclopédicas individuales afirman que estudió en la Universidad de Wisconsin–Madison, en Estados Unidos; esto descansa en una única fuente, no está verificado y no se usa en esta pieza.
- La estructura interna de Boyu: las listas completas de inversores de cada fondo, las proporciones accionariales exactas en cada proyecto, y la coinversión personal y el carried interest de Jiang Zhicheng nunca han sido revelados públicamente por el fondo; la contribución específica de Boyu dentro del consorcio CIC en la transacción de Alibaba no tiene documentación pública; los titulares del 60 % restante de Sunrise Duty Free nunca se han hecho públicos; y el tamaño final de cierre del quinto fondo no se ha revelado oficialmente (Reuters registró solo el objetivo de US$6 billion).
- La ruta de la participación en Ant: que Boyu posee acciones de Ant está corroborado por Reuters y The Wall Street Journal, pero las rondas, los importes y la estructura de transparencia de su entrada (a través de qué vehículos de inversión se mantiene) no tienen documentación pública; la narrativa del Journal de 2021 sobre una investigación central descansa en funcionarios y asesores anónimos, y esta pieza la transmite en el calibre de una investigación mediática sin elevarla a conclusión.
- El lado de Wang Yeping: la esposa de Jiang Zemin, Wang Yeping, no tiene historial empresarial en ninguna fuente pública, y esta pieza no le dedica sección. Otros parientes de Jiang Zemin (como su hermano menor Jiang Zekuan) tienen trayectorias públicas escasas y ningún nodo empresarial verificable, y no se desarrollan.
- La designación de parentesco de Jiang Zehui: las trayectorias públicas la llaman en su mayoría «prima» (tangmei) de Jiang Zemin, mientras que reportajes populares individuales la llaman simplemente su «hermana menor»; esta pieza sigue las trayectorias públicas y usa «prima».
Contacto: endccpworld@proton.me