
La famille de Jiang Zemin : trois générations, des plateformes de capital d'État à un fonds en dollars
Les chapitres précédents ont décrit plusieurs formes de privilège : un privilège qui s'arrêtait aux avantages de vie, un privilège qui fut interrompu, un privilège hérité à l'intérieur d'une industrie. Celui-ci est une quatrième forme, et la plus proche de la « finance moderne » : la première génération se tenait au sommet du pouvoir ; la deuxième a converti sa position en une plateforme d'investissement de capital d'État et en toute une carrière de technocrate des sciences ; la troisième a converti le nom de famille en la capacité de levée de fonds d'un fonds en dollars US — avec l'homme le plus riche de Hong Kong et un fonds souverain de Singapour assis parmi ses investisseurs, et Jack Ma assis de l'autre côté de la table de négociation.
Les traces que cette famille a laissées dans les archives publiques ont un trait frappant : les enregistrements de participations ne se trouvent presque nulle part. Introuvable ne veut pas dire inexistant ; cela veut seulement dire que ce que le monde ouvert peut épingler, ce n'est pas « combien il détient », mais « où il se tenait ». Et chaque endroit où il se tenait était une porte que les gens ordinaires ne peuvent pas franchir : une boutique hors taxes d'aéroport qui ne peut ouvrir sans licence spéciale, une négociation de rachat de dix milliards de dollars où un jeune homme fraîchement sorti de l'université occupait le siège de négociateur principal, une liste d'actionnaires à la veille d'une introduction en bourse qui tenait les régulateurs éveillés la nuit. Ce chapitre suit cet ordre — d'abord les positions, puis les transactions, et enfin une stricte séparation entre la couche des allégations et la couche des preuves.
I. Jiang Zemin : racines shanghaïennes et une philosophie de vie bonne à citer
Jiang Zemin est né le 17 août 1926 à Yangzhou, dans le Jiangsu, et a été formé comme ingénieur : il est sorti diplômé du département de génie électrique de l'université Jiao Tong de Shanghai en 1947, est devenu ministre de l'Industrie électronique en 1983, maire de Shanghai en 1985 et secrétaire du Parti de Shanghai en 1987 ; en juin 1989, il est devenu secrétaire général du Comité central du PCC, en 1993 président de la RPC ; il a quitté le secrétariat général en 2002, la présidence en 2003 et la présidence de la Commission militaire centrale en 2004, et il est mort à Shanghai le 30 novembre 2022. (Source 16) Sa base de pouvoir était Shanghai : pendant les treize années où il a dirigé le pays, le corps des cadres de Shanghai est entré avec lui dans les départements clés de tout le gouvernement central, et le terme « clique de Shanghai » (Shanghai bang) est né de là. Ce chapitre n'écrit pas son histoire politique ; il ne consigne que deux choses pertinentes pour la famille.
La première est la géographie. Le paysage d'affaires de la deuxième et de la troisième génération de la famille — Shanghai Lianhe Investment, l'activité hors taxes de l'aéroport de Shanghai, l'université ShanghaiTech — se situe presque entièrement à Shanghai ; toute la carrière de Jiang Mianheng n'a jamais quitté le système et les réseaux de capitaux de cette ville. Le père a d'abord dirigé Shanghai, et le fils a ensuite démarré sur les plateformes de capital d'État de cette ville ; cette séquence est portée par les curriculum publics eux-mêmes et n'a besoin d'aucune explication de coulisses.
La deuxième est une phrase. Le 27 octobre 2000, après avoir reçu le chef de l'exécutif de Hong Kong, Tung Chee-hwa, venu à Pékin pour son rapport de fonction, Jiang Zemin, pressé par les journalistes de Hong Kong sur le point de savoir s'il « désignait personnellement » (qinding) Tung pour sa réélection, perdit son sang-froid sur place et fit la leçon à la presse de Hong Kong, au cours de laquelle il prononça la phrase qui se répandit ensuite si largement : que « faire fortune en silence » (mensheng da facai) est ce qu'il y a de mieux (en substance). Cet échange survit dans une vidéo publique complète et dans les reportages de nombreux médias, avec l'occasion, la date et les interlocuteurs tous consignés. (Source 12) Cette phrase est placée en tête de ce chapitre non parce qu'elle peut prouver une quelconque transaction — elle ne peut en prouver aucune — mais parce que l'image publique de cette famille au cours des vingt années suivantes en est précisément une note de bas de page : les deux fils n'ont presque jamais parlé d'affaires dans les médias du continent, et le fonds de la troisième génération ne répond jamais aux demandes de commentaires. Chez cette famille, le « silence » n'est pas une rumeur ; c'est un schéma de comportement observable.
II. Jiang Mianheng : le curriculum standard d'un technocrate des sciences
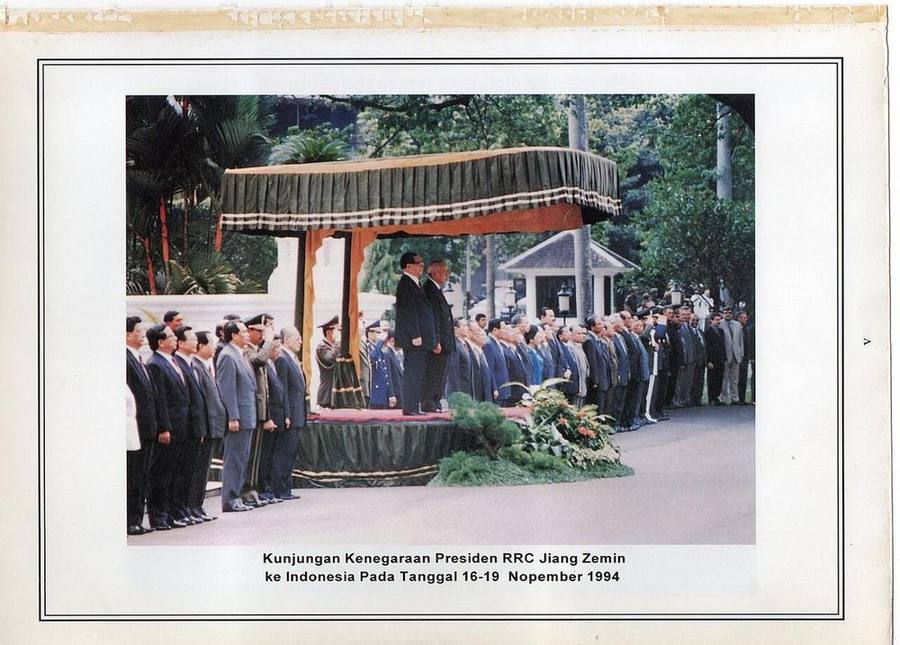
Jiang Mianheng, fils aîné de Jiang Zemin, est né à Shanghai en avril 1951. Il est sorti diplômé du deuxième département de physique de l'université Fudan en 1977, a obtenu un master à l'Institut des semi-conducteurs de l'Académie chinoise des sciences (CAS) en 1982, puis a travaillé à l'Institut de métallurgie de Shanghai de la CAS. En septembre 1986, il partit étudier aux États-Unis ; en juin 1991, il obtint un doctorat en génie électrique à l'université Drexel de Philadelphie, avec une thèse dans le domaine de la supraconductivité à haute température ; après son diplôme, il travailla quelque temps chez Hewlett-Packard aux États-Unis. En janvier 1993, il rentra en Chine, à l'Institut de métallurgie de Shanghai, où son travail s'orienta vers la commercialisation des résultats de recherche ; en juillet 1997, il devint directeur de l'institut. En novembre 1999, il devint vice-président de la CAS, chargé de la recherche et du développement de haute technologie dans toute l'académie. (Source 9)
Par la suite, son nom apparaît sur les listes officielles d'une série de projets nationaux de science et d'ingénierie : commandant en chef adjoint de Shenzhou V (2004), scientifique en chef du petit satellite « Innovation I », chef adjoint du groupe dirigeant du programme d'exploration lunaire et commandant en chef adjoint du programme Chang'e (2007), commandant en chef adjoint de Shenzhou VII (2008). Reuters a noté en 2014 qu'il dirigeait aussi l'effort de la CAS sur un nouveau type d'énergie nucléaire (la filière du réacteur à sels fondus au thorium). En novembre 2011, il quitta la vice-présidence de la CAS et devint président de la branche de Shanghai de la CAS ; en février 2014, il apparut pour la première fois dans les médias officiels en qualité de « président de l'université ShanghaiTech » — la nouvelle université, fondée conjointement par le gouvernement municipal de Shanghai et la CAS, avait été approuvée pour création en 2013, et il en était le président fondateur. En juin 2024, il passa président du conseil de l'université ShanghaiTech, cessant d'en être le président. (Sources 3, 9)
Regardé seul, ce curriculum n'a rien d'irrégulier : c'est l'artefact standard d'un docteur revenu de l'étranger gravissant marche après marche les échelons de l'établissement scientifique, chaque marche formellement nommée. Mais ce chapitre ne peut pas regarder que ce côté, parce que pendant la même période, cet homme a aussi présidé un ensemble d'institutions complètement différent — une plateforme d'investissement, une entreprise de télécommunications, une usine de semi-conducteurs. Les deux curriculum sont les deux faces d'un seul homme et d'une seule vie ; vues séparément, aucune des deux faces n'est complète.
III. Shanghai Lianhe Investment et le « prince de l'industrie de l'information »
Shanghai Lianhe Investment Co., Ltd. (Lianhe Investment / United Investments) est la plateforme d'investissement publique du gouvernement municipal de Shanghai, présidée pendant une longue période par Jiang Mianheng (président ; Reuters l'a appelé en 2014 le directeur général de la société). Son statut patrimonial peut encore être vérifié dans les documents de sociétés cotées d'aujourd'hui : le prospectus boursier de Hong Kong d'une société contrôlante affiliée à Lianhe confirme que la Commission de supervision et d'administration des actifs publics de Shanghai est le contrôleur ultime exerçant le contrôle par l'intermédiaire de Lianhe — Lianhe est le bras d'investissement de la SASAC de Shanghai. (Source 17) En mars 2001, le magazine américain Fortune publia un long article, « The Digital Prince of China », qualifiant Jiang Mianheng de « prince de l'industrie de l'information » dans la Chine de l'époque : Fortune estimait que le fonds de capital-risque géré par Lianhe Investment était de l'ordre de US$140 million, soit environ 16 % de tous les fonds institutionnels de capital-risque en Chine à l'époque. (Source 2) Notez le calibre de ce chiffre : c'était le marché chinois du capital-risque en 2001, quand l'assiette de toute l'industrie était petite dès le départ ; mais inversement, dans un marché qui démarrait à peine, pour qu'une seule plateforme municipale de capital d'État en représente un sixième, et pour que l'homme qui la dirigeait soit le fils aîné du président en exercice — le titre de Fortune visait précisément cette structure.
Le bras de capital-risque de Lianhe est New Margin Ventures (Xinhui Touzi). Un graphique du reportage de Reuters de 2014, citant des données de Thomson Reuters et de Preqin, consigne la levée de fonds cumulée combinée de New Margin et de Shanghai Lianhe à environ US$1.1 billion ; son portefeuille, tel qu'on le voit dans les reportages publics, comprenait AsiaInfo et Red Flag Software. AsiaInfo fut l'une des premières entreprises internet chinoises à être cotées aux États-Unis : Fortune consigne que lors de son premier jour de cotation au Nasdaq en mars 2000, le cours d'AsiaInfo s'envola de 315 %. (Sources 2, 3)
En février 2012, DreamWorks Animation annonça la formation d'une coentreprise, Oriental DreamWorks, avec China Media Capital, Shanghai Media Group et Shanghai Lianhe Investment, pour développer des films d'animation et des projets de divertissement thématique à Shanghai — et dans son reportage deux ans plus tard, Reuters utilisait encore « Shanghai Lianhe détient des parts dans Oriental DreamWorks » comme l'une des notes d'identification de Jiang Mianheng. (Source 3) La signification de ce fil ne tient pas au montant (les détails de la coentreprise n'ont jamais été entièrement divulgués) mais à la position : quand un grand studio d'animation hollywoodien est entré en Chine, du côté des investisseurs chinois était assise, une fois de plus, cette plateforme municipale de capital d'État.
La liste des participations de Lianhe produisit plus tard un autre nom qui recoupe l'autre identité de Jiang Mianheng : Shanghai United Imaging Healthcare — une entreprise d'équipements médicaux haut de gamme fondée en 2011, investie conjointement par le groupe Lianhe et le système de la CAS. Quand Xi Jinping inspecta United Imaging en mai 2014, l'un de ceux qui l'accompagnaient était Jiang Mianheng, alors président de l'université ShanghaiTech. L'identité d'investisseur et l'identité de scientifique n'ont jamais été deux lignes séparées chez cet homme. (Source 18)
Comprimez cette section en une phrase vérifiable : de la fin des années 1990 au début des années 2010, Jiang Mianheng, en sa qualité de fils du secrétaire général et président, a présidé pendant plus d'une décennie une plateforme municipale d'investissement de capital d'État de Shanghai, dont les fonds de capital-risque représentaient à un moment environ un sixième du capital-risque institutionnel intérieur (le calibre de 2001) — un fait épinglé conjointement par des reportages de Fortune et de Reuters à treize ans d'intervalle. Quant à savoir quelle part du capital il détenait personnellement ou quel revenu il en tirait, il n'existe aucun document nulle part dans le monde public ; ce chapitre le consigne candidement dans la liste des lacunes.
IV. China Netcom : une entreprise née pour briser un monopole
L'apparition la plus retentissante du nom de Jiang Mianheng est venue avec China Netcom.
En 1999, face à un paysage où China Telecom monopolisait le marché de la téléphonie fixe, un nouvel opérateur haut débit fut approuvé pour création par le Conseil des affaires d'État — China Netcom (le « petit Netcom », comme on l'appelait dans l'industrie). Le reportage de Fortune de 2001 disait que Jiang Mianheng avait persuadé le plus haut cercle décisionnel de Pékin d'approuver la société ; Netcom était soutenu par des actionnaires institutionnels tels que le ministère des Chemins de fer, l'Administration d'État de la radio, du cinéma et de la télévision, l'Académie chinoise des sciences et Shanghai Lianhe Investment, déployant quelque 8,500 kilomètres de fibre optique couvrant les 17 villes les plus riches ; son premier tour de placement privé valorisait la société à US$2.7 billion. Fortune a qualifié Netcom d'« entreprise phare » de Jiang Mianheng, sans détour. L'enquête du New York Times de 2012 sur les enfants de dirigeants l'a qualifié de « promoteur clé » de l'approbation et de la création de Netcom. (Sources 1, 2) Les opérations réelles de Netcom étaient dirigées par le manager professionnel Edward Tian (Tian Suning) comme directeur général ; pendant un temps, l'activité de téléphonie IP et de haut débit de la société fit pression sur le prix d'un appel Pékin–New York, le faisant passer de 60 cents la minute à 28 cents, ébranlant réellement l'ancienne structure tarifaire des télécoms. (Sources 2, 13)
L'histoire ultérieure de la société est entièrement dans les documents publics : en 2002, Netcom fut combiné avec les actifs de l'ancien China Telecom dans les dix provinces du nord et avec Jitong pour former China Network Communications Group Corporation ; en novembre 2004, son véhicule de cotation de Hong Kong, China Netcom Group Corporation (Hong Kong) Limited, fut coté à la Bourse de Hong Kong et à la Bourse de New York ; lors de la restructuration des télécoms de 2008, Netcom fut fusionné dans China Unicom et le véhicule de cotation fut retiré de la cote. (Source 13)
Le calibre probatoire de cette section doit être explicité, parce qu'il est la démonstration méthodologique de ce chapitre : « a participé à la fondation et a dirigé la promotion » est étayé — deux médias faisant autorité le consignent de manière cohérente ; « a personnellement détenu des parts » n'est pas étayé — il n'est jamais apparu dans aucune divulgation de participations, et il n'existe aucun document public pour une quelconque proportion de participation. Le discours populaire selon lequel « Netcom était l'entreprise de Jiang Mianheng », au sens où il possédait personnellement l'opérateur, substitue « diriger une entreprise publique » à « détenir une entreprise » ; ce chapitre ne l'adopte pas. Le pas le plus loin que ce chapitre peut faire est celui-ci : en 1999, l'approbation et la fondation d'un opérateur de télécoms national qui ne pouvait être créé qu'avec une approbation spéciale du Conseil des affaires d'État ont été dirigées et promues par le fils du président en exercice — dans l'industrie chinoise des télécommunications de cette époque, une licence de ce type était elle-même le plus grand actif.
V. Grace Semiconductor : un partenariat écrit dans les puces
En 2000, Jiang Mianheng a cofondé Grace Semiconductor Manufacturing Corporation avec, entre autres, Winston Wong (Wang Wen-yang) de la famille Wang Yung-ching de Taïwan, construisant une fonderie de puces à Zhangjiang, à Shanghai. Grace a à un moment engagé les services de Neil Bush, frère cadet du président américain George W. Bush, comme conseiller, un fait rapporté par les médias américains à l'époque. (Source 9)
L'échelle de Grace n'a jamais approché celle de SMIC plus tard, et sa place dans ce chapitre ne tient pas au succès ou à l'échec mais à la liste des partenaires : d'un côté le fils aîné du dirigeant suprême de la Chine, d'un autre l'héritier de la plus grande famille industrielle de Taïwan, et dans le fauteuil du conseiller le frère cadet d'un président américain. Les semi-conducteurs sont une industrie stratégique nationale ; construire une usine exige des terrains, des devises étrangères et des permis d'importation d'équipements — dans la Chine de 2000, quiconque pouvait asseoir trois telles parties à une même table d'actionnaires fournissait lui-même une sorte de « capital » que seul un nom de famille particulier pouvait fournir. Grace fut plus tard intégrée au groupe HHGrace (Hua Hong) (selon les reportages) ; les détails de ses changements de capital n'ont aucune documentation publique complète, et ce chapitre ne la consigne que jusqu'à sa fondation.
Le paysage de Jiang Mianheng peut maintenant être déployé : une plateforme d'investissement de capital d'État (Shanghai Lianhe), du capital-risque (New Margin), un opérateur de télécoms (Netcom), une usine de semi-conducteurs (Grace), une coentreprise d'animation (Oriental DreamWorks), plus, à l'intérieur du système, vice-président de la CAS, commandant en chef adjoint des programmes de vols spatiaux, et président d'université. Chaque bloc de ce paysage a une documentation publique prouvant « il se tenait là », et pas un seul bloc n'a un document prouvant « combien il détenait personnellement ». Ce n'est pas une omission de ce chapitre ; c'est la forme entière des matériaux que cette famille a laissés au monde public — et l'histoire de la génération suivante répétera la même structure sous une autre forme.
VI. Jiang Miankang : la page la plus mince de cette famille
Jiang Miankang, deuxième fils de Jiang Zemin, est né en septembre 1954. Il est sorti diplômé de l'université polytechnique de Shanghai (deuxième université polytechnique de Shanghai) en 1985, puis a travaillé à l'Institut de recherche sur les appareils électriques de Shanghai ; entre 1999 et 2006, il a obtenu un doctorat en cours d'emploi à l'université normale de Chine de l'Est. Ses fonctions publiques ne sont qu'au nombre de trois : inspecteur (xunshiyuan) de la Commission municipale de construction et de gestion de Shanghai, inspecteur de la Commission municipale de construction urbaine-rurale et des transports de Shanghai, et directeur du Centre de recherche sur l'information du développement urbain de Shanghai. (Source 10) « Inspecteur » est un grade sans fonction de direction dans la séquence de la fonction publique — élevé, mais sans pouvoir départemental réel. Le plafond de carrière du deuxième fils, dans cette famille, s'est arrêté au grade d'inspecteur des organes municipaux de Shanghai.
Dans les enquêtes successives du New York Times, de Reuters et du Wall Street Journal sur les enfants de dirigeants, Jiang Miankang est presque entièrement absent ; son nom n'apparaît dans aucune des deux listes offshore de l'ICIJ ; il n'a aucun poste d'entreprise ni aucun enregistrement de participation vérifiable à son nom — dans le périmètre vérifié pour cette série, la conclusion est « rien trouvé » (chawu), et non « non vérifié ». (Sources 1, 3, 10)
À son sujet, il n'existe qu'une seule allégation largement diffusée, qui doit être consignée séparément selon les règles probatoires : Yang Xiuzhu, ancienne adjointe au maire de Wenzhou, a déclaré aux médias, alors que sa propre affaire l'impliquait, que, lorsqu'elle était l'adjointe au maire de Wenzhou chargée de la construction urbaine, Jiang Miankang lui avait demandé 500 mu de terres et qu'elle avait refusé à plusieurs reprises. (Source 10) Ces paroles viennent du contexte de sa propre défense ; c'est une déclaration unilatérale sans deuxième source et sans corroboration documentaire. Ce chapitre consigne seulement qu'« une telle affirmation existe, ainsi que sa provenance », et ne l'adopte pas comme un fait — l'inscrire ici vise à démontrer comment ce chapitre traite la couche des allégations : consigner, sourcer, coter, ne pas utiliser.
Cette section sur Jiang Miankang s'arrête ici. Des deux frères, l'un a présidé une plateforme de capital d'État et une entreprise de télécoms, l'autre a atteint l'inspection d'un organe municipal — le taux de change du même nom de famille différait entre les deux hommes sans aucune mesure calculable. Le contraste est lui-même un matériau : il montre que les ressources de cette famille n'étaient pas réparties également, mais concentrées lourdement sur le fils aîné et le petit-fils aîné.
VII. Jiang Zhicheng et Boyu Capital : faire d'un nom de famille un fonds
L'histoire de la troisième génération monte en flèche en densité documentaire — parce que la scène de cette génération n'est pas à l'intérieur du système mais dans l'industrie des fonds de Hong Kong et des îles Caïmans, où il existe des documents d'enregistrement, des rapports de levée de fonds et des prospectus d'introduction en bourse.
(1) L'homme et le fonds
Jiang Zhicheng (nom anglais Alvin Jiang), fils de Jiang Mianheng et petit-fils de Jiang Zemin, est sorti diplômé de l'université Harvard en 2010 et est entré dans la division de capital-investissement de Goldman Sachs à Hong Kong comme analyste ; neuf mois plus tard, il partit fonder Boyu Capital. Le 21 septembre 2010, il déposa les documents d'enregistrement de Boyu à Hong Kong, se désignant lui-même comme seul directeur. (Source 3)
La composition de l'équipe fondatrice de Boyu est la première clé pour comprendre ce fonds. Ses associés n'étaient pas des contemporains mais trois vétérans totalisant quelque cinquante ans d'expérience dans l'industrie : Margaret Yang (Ma Xuezheng ; ancienne directrice financière du groupe Lenovo et ancienne dirigeante de TPG), Zhang Zixin (ancien dirigeant du groupe Ping An, crédité d'avoir dirigé le redressement de Ping An dans les années 2000), et Louis Cheung (Tong Xiaomeng ; ancien dirigeant des firmes américaines établies de capital-investissement Providence Equity et General Atlantic, et superviseur de Jiang Zhicheng lors de son stage d'été 2008 chez General Atlantic). Du côté des investisseurs (LP), Reuters en a nommé deux : l'homme le plus riche d'Asie, Li Ka-shing, et le fonds souverain de Singapour, Temasek. Le premier fonds de Boyu a levé US$1 billion ; au moment où Reuters publia en avril 2014, sa levée de fonds cumulée était d'environ US$1.6 billion, et un deuxième fonds de US$1.5 billion était en phase avancée de levée. (Sources 3, 4)
Traduisez cette structure en une phrase simple : un jeune de 25 ans avec neuf mois d'expérience en banque d'investissement a fourni le « nom de famille », trois managers professionnels de premier plan ont fourni le « métier », et les plus grands investisseurs institutionnels du monde ont fourni « l'argent ». Chaque partie a pris ce dont elle avait besoin, et le seul intrant non reproductible était le premier élément.
(2) Sunrise Duty Free : entrer dans une industrie fermée aux capitaux étrangers
L'opération signature de Boyu fut Sunrise Duty Free (Rishang) — la société exploitant toutes les boutiques hors taxes de l'aéroport international de la capitale de Pékin et des aéroports de Pudong et de Hongqiao à Shanghai, et le deuxième opérateur hors taxes de Chine.
Regardez d'abord d'où venait cette société ; cela en dit plus que la transaction elle-même. Sunrise fut fondée en 1999 par Fred Kiang, un homme d'affaires né en Chine. Les liens de Kiang avec la famille Jiang étaient profonds (selon Reuters, citant ses amis et partenaires d'affaires : il partage le nom de famille Jiang avec Jiang Zemin, connaissait Jiang Zemin depuis 1986, était un ancien dirigeant de Newbridge, prédécesseur de TPG, et avait servi de conseiller en aidant Metropolitan Life à obtenir sa première grande licence en Chine). En 1999, le gouvernement central sous Jiang Zemin ouvrit pour la première fois les droits d'exploitation hors taxes à des opérateurs internationaux au nouvel aéroport de Pudong, par appel d'offres, et la nouvellement créée Sunrise remporta la concession des parfums et cosmétiques. En 2000, le Conseil des affaires d'État publia un document rendant les droits d'exploitation de l'activité hors taxes dans tout le pays au groupe public China Duty Free Group, et interdit expressément aux investisseurs étrangers de créer des coentreprises ou d'exploiter directement des activités hors taxes — mais Sunrise, une société à capitaux étrangers, vit son contrat de Pudong préservé ; selon le journal économique national China Business News (Diyi Caijing Ribao) en 2009, l'exploitation de Sunrise à Pudong reposait sur une « approbation spéciale » (tebie pizhun) du Conseil des affaires d'État. En 2005, Sunrise remporta aussi la concession hors taxes de dix ans de l'aéroport de la capitale. (Source 3)
Au milieu de 2011, Boyu frappa : selon trois personnes ayant une connaissance directe s'exprimant auprès de Reuters, Boyu acheta une participation de 40 % dans Sunrise pour environ US$80 million, impliquant une valorisation de la société d'environ US$200 million ; Boyu dit à ses investisseurs qu'il détenait une participation de contrôle ; les détenteurs des 60 % restants n'ont jamais été rendus publics. Les rendements vinrent très vite : selon des documents de la société Sunrise vus par Reuters, son chiffre d'affaires de 2012 atteignit US$1.08 billion ; au début de 2013, Boyu avait inscrit la valorisation de Sunrise dans ses propres livres à environ US$800 million (les banquiers l'estimaient à environ US$1.6 billion sur les chiffres de ventes de 2012) — selon le chiffre prudent de Boyu lui-même, l'investissement s'était apprécié d'environ quatre fois sur le papier en moins de trois ans, et la majeure partie du coût avait déjà été récupérée par les dividendes. (Source 3)
La chaîne factuelle de cette sous-section vient entièrement de l'enquête de Reuters, dans laquelle le prix de transaction et les valorisations reposent sur le calibre des personnes informées, comme indiqué élément par élément. Mais même en mettant tous les chiffres de côté, la structure seule suffit : une société à capitaux étrangers a pu survivre et croître, grâce à une « approbation spéciale », dans une industrie que le Conseil des affaires d'État avait expressément fermée aux capitaux étrangers ; et plus d'une décennie plus tard, la partie qui a repris la participation était un fonds fondé par le petit-fils de l'ancien dirigeant suprême de ce pays.
La queue de cette affaire a aussi laissé des documents. En 2018, le groupe public China Duty Free Group a acquis Sunrise Duty Free — la société qui avait grandi grâce à une « approbation spéciale » dans une industrie fermée aux capitaux étrangers est finalement revenue aux mains d'un opérateur hors taxes public. Et le nom de Boyu n'est pas entièrement sorti avec elle : une annonce de Shanghai Airport en janvier 2023 a divulgué que Shanghai Airport, par l'intermédiaire d'une coentreprise, a acquis 32 % d'Uni-Champion, la plateforme de détention du groupe Sunrise, et a repris la participation de 12.48 % dans Sunrise Online (la société d'activité en ligne de Sunrise) détenue par « Tianjin Boyu ». (Source 15) De l'entrée de 2011 au fait d'apparaître encore dans des documents de transaction en 2023, cet investissement est resté dans les livres de Boyu pendant plus de douze ans.
(3) Alibaba : le jeune homme assis face à Jack Ma
En 2012, le fondateur d'Alibaba, Jack Ma, voulait racheter la moitié de la participation de 40 % de Yahoo dans Alibaba et avait besoin de US$7.1 billion. Un consortium dirigé par China Investment Corporation (CIC) a contribué une partie du financement, recevant en échange une participation de 5.6 % dans Alibaba, correspondant à une valorisation d'environ US$38 billion à l'époque. Selon deux personnes directement impliquées dans les négociations s'exprimant auprès de Reuters, CIC manquait alors de personnel en interne et la négociation fut en réalité dirigée par Boyu, membre du consortium, avec Jiang Zhicheng négociant personnellement face à face avec Jack Ma. L'investissement de Boyu par l'intermédiaire du consortium a plus que triplé — de trois fois et demie — en 18 mois. En septembre 2014, Alibaba fut coté à la Bourse de New York. (Source 3)
Le calibre doit être indiqué clairement : la contribution spécifique de Boyu au sein du consortium CIC et sa proportion de participation correspondante ne sont jamais apparues dans aucun document public ; ce qui peut être vérifié, ce sont deux faits de niveau institutionnel — « Boyu était membre du consortium et a dirigé les négociations » et « le consortium a acquis ensemble 5.6 % ». Même ainsi, cela reste le cadre le plus vivant de toute cette série : dans la plus grande transaction de l'histoire de l'internet chinois à cette date en 2012, le siège principal du côté de l'acheteur à la table de négociation était occupé par un jeune de 26 ans, deux ans après sa sortie de l'université — dont les qualifications n'étaient écrites sur aucun curriculum, mais dans le nom de son grand-père.
(4) Cinda et Ant : deux fois sur la même liste
En 2013, avant que China Cinda Asset Management ne soit coté à Hong Kong, elle plaça US$1.6 billion d'actions auprès d'investisseurs stratégiques. Selon deux personnes informées s'exprimant auprès de Reuters, Boyu a investi environ US$50 million, figurant parmi les investisseurs stratégiques aux côtés du Conseil national du fonds de sécurité sociale, d'UBS, de CITIC Capital, de Standard Chartered et du groupe Carlyle. Cinda fut cotée à la Bourse de Hong Kong en décembre 2013. (Source 3)
Sur la ligne Ant Group, les archives publiques comportent trois segments. Premièrement : Reuters a rapporté en 2021 que lorsque Ant a levé US$14 billion lors de son tour de 2018 (à une valorisation d'environ US$150 billion), Boyu figurait déjà parmi ses actionnaires existants ; un autre rapport de levée de fonds de Reuters de la même année a épinglé la date d'entrée plus précisément — Boyu a pris part à la fois au tour de US$4.5 billion d'Ant en 2016 et à son tour de US$14 billion en 2018. (Sources 7, 19) Deuxièmement : lorsque le Wall Street Journal a rapporté en novembre 2020 l'arrêt de l'introduction en bourse d'Ant, il a indiqué que les actionnaires d'Ant comprenaient Boyu Capital, dont l'un des associés est Jiang Zhicheng. Troisièmement : en février 2021, le Journal a rapporté qu'une enquête du gouvernement central, jusque-là non divulguée, avait constaté que le prospectus d'Ant avait obscurci la complexité de sa propriété — derrière couche après couche de véhicules d'investissement opaques se tenait un groupe d'investisseurs liés à des familles politiques, et Boyu fut nommé parmi eux ; selon des responsables et des conseillers cités par le journal, l'alarme suscitée par cette structure de propriété fut l'un des facteurs de contexte de l'arrêt, avant la cotation, de l'introduction en bourse prévue d'Ant de US$37 billion, la plus grande de l'histoire. (Sources 5, 6, 7) Le troisième segment est un récit d'enquête médiatique citant des responsables anonymes, relayé ici dans son calibre d'origine et non élevé au rang de conclusion ; mais les deux premiers segments — que Boyu détient des parts d'Ant — sont corroborés par deux médias rapportant à des années différentes et peuvent être épinglés.
Les quatre premières opérations signature de Boyu sont maintenant complètes : Sunrise (2011), Alibaba (2012), Cinda (2013), et Ant (investi avant 2018). Ce que les quatre ont en commun, c'est que les cibles étaient soit dans des industries en franchise d'État, soit constituaient les derniers billets d'entrée avant la cotation d'un géant — tous des actifs où « d'abord vient la porte, ensuite vient le prix ».
(5) WuXi AppTec, Didi, et la courbe d'expansion d'un fonds
Le livre d'opérations public de Boyu compte plus de quatre entrées. Le rapport de levée de fonds de Reuters de 2018 énumérait clairement ses opérations signature antérieures : outre Sunrise et Alibaba, elles comprenaient la privatisation de 2015 de WuXi PharmaTech (WuXi AppTec), la plus grande société chinoise d'externalisation de R&D pharmaceutique, cotée à New York, à laquelle Boyu fut l'un des participants ; selon des personnes informées, Boyu a aussi investi successivement dans Didi Chuxing, Meituan-Dianping et Ant Financial. L'échelle du fonds dessine une courbe raide : selon les chiffres de Reuters de 2018, le Fonds I était d'environ US$1 billion, le Fonds II d'environ US$1.6 billion, et le Fonds III a levé environ US$2.1 billion en 2016, avec des taux de rendement internes nets pour les deux premiers fonds d'environ 35 % et 40 % respectivement (tous au calibre des personnes informées) ; en novembre 2018, Boyu a commencé à lever un quatrième fonds, visant au moins US$3 billion et pouvant atteindre US$4 billion. (Source 14) La courbe ne s'est pas arrêtée en 2018 : le Fonds IV a finalement levé US$3.6 billion en 2019 ; en février 2021, Boyu a ouvert la levée d'un cinquième fonds, visant jusqu'à US$6 billion ; et sur sa liste d'investisseurs, outre Li Ka-shing et Temasek, Reuters a aussi nommé l'autre investisseur souverain de Singapour, GIC. (Source 19) Un fonds fondé seulement en 2010 par un jeune de 25 ans a atteint, en onze ans, une échelle de gestion de plusieurs milliards de dollars US — cette courbe est elle-même le relevé de prix du marché pour une « prime au nom de famille ».
(6) La limite de cette section
Le rapport spécial de Reuters de 2014 contient deux phrases que ce chapitre reproduit textuellement, parce qu'elles sont le jugement professionnel auquel ce média est parvenu après avoir examiné le réseau de transactions : premièrement, « il n'existe aucune preuve que Jiang Zemin ait aidé Boyu dans l'opération Sunrise ou dans toute autre opération » ; deuxièmement, plusieurs investisseurs ont dit franchement à Reuters que, pour évaluer les fonds d'enfants de dirigeants, ce qu'ils regardent, c'est précisément les connexions politiques et la capacité de convertir les connexions en opérations — « il suffit de connaître les bonnes personnes ; c'est pour cela qu'on investit dans les fonds d'enfants de dirigeants ». (Source 3)
Mises côte à côte, ces deux phrases forment toute la conclusion de cette section : la prime que le marché a payée pour ce nom de famille est un fait public et citable ; tandis que la question de savoir si un exercice concret du pouvoir se tenait derrière la prime est quelque chose pour quoi, à ce jour, il n'existe aucun document d'aucune sorte. Ce chapitre n'écrit que le premier point, et consigne le second comme : aucune preuve.
VIII. Note annexe : Jiang Zehui et le système forestier
Jiang Zehui, née en février 1938, est la cousine cadette (tangmei) de Jiang Zemin et une scientifique du bois. Après être sortie diplômée du département forestier du Collège agricole d'Anhui en 1960, elle y resta enseigner, s'élevant avec le temps au rang de professeure. Le tournant de sa carrière vint dans les années 1990 : en 1991, elle devint vice-présidente du Collège agricole d'Anhui ; en février 1993, vice-présidente du Comité permanent de l'Assemblée populaire provinciale d'Anhui ; de 1994 à 1998, elle fut présidente de l'université agricole d'Anhui ; en janvier 1996, elle entra dans le groupe dirigeant du Parti du ministère des Forêts (au rang de vice-ministre), et en février de la même année devint présidente de l'Académie chinoise de foresterie, servant onze ans jusqu'en décembre 2006. Par la suite, elle occupa des fonctions telles que vice-présidente du Comité de la population, des ressources et de l'environnement de la CCPPC, et de 1998 à 2018 servit vingt ans comme membre du Comité national de la CCPPC. (Source 11)
Jiang Zehui n'a aucun dossier d'affaires dans aucune enquête publique ; ce que sa branche a converti du nom de famille, c'est la plus haute position dans le système académico-administratif : la présidence d'une académie de recherche de niveau national et le traitement de vice-ministre. L'annexer à la fin de ce chapitre complète la généalogie de la famille et laisse un échantillon de comparaison — au sein d'un même réseau familial, une personne a converti le nom de famille en un fonds en dollars US, une autre en sociétés cotées et plateformes de capital d'État, et une autre seulement en le bureau de président d'une grande académie de recherche. Le taux de change du privilège varie d'une personne à l'autre, mais pour qui la fenêtre de change s'ouvre n'a jamais été aléatoire.
IX. La couche des allégations : trois lignes, chacune cotée
Selon les règles de cette série, toutes les allégations non confirmées par des documents sont consignées ensemble dans cette section et cotées une par une, et ne sont pas mélangées à la couche factuelle ci-dessus.
Premièrement, l'affaire de la sécurité sociale de Shanghai et les câbles diplomatiques américains (cote C). En 2006, le secrétaire du Parti de Shanghai, Chen Liangyu, est tombé à cause de l'affaire du fonds de sécurité sociale ; c'est une affaire réelle. Mais dans tous les jugements et avis publics de cette affaire, les noms de Jiang Mianheng et de Jiang Miankang n'apparaissent jamais. Les seules déclarations touchant la famille Jiang se trouvent dans des câbles diplomatiques du Département d'État américain : un câble de 2007 du consulat général des États-Unis à Shanghai (publié plus tard par WikiLeaks, numéroté 07SHANGHAI527) relayait des affirmations de sources shanghaïennes selon lesquelles les frères Jiang étaient impliqués dans des transactions immobilières à Shanghai pendant la période de l'affaire de la sécurité sociale. (Source 8) Rumeur relayée dans un câble — aucun document, aucun jugement, aucune deuxième source. Ce chapitre consigne seulement son existence, à la cote probatoire C, et ne l'adopte pas comme un fait.
Deuxièmement, l'affirmation de Yang Xiuzhu au sujet de Jiang Miankang (cote C). Déjà consignée dans la section VI : elle vient du contexte où la personne concernée se défendait elle-même ; une déclaration unilatérale sans corroboration documentaire ; non adoptée comme un fait.
Troisièmement, les chiffres populaires de fortune (non adoptés). « Les actifs de la famille de Jiang Zemin se comptent en billions », « Jiang Mianheng est l'homme le plus riche de Chine » — étayés par aucun document original ni aucune enquête faisant autorité, provenant de médias autopubliés et de sites partisans. Les seuls chiffres vérifiables de la famille Jiang dans cette série sont de niveau institutionnel : l'échelle des fonds du groupe Lianhe (US$140 million au calibre de 2001 ; la levée de fonds cumulée de New Margin et de Lianhe d'environ US$1.1 billion au calibre du graphique de Reuters de 2014), la valorisation du premier tour de financement de Netcom (US$2.7 billion, un chiffre de niveau société), le Fonds I de Boyu (US$1 billion) et les montants publics de ses quatre transactions. Additionnez ces chiffres institutionnels et ils ne donnent toujours aucune « fortune familiale » — l'argent d'une institution n'est pas l'argent d'un individu, et c'est la ligne de démarcation la plus fondamentale entre ce chapitre et le récit populaire.
Résumé des couches probatoires : couche A (documents officiels et institutionnels) — toutes les nominations de personnel de deux générations, les dossiers de cotation et de restructuration de Netcom et de Cinda, l'enregistrement de Boyu à Hong Kong ; couche B (enquêtes de médias faisant autorité) — le New York Times 2012, Reuters 2014, le Wall Street Journal 2020–2021, Fortune 2001, qui ont épinglé l'échelle de Lianhe, le rôle fondateur de Netcom, le partenariat de Grace et le squelette des opérations signature de Boyu, la plupart des montants étant au calibre des personnes informées, indiqués élément par élément ; couche C — rumeurs de câbles et autodéfense d'une partie, consignées seulement, jamais utilisées. Entre les trois couches, ce chapitre ne fait aucune citation croisée de niveau.
Conclusion : trois générations, trois positions
Lu en regard du chapitre précédent, le schéma de transmission de cette famille forme une grille qui lui est propre. La famille Li a transmis une industrie : le ministère où siégeait le père, l'entreprise publique centrale que dirigeait le fils, la société cotée que la fille a fondée, tous sur le même réseau électrique. Ce que la famille Jiang a transmis n'était pas une industrie mais la position elle-même : la première génération se tenait là où les règles sont faites, la deuxième là où le capital d'État et les licences sont alloués, la troisième là où « l'accès à la Chine » est vendu au capital mondial. Règles, licences, accès — aucune de ces trois choses n'apparaît dans aucun bilan, et pourtant elles étaient les actifs les plus précieux dans la Chine de cette époque.
Ce que ce chapitre peut donner, c'est l'archive publique de ces positions et transactions ; ce qu'il ne peut pas donner, c'est le chiffre de fortune de cette famille — parce que ce chiffre n'est jamais entré dans aucun document public. Écrire ces deux phrases à la fois est la raison d'être de cette archive : elle ne consigne pas combien d'argent une famille possède, mais comment une forme de pouvoir, passant de main en main à travers les générations, a changé de forme encore et encore sans jamais quitter la table.
Liste des sources
- The New York Times, David Barboza and Sharon LaFraniere, "'Princelings' in China Use Family Ties to Gain Riches," May 17, 2012 — names Jiang Mianheng and the Shanghai Lianhe Investment network and calls him a key promoter of China Netcom's approval and establishment; gives no total for the family's wealth and accuses him of no specific unlawful transaction: http://michaelharrison.org.uk/wp-content/uploads/2023/03/Princelings-gain-riches.pdf — authoritative media investigation.
- Fortune magazine, Joanne Lee-Young, "The Digital Prince of China," March 2001 (as reprinted by HPCwire) — Jiang Mianheng called the "prince of the information industry"; Shanghai Lianhe's venture capital fund of roughly US$140 million, about 16 percent of China's institutional venture capital at the time; Netcom as his "flagship enterprise," first-round financing valuation of US$2.7 billion, shareholder backgrounds including the Ministry of Railways and the State Administration of Radio, Film and Television, an optical fiber network covering 17 cities; the account of his persuading the highest level to approve Netcom; AsiaInfo's 315 percent rise on its first trading day in March 2000; Netcom's IP telephone price war: https://www.hpcwire.com/2001/03/09/the-digital-prince-of-china/ — authoritative media investigation (contemporaneous reporting).
- Reuters special report, Stephen Aldred and Irene Jay Liu, "Princeling of Private Equity," April 10, 2014 — Jiang Zhicheng's biography (Harvard class of 2010; nine months at Goldman Sachs; registered Boyu in Hong Kong on September 21, 2010, as sole director); the founding partners (Ma Xuezheng, Zhang Zixin, Louis Cheung); investors including Li Ka-shing and Temasek; Fund I of US$1 billion; cumulative fundraising of roughly US$1.6 billion; the Sunrise Duty Free transaction (roughly US$80 million for 40 percent in mid-2011; a US$200 million valuation; Boyu claiming control; a book valuation of roughly US$800 million in early 2013; bankers' estimate of roughly US$1.6 billion; 2012 revenue of US$1.08 billion — all on the caliber of persons with knowledge and company documents); Sunrise's history (founded by Fred Kiang in 1999; the Pudong franchise; the coexistence of State Council special approval and the ban on foreign capital; the ten-year Capital Airport concession in 2005); the Alibaba transaction (the CIC-led consortium acquiring 5.6 percent; a total Yahoo stake buyback of US$7.1 billion; Boyu leading the negotiations; Jiang Zhicheng face to face with Jack Ma; an increase of more than 3.5 times within 18 months — on the caliber of two direct participants); the Cinda strategic placement (Boyu at roughly US$50 million, listed alongside the Social Security Fund / UBS / CITIC Capital / Standard Chartered / Carlyle — on the caliber of two persons with knowledge); New Margin and Shanghai Lianhe's cumulative fundraising of roughly US$1.1 billion (Thomson Reuters / Preqin data); Shanghai Lianhe holding shares in Oriental DreamWorks, with Jiang Mianheng as its CEO; Jiang Mianheng directing the new nuclear energy effort; and the original report's caveat that "there is no evidence that Jiang Zemin helped Boyu in any transaction": http://graphics.thomsonreuters.com/14/03/CHINA-PRINCELING.pdf — authoritative media investigation (special report).
- Private Equity News (a Wall Street Journal publication), Sonja Cheung, "Boyu Capital Avoids China's 'Princeling' Curse, Gets Ready to Raise New Fund," July 5, 2013 — Boyu's second fund targeted US$1.5 billion; industry assessments of Boyu's professionalism: https://www.penews.com/articles/boyu-capital-private-equity-20130705 — authoritative media (trade).
- The Wall Street Journal, Lingling Wei and Jing Yang, "China's President Xi Jinping Personally Scuttled Jack Ma's Ant IPO," November 12, 2020 — Ant's shareholders include Boyu Capital, among whose partners is Jiang Zhicheng; background on Ant's successive financings and valuations: http://prasad.dyson.cornell.edu/doc/WSJ.12Nov20.pdf — authoritative media investigation.
- The Wall Street Journal, February 16, 2021, report on the investigation into Ant's ownership (key points relayed in a February 17, 2021 summary by Sino Insider) — a central government investigation found that Ant's prospectus had obscured the complexity of its ownership; the connected investors behind layer upon layer of investment vehicles included Boyu, raising regulatory alarm: https://sinoinsider.com/2021/02/in-jack-mas-ant-ipo-political-and-economic-problems-intertwine-for-xi/ — authoritative media investigation (secondhand relay, as marked).
- Reuters, Julie Zhu and Kane Wu, "Exclusive: Global investors value Ant Group at over $200 billion," March 16, 2021 — the investor list for Ant's 2018 US$14 billion financing round (at a valuation of about US$150 billion) includes "existing shareholders Boyu Capital and Primavera Capital": https://www.wncy.com/2021/03/16/exclusive-global-investors-value-chinas-ant-group-at-over-200-billion-sources/ — authoritative media (news agency wire).
- U.S. State Department diplomatic cable 07SHANGHAI527 (U.S. Consulate General Shanghai, 2007, published by WikiLeaks) — relays claims by Shanghai sources that the Jiang brothers were implicated in real estate transactions during the social security case period: https://wikileaks.org/plusd/cables/07SHANGHAI527_a.html — Grade C: rumor relayed in a cable; no documents, no judgment; registered in the main text only, not used.
- Entry "Jiang Mianheng," Wikipedia (biographical compilation, citing public reports in official media and institutional résumés) — born in Shanghai on April 8, 1951; graduated from Fudan University's Second Physics Department in 1977; master's at the CAS Institute of Semiconductors in 1982; went to the United States in 1986; PhD in electrical engineering from Drexel University in June 1991; afterward worked at Hewlett-Packard; returned to China in January 1993 to the Shanghai Institute of Metallurgy; director of the institute from July 1997; CAS Vice President from November 1999; deputy chief commander of Shenzhou V (2004); chief scientist of Innovation I; deputy chief commander of the Chang'e program (2007); deputy chief commander of Shenzhou VII (2008); stepped down as CAS Vice President in November 2011 to become president of the Shanghai Branch; first appeared in official media as "President of ShanghaiTech University" in February 2014; moved to chairman of the University Council in June 2024; and the record of his co-founding Grace Semiconductor and engaging Neil Bush as an adviser: https://zh.wikipedia.org/wiki/江绵恒 — media / publication compilation.
- Entry "Jiang Miankang," Wikipedia (biographical compilation) — born September 3, 1954; graduated from Shanghai Second Polytechnic University in 1985; worked at the Shanghai Electrical Apparatus Research Institute; earned a doctorate at East China Normal University between 1999 and 2006; served as inspector of the Shanghai Municipal Construction and Management Commission and of the Shanghai Municipal Urban-Rural Construction and Transport Commission, and as director of the Shanghai Urban Development Information Research Center; and Yang Xiuzhu's claim that he once demanded 500 mu of land from her and was refused, with its provenance: https://zh.wikipedia.org/wiki/江绵康 — media / publication compilation (Yang Xiuzhu's claim is a one-sided self-defense, Grade C).
- Entry "Jiang Zehui," Wikipedia, and Xinhua-system profile reporting, "Jiang Zehui: Ershi Nian Lüxing Quanguo Zhengxie Weiyuan Zhize" ("Jiang Zehui: Twenty Years Discharging the Duties of a CPPCC National Committee Member," as reprinted by Laitimes) — born February 1938; Jiang Zemin's cousin; graduated from the forestry department of Anhui Agricultural College in 1960 and stayed on to teach; vice president of Anhui Agricultural College in 1991; vice chairwoman of the Standing Committee of the Anhui Provincial People's Congress in February 1993; president of Anhui Agricultural University from May 1994 to May 1998; member of the Party leadership group of the Ministry of Forestry (vice-ministerial rank) in January 1996; president of the Chinese Academy of Forestry from February 1996 to December 2006; vice chairwoman of the CPPCC Committee on Population, Resources and Environment in 2009; CPPCC National Committee member for twenty years, 1998–2018: https://zh.wikipedia.org/wiki/江泽慧 ; https://www.laitimes.com/en/article/i9fu_in43.html — media / publication compilation.
- Public video of Jiang Zemin's October 27, 2000 press exchange with Hong Kong media and reports by many outlets — after Tung Chee-hwa's duty report in Beijing, Jiang Zemin lectured Hong Kong reporters over the re-election question, uttering the "making a fortune in silence" line in the course of it (occasion, date and interlocutors all in the public record) — public record (compilation of contemporaneous reports).
- Public records of the history of China Netcom Group Corporation (Hong Kong) Limited — the Netcom Group was formed in 2002 from the small Netcom, the former China Telecom's assets in the ten northern provinces and Jitong; the Hong Kong listing vehicle listed on the Hong Kong Stock Exchange and the New York Stock Exchange in 2004; in the 2008 telecom restructuring it was merged into China Unicom and the listing vehicle delisted; the original Netcom company's CEO was Edward Tian (Tian Suning): https://www.referenceforbusiness.com/history/Ca-Ch/China-Netcom-Group-Corporation-Hong-Kong-Limited.html ; http://www.eeo.com.cn/ens/Industry/2008/05/28/101652.html — listed-company history (compilation).
- Reuters, Kane Wu and Julie Zhu, "Chinese PE firm Boyu Capital raising at least $3 bln new fund," November 23, 2018 — Boyu's fourth fund to raise at least US$3 billion, possibly reaching US$4 billion; Fund I of roughly US$1 billion, Fund II of roughly US$1.6 billion, Fund III of about US$2.1 billion raised in 2016, the first two funds' net internal rates of return of roughly 35 percent / 40 percent (on the caliber of persons with knowledge); the 2011 control of Sunrise and the 2015 WuXi PharmaTech privatization as signature deals; and investments in Didi, Meituan and Ant Financial (on the caliber of persons with knowledge): https://www.lse.co.uk/news/chinese-pe-firm-boyu-capital-raising-at-least-3-bln-new-fund-sources-byetv6o78t9rboj.html — authoritative media (news agency wire).
- Shanghai Airport (600009) announcement of January 2023 (as relayed in a Tianfeng Securities commentary on China Tourism Group Duty Free dated January 18, 2023) — Shanghai Airport, through a joint venture company, acquired a 32 percent stake in Uni-Champion (total transaction consideration of roughly RMB 1.692 billion, approx. US$250 million at the exchange rate of the time), and took over the 12.48 percent stake in Sunrise Online held by Tianjin Boyu; Uni-Champion's look-through core assets are duty-free businesses such as Sunrise Shanghai and Sunrise China; China Duty Free Group had previously acquired Sunrise Duty Free: https://pdf.dfcfw.com/pdf/H3_AP202301181582116796_1.pdf?1674059195000.pdf — listed-company announcement (secondhand relay, as marked).
- Encyclopaedia Britannica entry on Jiang Zemin and compilations of published résumés — born in Yangzhou on August 17, 1926; graduated from the electrical engineering department of Shanghai Jiao Tong University in 1947; Minister of Electronic Industry 1983–1985; Mayor of Shanghai 1985–1987; Shanghai Party Secretary 1987–1989; General Secretary from June 1989; President 1993–2003; died November 30, 2022: http://www.britannica.com/biography/Jiang-Zemin — reference work / compilation.
- Hong Kong Stock Exchange disclosure (HKEXnews) prospectus, chapter on "Relationship with the Controlling Shareholder" (a Lianhe-group controlling company) — Shanghai Lianhe is the controlling shareholder and the Shanghai SASAC the ultimate controller; the SASAC confirms that it normally exercises control through a directly wholly owned enterprise — listed-company document (compilation).
- Entry "Shanghai United Imaging Healthcare," Wikipedia — United Imaging was founded in 2011, with investment from the Lianhe group and the CAS system; on May 24, 2014, Xi Jinping inspected United Imaging, accompanied by Jiang Mianheng, then president of ShanghaiTech University; in September of the same year United Imaging completed a Series A financing of RMB 3.333 billion (approx. US$540 million at the exchange rate of the time): https://zh.wikipedia.org/wiki/%E4%B8%8A%E6%B5%B7%E8%81%94%E5%BD%B1%E5%8C%BB%E7%96%97 — media / publication compilation.
- Reuters, Kane Wu, "Exclusive: Ant investor Boyu Capital targets $6 billion for new private equity fund," February 24, 2021 — Boyu's fifth fund targets US$6 billion; the fourth fund raised US$3.6 billion in 2019; past investors include Li Ka-shing, Temasek and GIC; Boyu took part in Ant's US$4.5 billion round in 2016 and its US$14 billion round in 2018: https://wncy.com/2021/02/24/exclusive-ant-investor-boyu-capital-targets-6-billion-for-new-private-equity-fund-sources/ — authoritative media (news agency wire).
Lacunes des matériaux (signalées en toute franchise)
- Fortune familiale totale : aucun document officiel, aucune divulgation de société cotée ni aucune enquête faisant autorité n'en donne une. Nommés et écartés : « Les actifs de la famille de Jiang Zemin se comptent en billions » et « Jiang Mianheng est l'homme le plus riche de Chine » — aucun document original, aucune enquête faisant autorité ; ils proviennent de médias autopubliés et de sites partisans, et ce chapitre ne les utilise pas (élément 1 de la liste d'écartement de la carte des sources).
- Participations personnelles et revenus de Jiang Mianheng : ses proportions de participation personnelle, son salaire et ses dividendes dans Shanghai Lianhe Investment, China Netcom et Grace Semiconductor ne sont jamais apparus dans aucune divulgation publique ; ce que Fortune et le New York Times ont établi, c'est « a présidé / a dirigé », et non « a détenu ». L'affirmation du cahier des charges de la mission selon laquelle « le rapport annuel de Netcom le consigne comme directeur » n'a pas pu, lors de cette vérification, être corroborée dans les rapports annuels publics et les annonces du conseil du véhicule de cotation (China Netcom Group Corporation (Hong Kong)) — les présidents qui apparaissent dans les annonces de ce véhicule sont Zhang Chunjiang, Zuo Xiaosheng et d'autres ; ce chapitre a été réécrit au calibre vérifiable comme « fondateur et promoteur principal », et l'affirmation de direction est conservée comme douteuse.
- Jiang Miankang : outre les deux postes d'inspecteur et la direction du Centre de recherche sur l'information du développement urbain, il est presque entièrement absent des enquêtes faisant autorité ; aucun dossier public de sociétés ou d'actifs à son nom ne peut être trouvé. Des compilations encyclopédiques individuelles affirment qu'il a étudié à l'université du Wisconsin–Madison aux États-Unis ; cela repose sur une source unique, n'est pas vérifié, et n'est pas utilisé dans ce chapitre.
- Structure interne de Boyu : les listes complètes d'investisseurs de chaque fonds, les proportions exactes de participation dans chaque projet, et la co-investissement personnel et l'intéressement de Jiang Zhicheng n'ont jamais été divulgués publiquement par le fonds ; la contribution spécifique de Boyu au sein du consortium CIC dans la transaction Alibaba n'a aucune documentation publique ; les détenteurs des 60 % restants de Sunrise Duty Free n'ont jamais été rendus publics ; et la taille finale de clôture du cinquième fonds n'a pas été officiellement divulguée (Reuters n'a consigné que l'objectif de US$6 billion).
- Le chemin de la participation dans Ant : que Boyu détienne des parts d'Ant est corroboré par Reuters et le Wall Street Journal, mais les tours, les montants et la structure de transparence de son entrée (par quels véhicules d'investissement elle est détenue) n'ont aucune documentation publique ; le récit du Journal de 2021 au sujet d'une enquête centrale repose sur des responsables et conseillers anonymes, et ce chapitre le relaie au calibre d'une enquête médiatique sans l'élever au rang de conclusion.
- Le côté Wang Yeping : l'épouse de Jiang Zemin, Wang Yeping, n'a aucun dossier d'affaires dans aucune source publique, et ce chapitre ne lui donne aucune section. Les autres parents de Jiang Zemin (tels que son frère cadet Jiang Zekuan) ont des curriculum publics minces et aucun nœud d'affaires vérifiable, et ne sont pas développés.
- La désignation de parenté pour Jiang Zehui : les curriculum publics l'appellent pour la plupart « cousine » (tangmei) de Jiang Zemin, tandis que des reportages populaires individuels l'appellent simplement sa « sœur cadette » ; ce chapitre suit les curriculum publics et utilise « cousine ».
Contact : endccpworld@proton.me