
Boyu Capital y Jiang Zhicheng: las inversiones oportunas de un fondo en dólares
Segunda pieza de la profundización reabierta de la serie Familias rojas, la insignia de su línea de plataformas: tras comprobar las siete principales empresas de plataforma de China, los vínculos verificables de capital rojo se concentran en un solo fondo y un solo hombre: Boyu Capital y su socio fundador Jiang Zhicheng, nieto de Jiang Zemin. Esta pieza escribe solo lo que los registros y las divulgaciones pueden fijar: participaciones pequeñas, compradas pronto, como inversor financiero. Lo que no puede fijarse se enumera como tal.
Índice
- I. 2010: un fondo captado a base de un apellido
- II. La transacción originaria: la recompra de Yahoo por Alibaba, septiembre de 2012
- III. 2014: la investigación del New York Times y la declaración de Alibaba
- IV. Las otras tres del lote: CITIC Capital, CDB Capital y New Horizon
- V. Rumbo a Ant: dos rondas de financiación y una ausencia en el folleto
- VI. DiDi: un asiento en el consejo
- VII. Meituan: una sola línea pequeña, por debajo de la divulgación
- VIII. El telón de fondo de la época: el acuerdo de $264 million de JPMorgan por «Hijos e Hijas»
- IX. El límite superior de la evidencia: participaciones pequeñas, previas a la salida a bolsa, inversiones financieras
- Vacíos materiales (enunciados fielmente)
- Lista de fuentes
El expediente de investigación de plataformas de esta serie comprobó siete empresas: Alibaba, JD.com, Pinduoduo, Tencent, Meituan, DiDi y ByteDance. El método fue laborioso: recorrer capa por capa las tablas de accionistas de los folletos de cada empresa, las listas de primeros inversores y las listas de ejecutivos y consejos, admitiendo una sola cosa: una persona verificable de la segunda o tercera generación roja, o un vehículo de capital que controle. La conclusión primero: ninguno de los siete fundadores es un descendiente rojo; los vínculos verificables se concentran fuertemente en una sola empresa —Alibaba y su hermana escindida Ant Group—; y el eje del vínculo es uno solo, Boyu Capital y su socio fundador Jiang Zhicheng. JD.com, Pinduoduo, Tencent y ByteDance no arrojaron ningún vínculo verificable tras comprobaciones partida por partida, registrado como tal en la Sección IX; DiDi y Meituan llevan cada una una línea de Boyu, en las Secciones VI y VII. Fijar primero esta distribución da a cada proporción de esta pieza su punto de referencia: no es una historia de vínculos por todas partes, sino un espécimen muy concentrado.
Una disciplina de proporción, observada en todo momento, debe también dejarse fijada primero. La manera en que el capital rojo entró en las plataformas nunca fue fundándolas y nunca fue controlándolas; fue comprando participaciones pequeñas como inversor financiero una vez que una empresa había crecido y se acercaba a una salida a bolsa o a una gran refinanciación: en el caso de Alibaba, la tenencia de Boyu era del 0.55%. Escribir el 0.55% como «titiritero», «guante blanco» o «control» es exceder la evidencia; descartar el 0.55% como una inversión pasajera irrelevante es igualmente falso, porque Boyu no estaba sola en ese lote, porque los socios de aquellas instituciones fueron nombrados a lo largo de una página entera del New York Times en 2014, y porque la ventana de entrada se situó exactamente en la víspera de una salida a bolsa que batió récords. Lo que esta pieza preserva es ese original sin agrandar y sin encoger.
I. 2010: un fondo captado a base de un apellido
Boyu Capital fue fundada en 2010. La información de Reuters —el informe especial Princeling of Private Equity de 2014 y su continuación del 24 de febrero de 2021— es consistente: Boyu fue «fundada en 2010 por, entre otros, Alvin Jiang»; Jiang Zhicheng es nieto del expresidente Jiang Zemin e hijo de Jiang Mianheng, educado en Harvard y anteriormente en Goldman Sachs. Boyu nunca ha negado la condición de Jiang como socio fundador; esa condición y el parentesco son los cimientos bajo cada hecho de esta pieza, material de grado A. (Fuentes 1, 2)
La línea familiar conecta con las páginas anteriores de la serie: el abuelo Jiang Zemin es la primera generación; el padre Jiang Mianheng es la segunda: como registra la pieza precedente, en 1994 Jiang Mianheng fundó la plataforma de inversión del gobierno municipal de Shanghái, Shanghai Lianhe, la invirtió en Netcom, SAIC, Shanghai Airport Group y otras, y se sentó él mismo en el consejo de Netcom. En la tercera generación, el instrumento de Jiang Zhicheng ya no es una plataforma de capital estatal, sino un fondo en dólares estadounidenses regido por las reglas internacionales del capital privado. La herramienta cambió; la posición no: sigue de pie a la entrada de las operaciones de capital de las grandes empresas, solo que la entrada se ha movido de la lista de formación a la lista de financiación.
Una más de las primeras operaciones de Boyu merece una sola línea: en 2011 Boyu adquirió una participación de control en Sunrise Duty Free: el comercio libre de impuestos es una industria por excelencia regulada, y el informe especial de Reuters de 2014 la utilizó como estudio de caso del capital de los principitos entrando en sectores regulados. No tiene nada que ver con las empresas de plataforma, y esta pieza la registra solo como trasfondo de los comienzos de Boyu. (Fuente 1)
II. La transacción originaria: la recompra de Yahoo por Alibaba, septiembre de 2012
La historia se origina en una transacción. En septiembre de 2012 Alibaba completó la recompra de la mitad de la participación de Yahoo en Alibaba por US$7.6 billion, la mayor operación de capital que Alibaba emprendió antes de su cotización en Estados Unidos en 2014. Parte de la financiación de la operación procedió de vender acciones a CIC, el fondo soberano de China, y a tres instituciones de inversión chinas. Dos años después, la investigación del New York Times nombró a las tres una por una: Boyu Capital, CITIC Capital y CDB Capital (el brazo de capital de China Development Bank), señalando que los altos rangos de cada institución albergaban figuras de principitos; los documentos que el Times revisó mostraron además una cuarta institución comprando en el mismo mes: New Horizon Capital, cofundada por Wen Yunsong, hijo de Wen Jiabao, una afirmación de un grado probatorio distinto y tratada por separado en la Sección IV. (Fuente 3)
El lugar de Boyu en la operación: una filial de Boyu invirtió aproximadamente US$400 million en Alibaba. El Times estimó, sobre la valoración de cotización de Alibaba, que la ganancia sobre el papel de la inversión superó los US$1 billion. La forma probatoria de estas dos cifras debe enunciarse con claridad: la inversión de aproximadamente US$400 million y la estimación de la ganancia sobre el papel de mil millones proceden de la investigación documental del Times y de su propio cálculo; el porcentaje final de tenencia de Boyu tiene una procedencia de grado superior: la confirmación por la propia parte informada, en la sección siguiente. (Fuentes 3, 4)
La última pieza de esta sección es el momento. Entrada en septiembre de 2012; cotización en la Bolsa de Nueva York en septiembre de 2014, en lo que entonces fue la mayor salida a bolsa de la historia. La ventana en la que entraron aquellos accionistas institucionales fue exactamente dos años antes de la cotización, y ni un día separada de la propia recompra: no eran inversores que persiguieran la acción tras la cotización, sino participantes en la recompra, que embarcaron, a precios y posiciones de dentro, en la coyuntura exacta en que Alibaba escoltaba fuera a la mitad de su accionista extranjero Yahoo y limpiaba su estructura accionarial para la salida a bolsa. Esa estructura temporal es el significado exacto del título de esta pieza: inversiones oportunas.
III. 2014: la investigación del New York Times y la declaración de Alibaba
El 20 de julio de 2014, el New York Times publicó su investigación, Alibaba's I.P.O. Could Be a Bonanza for the Scions of Chinese Leaders, exponiendo los antecedentes de principitos de los accionistas institucionales de 2012 como grupo. Alibaba respondió de inmediato con una enérgica declaración en Weibo. Esta pieza trata ese intercambio dividiendo la declaración en dos, porque las dos mitades llevan grados probatorios opuestos: Alibaba negó la inferencia del Times —que su desarrollo se hubiera beneficiado de los antecedentes de aquellos accionistas—, pero Alibaba confirmó al mismo tiempo las tenencias de las tres instituciones: a finales de junio de 2014, Boyu tenía el 0.55% de las acciones ordinarias de Alibaba, CITIC Capital el 1.1% y CDB Capital el 0.47%. Los hechos accionariales quedaron así fijados por la propia parte informada; la inferencia del motivo permanece hasta hoy en el enfrentamiento de «el Times así lo infirió, Alibaba así lo negó». En el texto de esta pieza, las tenencias se escriben con la redacción confirmada; los motivos dan ambas partes y ningún veredicto. (Fuentes 3, 4)
El otro lado de las proporciones se mide contra el folleto. El folleto final de Alibaba presentado ante la SEC el 18 de septiembre de 2014 (Formulario 424B4) divulgó sus principales accionistas previos a la cotización: SoftBank 34.3–34.4%, Yahoo 22.5–22.6%, Jack Ma 8.9% y Joe Tsai 3.6%. El 0.55% de Boyu no aparece en esa tabla: se sitúa por debajo de la línea de divulgación. Leídos uno junto al otro, los dos documentos permiten solo la frase del expediente: el vínculo de capital rojo no está en la tabla de accionistas principales, sino en una transacción que debe rastrearse por separado; su magnitud es una inversión financiera, no una participación de control. Tampoco la propia alta dirección de Alibaba (Jack Ma, Joe Tsai y los demás de la lista del consejo del folleto) incluía a ningún descendiente rojo. (Fuente 5)
Esta sección se cierra registrando un detalle que los relatos a menudo distorsionan: entre los consejeros independientes de Alibaba se sentaba Tung Chee-hwa, ex jefe ejecutivo de Hong Kong y vicepresidente de la CCPPCh. Eso es una figura política en un consejo, un asunto distinto del capital rojo comprando acciones; esta pieza no lo cuenta como vínculo de capital, y marca aquí la distinción para que los lectores no fundan dos líneas separadas en una.
IV. Las otras tres del lote: CITIC Capital, CDB Capital y New Horizon
De las instituciones que entraron en septiembre de 2012, las tres además de Boyu tienen formas probatorias distintas, y deben escribirse por separado.
CITIC Capital y CDB Capital: las inversiones son de grado A; la correspondencia de personas es de grado B. Las inversiones de las dos instituciones en Alibaba y sus porcentajes (1.1% y 0.47%) fueron confirmados por la propia declaración de Alibaba: el mismo grado que el de Boyu. Pero en cuanto a «qué principito se sentaba en qué institución, y en qué relación con la inversión en Alibaba», las versiones de los informes no concuerdan del todo: la investigación del Times de 2014 y análisis posteriores nombraron a He Jinlei (también transcrito He Jinlei / He Jinlei), entonces vicepresidente de CDB Capital, como hijo de He Guoqiang, miembro del Comité Permanente del Politburó y jefe de disciplina; Liu Lefei, hijo de Liu Yunshan, fue asociado con la plataforma de capital privado del sistema CITIC, habiendo dirigido CITIC Private Equity Funds Management; y otros análisis vincularon a Zeng Zhijie, hijo de Zeng Peiyan, con CITIC Capital. La divergencia es esta: «CITIC Capital Holdings» y «CITIC Private Equity / CITIC Industrial Fund» son plataformas distintas, y las atribuciones de los informes difieren; a qué plataforma corresponden exactamente Liu Lefei y Zeng Zhijie, y si alguno de los dos fue directamente responsable de la inversión en Alibaba, no puede fijarse uno a uno; las instituciones afectadas declinaron comentar al Times o dijeron que los individuos no eran responsables de aquella inversión. Esta pieza escribe las inversiones institucionales como hecho, las correspondencias personales como «según la investigación del New York Times», preservando la divergencia en la atribución de plataforma en lugar de escribir una certeza de una persona por operación. (Fuente 3)
New Horizon Capital: solo grado B. New Horizon fue cofundada por Wen Yunsong, hijo del entonces primer ministro Wen Jiabao. El Times dijo que los documentos que revisó mostraban que New Horizon también compró acciones de Alibaba en septiembre de 2012, y un análisis situó el valor de su tenencia a finales de 2013 en 3.73 veces la inversión inicial. Pero a diferencia de las tres primeras, la declaración de Alibaba confirmó solo a Boyu, CITIC Capital y CDB Capital, no a New Horizon; y la tenencia de New Horizon no aparece en las divulgaciones de accionistas principales del folleto de Alibaba. Esta pieza registra por tanto la línea de New Horizon en un grado por debajo de las demás: información documental de un periódico de primer nivel, no confirmada por la parte informada y sin apoyo de ningún documento de divulgación, enunciada con su fuente, no enunciada como conclusión. (Fuente 3)
V. Rumbo a Ant: dos rondas de financiación y una ausencia en el folleto
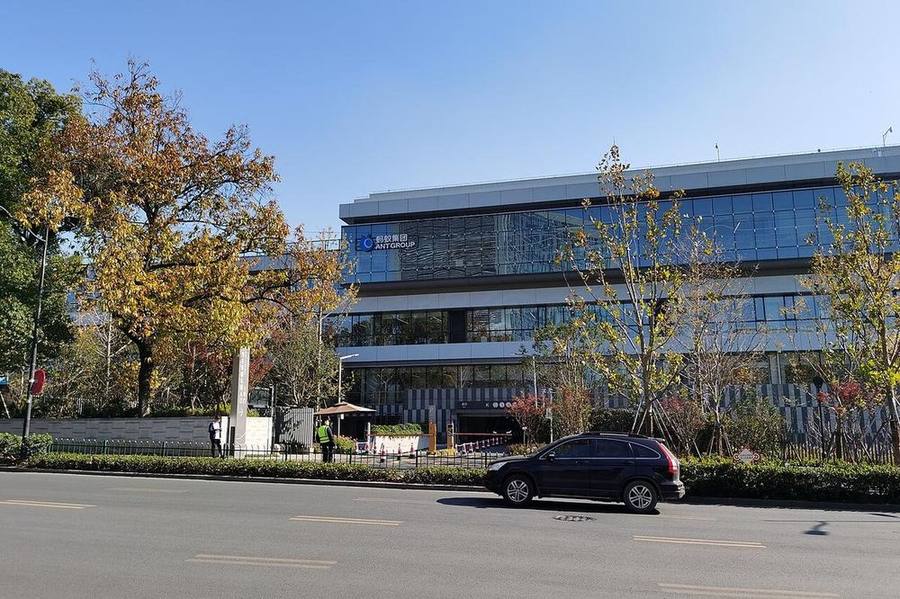
Después de la página de Alibaba, la pista de Boyu continúa hasta Ant Group. Reuters informó el 24 de febrero de 2021 de que Boyu invirtió en la ronda de financiación de Ant de US$4.5 billion de 2016 y en su ronda de US$14 billion de 2018. Los tamaños de las dos rondas y la participación de Boyu son comprobables en el texto de Reuters: grado A. (Fuente 2)
El documento siguiente, sin embargo, traza la línea alrededor de esta pista. El folleto de Ant de 2020 divulgó sus accionistas principales como Hangzhou Junhan con el 29.86%, Hangzhou Junao con el 20.66%, Alibaba con el 32.65% y el Fondo Nacional de Seguridad Social con el 2.94%: el nombre de Boyu no está entre ellos. La estructura es idéntica a la de la sección de Alibaba: la tenencia de Boyu se situaba por debajo de la línea de divulgación del 5%, o se mantenía indirectamente a través de vehículos de sociedad. Los dos documentos se corroboran y se limitan mutuamente: la participación en las financiaciones es real, y no ser un accionista principal es igualmente real. (Fuente 11)
Un nivel más profundo se encuentra el territorio de grado B, y debe escribirse con todas sus calificaciones adjuntas. El 16 de febrero de 2021, el Wall Street Journal informó de que una investigación del gobierno central no divulgada anteriormente había descubierto que el folleto de Ant enmascaraba la complejidad de su accionariado: debido a las restricciones a la propiedad extranjera en el negocio de pagos, Boyu había creado una filial en Shanghái e invertido a través de múltiples capas de vehículos en Beijing Jingguan, un fondo de capital privado que tenía casi el 1% de Ant, sin que el folleto mencionara la capa de participación de Boyu; el mismo informe nombró a Beijing Zhaode Investment Group y a su controlador Li Botan —yerno del exmiembro del Comité Permanente Jia Qinglin— como otro accionista de Ant vinculado a principitos. El tratamiento de esta pieza es un registro rebajado, con sus razones enunciadas: las fuentes del informe fueron más de una docena de funcionarios chinos y asesores gubernamentales anónimos; ni Boyu ni Ant confirmaron públicamente la estructura por capas; y la frase del informe que atribuye la detención por Xi Jinping de la salida a bolsa de Ant en parte a la ganancia inesperada prospectiva de estas familias es una atribución construida sobre fuentes anónimas, no la conclusión de ningún documento oficial. Esta pieza registra solo que «el Wall Street Journal así lo informó, con fuentes anónimas, sin confirmación de las partes»: no escribe la estructura por capas como hecho establecido. (Fuente 6)
VI. DiDi: un asiento en el consejo
La estructura probatoria de DiDi difiere de la de Alibaba: la participación accionarial es de oídas, pero el asiento en el consejo está en un documento. Primero el documento. El Formulario F-1 de DiDi presentado ante la SEC el 10 de junio de 2021 y su lista del consejo divulgaron que Zhiyi Chen, director gerente de Boyu Capital, ejerció como consejero de DiDi antes de la cotización y dimitió después de la salida a bolsa (los designados al consejo por SoftBank salieron en la misma ronda). Un asiento en el consejo es un grado de evidencia más duro que «se informó de que tenía acciones»: prueba que Boyu era efectivamente un inversor institucional en DiDi, con una participación o bajo un acuerdo suficiente para sentar a un consejero; sin embargo, el folleto nunca divulgó el porcentaje exacto de Boyu. Esta partida es de grado A. (Fuente 7)
La propia participación accionarial solo puede escribirse hasta el grado B: Reuters informó el 23 de noviembre de 2018, citando a personas familiarizadas con el asunto, de que Boyu había invertido en años recientes en DiDi Chuxing; la información de Reuters de 2021 enumeró igualmente a DiDi entre las empresas de la cartera de Boyu, en su propia redacción «según informes de medios e información pública». La tabla de accionistas principales del F-1 de DiDi —SoftBank Vision Fund 21.5%, Uber 12.8%, Tencent 6.8%, Cheng Wei 7%, Jean Liu 1.7%— no contiene a Boyu, así que su participación se situaba por debajo de la línea de divulgación. (Fuentes 7, 8)
Esta sección realiza también un corte que esta serie hace repetidamente. La presidenta de DiDi, Jean Liu, es hija del fundador de Lenovo, Liu Chuanzhi, y Liu Chuanzhi es un empresario, no un veterano revolucionario ni un funcionario del Partido-Estado; Jean Liu es una «segunda generación de fundador», no una descendiente roja. Contarla como el vínculo de capital rojo de DiDi es la etiqueta errónea más común en los medios propios en lengua china, y esta pieza la excluye expresamente. El vínculo de capital rojo de DiDi es solo la línea de Boyu: una participación pequeña, un porcentaje no divulgado, anclado por un asiento en el consejo.
VII. Meituan: una sola línea pequeña, por debajo de la divulgación
Meituan tiene una sola línea, y debe escribirse con todas sus calificaciones. Dos materiales de grado B mutuamente independientes apuntan en la misma dirección: primero, la carta interna de Wang Xing sobre la fusión Meituan–Dianping de 2015, que enumeraba a los accionistas que apoyaban la fusión, incluía a Boyu Capital, junto a Alibaba, Tencent, Sequoia y Hillhouse; segundo, Reuters informó el 23 de noviembre de 2018, citando a personas familiarizadas con el asunto, de que Boyu había invertido activamente en años recientes en empresas emergentes tecnológicas chinas, incluidas DiDi Chuxing, Meituan Dianping y Ant Financial. Las dos fuentes corroboran la «presencia», pero ni el importe, ni la ronda, ni el porcentaje aparecen en ningún documento de divulgación; y la lista de accionistas principales del folleto de Meituan en HKEX de 2018 —Tencent 20.1%, Sequoia 11.4% y otros— no tiene a Boyu, así que su tenencia se situaba por debajo del umbral de divulgación, muy plausiblemente como pequeño accionista temprano de Dianping o de Meituan antes de la fusión. (Fuentes 8, 9)
Ese es todo el peso de la sección de Meituan: no «no se encontró nada», sino un solo registro pequeño, indirecto y por debajo de la divulgación de presencia. La rendición de cuentas de la serie sobre las empresas que fueron comprobadas y resultaron limpias sigue en las secciones siguientes.
VIII. El telón de fondo de la época: el acuerdo de $264 million de JPMorgan por «Hijos e Hijas»
Para entender la época en la que aparecieron vehículos como Boyu, un documento regulatorio sirve de telón de fondo. El 17 de noviembre de 2016, la SEC, el Departamento de Justicia y la Reserva Federal de Estados Unidos llegaron a un acuerdo con JPMorgan Chase por un total de aproximadamente US$264 million por su programa «Sons and Daughters» («Hijos e Hijas»). La orden administrativa de la SEC (Release No. 79335) determinó que, de 2006 a 2013, la filial de Asia-Pacífico (Hong Kong) de JPMorgan gestionó un programa informal de contratación por recomendación de clientes que ofrecía empleos y prácticas a familiares y amigos de clientes y funcionarios extranjeros para obtener o retener negocio de banca de inversión, en violación de las disposiciones antisoborno, de libros y registros y de controles internos de la FCPA; en siete años contrató a aproximadamente 100 becarios y empleados a tiempo completo a petición de funcionarios (unas 200 personas en el recuento más amplio de personas vinculadas), generando más de US$100 million en ingresos de negocio. La composición del acuerdo: aproximadamente US$130.5 million en devolución de ganancias e intereses de la SEC, una multa penal del DOJ de US$72 million y una sanción civil de la Reserva Federal de US$61.9 million. (Fuente 10)
El uso de esta sección debe acotarse, y esta pieza lo deja fijado: la orden de la SEC describió a los clientes implicados de forma anónima y no nombró ni a Alibaba ni a ninguna empresa de esta pieza; «JPMorgan fue uno de los seis colocadores principales de la salida a bolsa de Alibaba de 2014» es un hecho comprobable en el folleto, pero «la contratación de Hijos e Hijas estaba ligada al mandato de la salida a bolsa de Alibaba» no tiene apoyo documental de grado A, y el relato común que conecta ambos directamente es una inferencia, que esta pieza no adopta. El lugar del acuerdo en la serie es el contexto: prueba que «contratar a los bien conectados a cambio de negocio» fue, en el mundo de la banca de inversión de Hong Kong de 2006–2013, una práctica sistémica establecida por documentos regulatorios estadounidenses, y es contra ese telón de fondo, no por la fuerza de ninguna acusación individual, como los lectores pueden entender cómo los Boyu de aquella época llegaron a ocupar asientos en las mesas de financiación.
IX. El límite superior de la evidencia: participaciones pequeñas, previas a la salida a bolsa, inversiones financieras
Reúnase lo que esta pieza puede fijar: en 2010 Jiang Zhicheng —nieto de Jiang Zemin, hijo de Jiang Mianheng— cofundó Boyu Capital como socio fundador; en 2011 Boyu adquirió una participación de control en Sunrise Duty Free; en septiembre de 2012 una filial de Boyu invirtió aproximadamente US$400 million en Alibaba como parte de la recompra por Alibaba de las acciones de Yahoo por US$7.6 billion, con Alibaba confirmando la tenencia de Boyu en el 0.55%, junto al 1.1% de CITIC Capital y el 0.47% de CDB Capital en el mismo lote; en 2016 y 2018 Boyu participó en las rondas de financiación de Ant de US$4.5 billion y US$14 billion; y en 2021 el director gerente de Boyu, Zhiyi Chen, figuró como consejero de DiDi previo a la salida a bolsa, dimitiendo tras la cotización. El estado comprobable más reciente se detiene en febrero de 2021: Reuters informó de que Boyu estaba captando un nuevo fondo de capital privado con un objetivo de US$6 billion; más allá de eso, dentro del rango que esta serie ha comprobado, no hay registro público actualizado de Boyu ni de Jiang Zhicheng. (Fuentes 1, 2, 3, 4, 7)
Lo que no puede fijarse se reúne también: la inferencia de que Alibaba se benefició de los antecedentes de aquellos accionistas fue negada en la declaración de Alibaba y nunca ha sido probada por un documento de grado A; la compra por New Horizon de acciones de Alibaba en el mismo mes descansa solo en la información documental del Times, sin confirmar; la estructura por capas por la que Boyu supuestamente tenía indirectamente casi el 1% de Ant procede del informe del Wall Street Journal con fuentes anónimas, sin confirmación de las partes; y la correspondencia de CITIC Capital y CDB Capital con individuos principitos concretos difiere entre informes. En cuanto a las versiones amplificadas más amplias en circulación —«las familias rojas controlan las plataformas», «tal plataforma es el guante blanco de tal familia»—, entran en conflicto directo con el límite superior de toda la evidencia anterior; esta pieza no las registra como hecho, solo anota aquí que exceden la evidencia.
Por último, la rendición de cuentas sobre las cuatro empresas «limpias», que es igualmente parte de la conclusión de esta pieza. JD.com: su historial de capital previo a la salida a bolsa discurre por Capital Today, Hillhouse, Tiger Global y la inversión estratégica de Tencent: instituciones profesionales e inversores corporativos, comprobados partida por partida sin encontrar ningún vínculo verificable. Pinduoduo: sus accionistas principales eran Colin Huang, Tencent, Banyan y Sequoia; Duan Yongping fue el mentor del fundador y un inversor individual temprano —la mentoría no es sangre—, y no se encontró ningún vínculo verificable. Tencent: su capital temprano fue IDG y la PCCW de Richard Li: Richard Li es hijo del magnate hongkonés Li Ka-shing, hijo de un empresario, no un descendiente rojo, y PCCW salió en 2001: no se encontró ningún vínculo verificable. ByteDance: no cotizada, sin tabla completa de folleto; sus inversores conocidos son todos instituciones profesionales y no se encontró ningún vínculo verificable, aunque la conclusión lleva la reserva de que el registro completo de accionistas no es público; sus arreglos de «acción de oro» estatal de 2021 son tenencias estatales directas, una línea distinta del capital de familias rojas, y no se confunden aquí. Las cuatro empresas comparten una propiedad: fueron comprobadas, y esta pieza afirma que fueron comprobadas: eso en sí mismo es el deber de un archivo para con sus lectores. (Véanse las secciones del expediente de plataformas y la Fuente 12.)
Vuélvase a la pregunta del prefacio: en la máquina que convierte el privilegio en capital, el capital privado es la unidad más silenciosa. No necesita ningún nombramiento, ninguna aprobación de licencia, ni siquiera una participación mayoritaria: necesita solo un apellido, un rostro que pueda sentarse a la mesa cuando se cierra una financiación, y un canal que se cierra en la víspera de una salida a bolsa. El archivo de Boyu y Jiang Zhicheng es la insignia de la línea de plataformas no porque sus importes sean los mayores, sino porque cada eslabón de él dejó por casualidad un documento tras de sí: la fundación tiene un informe especial de Reuters, la inversión tiene la confirmación de la propia parte informada, la continuación tiene dos rondas de financiación registradas, y el límite está atestiguado por la ausencia en dos folletos. El paso más lejano que este archivo puede probar es el 0.55% y el billete de admisión que hay tras él; lo que no puede probar ha quedado igualmente escrito, partida por partida, en esta pieza. Otro punto de aterrizaje documental de un fondo afiliado a Boyu, en el folleto de una empresa industrial, se rastrea en CATL and Boyu Phase II; para una comprobación documental persona por persona de los veinte primeros de la lista de ricos de Hurun, véase The Rich-List White-Glove Audit.
<!--正文结束-->
Lista de fuentes
- Reuters special report (Stephen Aldred, Irene Jay Liu), Princeling of Private Equity, 2014-04-10 — Boyu founded in 2010, Jiang Zhicheng a founding partner, the 2011 acquisition of a controlling stake in Sunrise Duty Free: http://graphics.thomsonreuters.com/14/03/CHINA-PRINCELING.pdf — authoritative media investigation.
- Reuters, Exclusive: Ant investor Boyu Capital targets $6 billion for new private equity fund, 2021-02-24 (carried by Global Banking & Finance) — restates Boyu's 2010 founding by Jiang Zhicheng and others, records expressly Boyu's investment in Ant's 2016 US$4.5 billion and 2018 US$14 billion rounds, and Boyu's US$6 billion fundraising target: https://www.globalbankingandfinance.com/exclusive-ant-investor-boyu-capital-targets-6-billion-for-new-private-equity-fund-sources/ — authoritative media.
- The New York Times (Michael Forsythe), Alibaba's I.P.O. Could Be a Bonanza for the Scions of Chinese Leaders, 2014-07-20 — the three institutions' entry in the September 2012 buyback, Boyu subsidiary's roughly US$400 million investment and paper-gain estimate, the naming of princeling figures in the three institutions' senior ranks, and New Horizon's same-month purchase (based on documents the paper reviewed); excerpt and Alibaba's response archived at: http://blog.feichangdao.com/2014/07/sina-weibo-censors-searches-about.html — authoritative media investigation (inference portion denied by Alibaba, see Source 4).
- Alibaba Group official statement, 2014-07-21 (Reuters wire carried by Gadgets360, 2014-07-22) — denies reliance on connections, while confirming that as of the end of June 2014 Boyu held 0.55%, CITIC Capital 1.1% and CDB Capital 0.47%: https://www.gadgets360.com/internet/news/alibaba-says-it-relies-on-markets-not-connections-563000 — the reported party's statement (governing source for the percentages).
- Alibaba Group final prospectus, SEC Form 424B4, 2014-09-18 — principal pre-listing shareholders: SoftBank 34.3–34.4%, Yahoo 22.5–22.6%, Jack Ma 8.9%, Joe Tsai 3.6%: https://www.sec.gov/Archives/edgar/data/1577552/000119312514347620/d709111d424b4.htm — regulatory disclosure filing.
- The Wall Street Journal, Ant IPO investigation, 2021-02-16 (detailed account via SinoInsider) — Boyu's layered route via a Shanghai subsidiary into Beijing Jingguan, indirectly holding nearly 1% of Ant, and the Beijing Zhaode / Li Botan item; sources anonymous officials and advisers, unconfirmed by the parties, the IPO-halt attribution being the paper's inference: https://sinoinsider.com/2021/02/in-jack-mas-ant-ipo-political-and-economic-problems-intertwine-for-xi/ — authoritative media investigation (B-grade; qualifications in Section V).
- DiDi Global Form F-1 filed with the SEC on 2021-06-10 (archived at S1 Directory) and the updated prospectus board list (EqualOcean, 2021-06-25) — principal-shareholder percentages and Boyu Capital managing director Zhiyi Chen's pre-IPO directorship and post-IPO resignation: https://files.s1directory.com/didi-global-inc.pdf — regulatory disclosure filing.
- Reuters (Kane Wu, Julie Zhu), Chinese PE firm Boyu Capital raising at least $3 bln new fund, 2018-11-23 (carried on the London Stock Exchange site) — citing people familiar with the matter, Boyu invested in DiDi Chuxing, Meituan Dianping and Ant Financial: https://www.lse.co.uk/news/chinese-pe-firm-boyu-capital-raising-at-least-3-bln-new-fund-sources-byetv6o78t9rboj.html — authoritative media (sourced-to-informants wording).
- Wang Xing's 2015 internal letter on the Meituan–Dianping merger (published by TMTPost) — the list of shareholders supporting the merger includes Boyu Capital: https://www.tmtpost.com/1446270.html — a party document carried by media.
- US SEC administrative order, In the Matter of JPMorgan Chase & Co., Release No. 79335 / File No. 3-17684, 2016-11-17, and the US Department of Justice press release of the same day — the "Sons and Daughters" findings and the roughly US$264 million settlement composition; the order names no platform company: https://files.skadden.com/sites%2Fdefault%2Ffiles%2Fckeditorfiles%2FJPMorgan_Chase_SEC_Order.pdf — regulatory and judicial documents.
- Caixin Global, Revealed: Jack Ma Controls Majority of Ant Group, 2020-08-26 — Ant prospectus shareholder structure: Hangzhou Junhan 29.86%, Hangzhou Junao 20.66%, Alibaba 32.65%, National Social Security Fund 2.94%, no Boyu: https://www.caixinglobal.com/2020-08-26/revealed-jack-ma-only-owns-88-ant-group-but-controls-majority-of-company-101597315.html — authoritative financial media (prospectus account).
- This series' platform research dossier (2026-11-05), the JD.com, Pinduoduo, Tencent and ByteDance sections and their prospectus and financing-history sources — Tencent's early financing history (Global Venturing, 2011), JD.com's pre-IPO financing history (Silicon Dragon Ventures, 2016), Pinduoduo's final prospectus (SEC, 2018-07-25) and others, supporting Section IX's registration of four companies with no verifiable link found — research compilation (itemised sources in the dossier).
Vacíos materiales (enunciados fielmente)
- El precio de entrada y los términos completos de Boyu en Alibaba: la cifra de aproximadamente US$400 million es la información documental del New York Times; el texto completo del acuerdo no es público. Lo que puede fijarse es solo el 0.55% autoconfirmado por Alibaba.
- La correspondencia de CITIC Capital y CDB Capital con individuos concretos: las correspondencias de He Jinlei, Liu Lefei y Zeng Zhijie con las dos instituciones y la operación de Alibaba difieren entre informes; las instituciones afectadas declinaron comentar o dijeron que los individuos no eran responsables de la inversión. Esta pieza escribe solo «según la investigación del New York Times», sin hacer ninguna correspondencia definitiva.
- La compra por New Horizon de acciones de Alibaba: apoyada solo por la información documental del Times; no confirmada por la declaración de Alibaba y ausente de las divulgaciones del folleto; mantenida en registro de grado B, sin elevar.
- La estructura por capas y el porcentaje exacto de Boyu en Ant: el relato de múltiples vehículos del Wall Street Journal descansa en fuentes anónimas, sin confirmación pública de Boyu ni de Ant; a nivel de folleto solo puede establecerse que Boyu no está entre los accionistas principales, y el porcentaje exacto no tiene registro público.
- Los porcentajes de Boyu en DiDi y Meituan: ningún folleto los divulga; la línea de DiDi está anclada por un asiento en el consejo que establece la condición de inversor institucional, la línea de Meituan solo por una lista de una carta interna y por información de fuentes conocedoras; las casillas de porcentaje se dejan en blanco.
- El estado más reciente de Boyu y Jiang Zhicheng: el registro público comprobable se detiene con el informe de captación de fondos de Reuters de febrero de 2021; dentro del rango que esta serie ha comprobado, no hay registro actualizado de su progreso de captación, cambios de cartera ni movimientos del propio Jiang Zhicheng.
- El registro completo de accionistas de ByteDance: la empresa no cotiza y el registro completo no es público; la conclusión de «no se encontró ningún vínculo» para ByteDance lleva esta reserva y debe reexaminarse si alguna vez aparece una divulgación de cotización.
Contacto: endccpworld@proton.me