
博裕資本と江志成:ドルファンドの絶妙なタイミングの出資
紅い権貴シリーズの再開された深掘りの第二篇であり、プラットフォーム・ラインの旗艦である。中国の上位プラットフォーム企業七社をすべて調べた後、検証可能な紅い資本のつながりは一つのファンドと一人の人間に集中する——博裕資本と、その創設パートナーで江沢民の孫である江志成である。本篇は、届出と開示が留められるものだけを書く。小口の持分を、早くに、財務投資家として買ったことである。留められないものは、その旨を一項目ずつ明記する。
目次
- I. 2010年:姓で資金を集めたファンド
- II. 原点の取引:アリババのヤフー株買い戻し、2012年9月
- III. 2014年:ニューヨーク・タイムズの調査とアリババの声明
- IV. 同じ批次の他の三社:中信資本、国開金融、新天域
- V. 螞蟻へ:二度の資金調達と目論見書での不在
- VI. 滴滴:一つの取締役席位
- VII. 美団:一つの小口、開示線未満の手がかり
- VIII. 時代の背景:JPモルガンの「子女計画」2億6,400万ドルの和解
- IX. 証拠の上限:小口、IPO前、財務的出資
- 資料の欠落(忠実に明記)
- 出典一覧
本シリーズのプラットフォーム調査資料は七社を調べた。アリババ、京東(JD.com)、拼多多(Pinduoduo)、騰訊(Tencent)、美団、滴滴、字節跳動(ByteDance)である。方法は手間のかかるものだった。各社の目論見書の株主表、初期投資家のリスト、幹部と取締役のリストを層ごとにめくり、ただ一つだけを認めた。検証可能な紅二代・紅三代の本人、あるいは彼らが支配する資本の器である。まず結論を述べる。七人の創業者のうち、紅い子孫は一人もいない。検証可能なつながりは一社に強く集中する——アリババと、そこから分離した兄弟会社の螞蟻集団である。そしてそのつながりの軸はただ一つ、博裕資本とその創設パートナー江志成である。京東、拼多多、騰訊、字節跳動については、一項目ずつの確認の後に検証可能なつながりは見つからず、第九節にその旨を記録する。滴滴と美団はそれぞれ一つの博裕の線を持ち、第六節と第七節で扱う。この分布を最初に固定することで、本篇のすべての割合に参照点が与えられる。これは、つながりが至る所にある物語ではなく、高度に集中した一つの標本である。
全編で守る一つの割合の規律も、最初に記しておかなければならない。紅い資本がプラットフォームに入った方法は、決してそれらを創設することでも支配することでもなかった。企業が大きく育ち、IPOや大規模な再資金調達に近づいた時点で、財務投資家として小口の持分を買うことだった——アリババの場合、博裕の持分は0.55%である。0.55%を「操縦」「白手袋」「支配」と書くことは証拠を超える。0.55%を無関係な通過点の投資として切り捨てることも同じく誤りである——博裕はそのバッチで単独ではなかったからであり、それらの機関のパートナーたちは2014年にニューヨーク・タイムズの全面にわたって名指しされたからであり、参入の窓はまさに記録的なIPOの前夜に重なっていたからである。本篇が保存するのは、その拡大もされず縮小もされない原形である。
I. 2010年:姓で資金を集めたファンド
博裕資本は2010年に設立された。ロイターの報道——2014年の特別報道『太子党私募』(Princeling of Private Equity)と2021年2月24日の続報——は一貫している。博裕は「江志成(Alvin Jiang)らによって2010年に設立された」。江志成は元国家主席・江沢民の孫で、江綿恒の子であり、ハーバードで教育を受け、かつてゴールドマン・サックスに勤めた。博裕は江が創設パートナーであることを決して否定していない。その地位と血縁が、本篇のすべての事実の下にある基盤であり、A級の資料である。(出典1、2)
家系の線はシリーズの前篇につながる。祖父の江沢民が第一代、父の江綿恒が第二代である——前篇が記録したように、1994年、江綿恒は上海市政府の投資プラットフォームである上海聯和を設立し、それを網通(Netcom)、上汽、上海空港集団などへ投資し、自ら網通の取締役を務めた。第三代になると、江志成の道具はもはや国有資本のプラットフォームではなく、国際的なプライベート・エクイティの規則で運営されるドル建てファンドである。道具は変わったが、地位は変わらなかった。依然として大企業の資本運営の入口に立っている。ただし入口は、設立の名簿から資金調達の名簿へ移っただけである。
博裕の初期の取引をもう一つ、一行で記す価値がある。2011年、博裕は日上免税行(Sunrise Duty Free)の支配持分を取得した——免税小売は典型的に規制された産業であり、ロイターの2014年の特別報道はこれを、太子党資本が規制分野へ入る事例研究として用いた。これはプラットフォーム企業とは関係がなく、本篇では博裕の出発点の背景としてのみ記録する。(出典1)
II. 原点の取引:アリババのヤフー株買い戻し、2012年9月
物語は一つの取引に由来する。2012年9月、アリババはヤフーが保有するアリババ株の半分を76億米ドルで買い戻す取引を完了した——2014年の米国上場前にアリババが行った最大の資本運営である。この取引の資金の一部は、中国の政府系ファンドである中投公司(CIC)と三つの中国の投資機関への株式売却から来た。二年後、ニューヨーク・タイムズの調査はこの三つを一つずつ名指しした。博裕資本、中信資本、国開金融(CDB Capital、中国国家開発銀行の資本部門)であり、各機関の上層部に太子党の人物がいることを指摘した。同紙が閲覧した文書はさらに、同月に買い入れた第四の機関を示していた——温家宝の子・温雲松が共同創設した新天域資本である。これは証拠の等級が異なる主張であり、第四節で別に扱う。(出典3)
博裕のこの取引における位置はこうである。博裕の子会社がアリババに約4億米ドルを投資した。タイムズは、アリババの上場時の評価額に基づき、この投資の含み益は10億米ドルを超えたと推計した。この二つの数字の証拠の形ははっきり述べなければならない。約4億米ドルの投資と10億ドルの含み益の推計は、タイムズの文書に基づく調査とその計算に由来する。博裕の最終的な持分割合には、より高級の出所がある——次節の、報道対象者自身による確認である。(出典3、4)
本節の最後の断片はタイミングである。2012年9月に参入し、2014年9月にニューヨーク証券取引所に上場した。当時、史上最大のIPOだった。これらの機関株主が入った窓は、まさに上場の二年前であり、買い戻し自体からは一日も離れていなかった。彼らは上場後に株を追いかける投資家ではなく、買い戻しの参加者だった——アリババが外国株主ヤフーの半分を退出させ、IPOに向けて持分構造を清掃していたまさにその分岐点で、内部者の価格と地位で乗り込んだのである。このタイミングの構造こそ、本篇の題名が言う「絶妙なタイミングの出資」の正確な意味である。
III. 2014年:ニューヨーク・タイムズの調査とアリババの声明
2014年7月20日、ニューヨーク・タイムズは調査報道『アリババのIPOは中国指導者の子孫たちの大儲けとなり得る』(Alibaba's I.P.O. Could Be a Bonanza for the Scions of Chinese Leaders)を発表し、2012年の機関株主たちの太子党の背景を集団として示した。アリババは直ちに微博(ウェイボー)で強い声明を出して応じた。本篇はその応酬を、声明を二つに分けて扱う。二つの半分が反対の証拠等級を持つからである。アリババはタイムズの推論——自社の発展がこれらの株主の背景から利益を得たという推論——を否定した。しかしアリババは同時に三機関の持分を確認した。2014年6月末時点で、博裕はアリババ普通株の0.55%、中信資本は1.1%、国開金融は0.47%を保有していた。持分の事実はこうして報道対象者自身によって留められた。動機の推論は今日まで「タイムズはそう推論し、アリババはそう否定した」という対峙の中にある。本篇の本文では、持分は確認された文言で書き、動機は双方を示して裁断しない。(出典3、4)
割合のもう一方は目論見書に照らして測られる。アリババが2014年9月18日にSECへ提出した最終目論見書(Form 424B4)は、上場前の主要株主を開示した。ソフトバンク34.3–34.4%、ヤフー22.5–22.6%、馬雲(Jack Ma)8.9%、蔡崇信(Joe Tsai)3.6%である。博裕の0.55%はその表には現れない——開示線を下回る。二つの文書を並べて読むと、許されるのは調査資料の一文だけである。紅い資本のつながりは主要株主の表の中にはなく、別に追跡しなければならない一つの取引の中にある。その規模は財務投資であり、支配持分ではない。アリババ自身の上級経営陣(目論見書の取締役リストにある馬雲、蔡崇信ら)にも紅い子孫は含まれていなかった。(出典5)
本節の終わりに、再話でしばしば歪められる一つの細部を記録する。アリババの社外取締役の中には、香港の元行政長官で中国人民政治協商会議の副主席である董建華がいた。それは取締役会に政治家がいるということで、紅い資本が株式を買うこととは別の事柄である。本篇はこれを資本のつながりとして数えず、読者が二つの別々の線を一つに混ぜないよう、ここで区別を明記する。
IV. 同じ批次の他の三社:中信資本、国開金融、新天域
2012年9月に参入した機関のうち、博裕以外の三つは証拠の形がそれぞれ異なり、分けて書かなければならない。
中信資本と国開金融:投資はA級、人物の対応はB級。この二機関のアリババへの投資とその割合(1.1%と0.47%)は、アリババ自身の声明が確認した——博裕と同級である。しかし「どの太子党がどの機関に座し、アリババへの投資とどのような関係にあるか」については、報道各説が完全には一致しない。タイムズの2014年の調査と後の分析は、当時国開金融の副総裁だった何金雷(何錦雷とも表記)を、政治局常務委員で規律検査の責任者だった何国強の子と名指しした。劉雲山の子・劉楽飛は、中信産業基金(CITIC Private Equity Funds Management)を率いたことがあり、中信系のプライベート・エクイティ・プラットフォームと結びつけられた。他の分析は、曽培炎の子・曽志傑を中信資本と結びつけた。食い違いはこうである。「中信資本持株」と「中信私募/中信産業基金」は異なるプラットフォームであり、報道の帰属は異なる。劉楽飛と曽志傑が正確にどのプラットフォームに対応するのか、どちらかがアリババへの投資に直接責任を負ったのかは、一対一に留められない。関係機関はタイムズへのコメントを断るか、当該個人はその投資の担当ではなかったと述べた。本篇は、機関の投資を事実として書き、人物の対応は「ニューヨーク・タイムズの調査による」として書き、プラットフォーム帰属の食い違いを保存して、一人一取引の確実な対応としては書かない。(出典3)
新天域資本:B級のみ。新天域は、当時の総理・温家宝の子である温雲松が共同創設した。タイムズは、同紙が閲覧した文書によると新天域も2012年9月にアリババ株を購入し、一つの分析は2013年末までにその持分の価値が初期投資の3.73倍になったとした。しかし最初の三つと違い、アリババの声明が確認したのは博裕、中信資本、国開金融のみで、新天域は含まれていない。そして新天域の持分は、アリババの目論見書の主要株主の開示にも現れない。したがって本篇は新天域の線を他のものより一段下の等級で登録する。一流紙の文書に基づく報道であり、報道対象者に確認されず、いかなる開示届出にも裏づけられていない——出典とともに述べ、結論としては述べない。(出典3)
V. 螞蟻へ:二度の資金調達と目論見書での不在
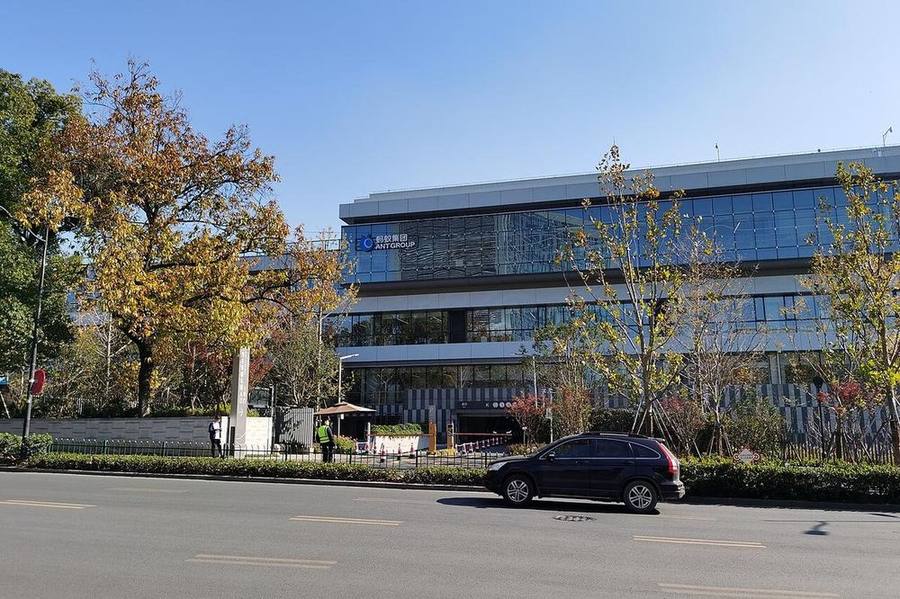
アリババのページをめくった後、博裕の軌跡は螞蟻集団へ続く。ロイターは2021年2月24日、博裕が螞蟻の2016年の45億米ドルの資金調達ラウンドと2018年の140億米ドルのラウンドに投資したと報じた。二つのラウンドの規模と博裕の参加は、ロイターの本文で確認でき、A級である。(出典2)
しかし次の文書はこの軌跡の周りに線を引く。螞蟻の2020年の目論見書は、その主要株主を杭州君瀚29.86%、杭州君澳20.66%、アリババ32.65%、全国社会保障基金2.94%と開示した——博裕の名前はその中にない。構造はアリババの節と全く同じである。博裕の持分は5%の開示線を下回るか、パートナーシップの器を通して間接的に保有されていた。二つの文書は互いを裏づけ、互いを限定する。資金調達への参加は実在し、主要株主ではないことも同様に実在する。(出典11)
一層深いところはB級の領域であり、すべての留保を付けて書かなければならない。2021年2月16日、ウォール・ストリート・ジャーナルは、これまで報道されなかった中央政府の調査により、螞蟻の目論見書がその持分の複雑さを覆い隠していたことが分かったと報じた。支払業務への外国資本の制限のため、博裕は上海に子会社を設け、複数の層の器を通して、螞蟻の株式の1%近くを保有するプライベート・エクイティ・ファンドである北京京管へ投資したが、目論見書は博裕のこの層の参加に触れていなかった、というのである。同じ報道は、北京昭徳投資集団とその支配者である李伯潭——元常務委員・賈慶林の女婿——を、太子党と結びついたもう一人の螞蟻の株主と名指しした。本篇の扱いは格下げ登録であり、その理由を明記する。この報道の情報源は十数人の匿名の中国当局者と政府顧問であり、博裕も螞蟻もその層構造を公に確認しておらず、習近平が螞蟻のIPOを止めたことの一因がこれらの家族の見込まれる棚ぼた利益にあるとする同報道の一文は、匿名の情報源に基づく帰属であり、いかなる公式文書の結論でもない。本篇は「ウォール・ストリート・ジャーナルが匿名の情報源に基づきそう報じ、当事者は確認していない」とだけ登録し、その層構造を確立した事実としては書かない。(出典6)
VI. 滴滴:一つの取締役席位
滴滴の証拠構造はアリババとは異なる。持分は伝聞だが、取締役席位は届出の中にある。まず届出から。滴滴が2021年6月10日にSECへ提出したForm F-1とその取締役リストは、博裕資本のマネージング・ディレクターである陳峙屹(Zhiyi Chen)が上場前に滴滴の取締役を務め、IPO後に辞任したことを開示した(ソフトバンクが任命した取締役たちも同じ回で退いた)。取締役席位は「持分を保有していると報じられた」より固い等級の証拠である。それは、博裕が確かに滴滴の機関投資家であり、取締役を送れるだけの持分または合意のもとにあったことを証明する——しかし目論見書は博裕の正確な割合を決して開示しなかった。この項目はA級である。(出典7)
持分そのものはB級までしか書けない。ロイターは2018年11月23日、事情に詳しい人々の話として、博裕が近年、滴滴出行に投資したと報じた。ロイターの2021年の報道も同様に滴滴を博裕のポートフォリオ企業に挙げたが、その文言自体は「メディア報道と公開情報による」というものだった。滴滴のF-1の主要株主の表——ソフトバンク・ビジョン・ファンド21.5%、Uber 12.8%、騰訊6.8%、程維7%、柳青(Jean Liu)1.7%——には博裕は含まれず、その持分は開示線を下回っていた。(出典7、8)
本節は、本シリーズが繰り返し行う切り分けも行う。滴滴の総裁・柳青は聯想(レノボ)の創設者・柳伝志の娘である——そして柳伝志は起業家であり、革命の元老でも党・国家の官員でもない。柳青は「創業者の二代目」であり、紅い子孫ではない。彼女を滴滴の紅い資本のつながりとして数えることは、中国語のセルフメディアで最もよくある誤った分類であり、本篇はそれを明示的に排除する。滴滴の紅い資本のつながりは博裕の線だけである。小口の持分、開示されない割合、そして一つの取締役席位がその錨である。
VII. 美団:一つの小口、開示線未満の手がかり
美団には一本の線しかなく、そのすべての留保とともに書かなければならない。互いに独立した二つのB級資料が同じ方向を指す。第一に、王興の2015年の美団・大衆点評合併に関する内部書簡が、合併を支持する株主の名簿の中に、アリババ、騰訊、セコイア、ヒルハウスと並んで博裕資本(Boyu Capital)を挙げていた。第二に、ロイターは2018年11月23日、事情に詳しい人々の話として、博裕が近年、滴滴出行、美団点評、螞蟻金服を含む中国のテクノロジー新興企業に積極的に投資したと報じた。二つの出典は「在場」を互いに裏づけるが、金額も、ラウンドも、割合も、いかなる開示届出にも現れない。そして美団の2018年の香港取引所の目論見書の主要株主リスト——騰訊20.1%、セコイア11.4%など——には博裕はなく、その保有は開示の閾値を下回っていた。最もあり得るのは、合併前の大衆点評か美団の初期の小口株主だったということである。(出典8、9)
それが美団の節の全重量である。「何も見つからなかった」ではないが、小口で、間接的で、開示線未満の、一つの在場の記録だけである。調査して清浄だった企業についてのシリーズの集計は、次の節の後に続く。
VIII. 時代の背景:JPモルガンの「子女計画」2億6,400万ドルの和解
博裕のような器が現れた時代を理解するには、一つの規制文書が背景となる。2016年11月17日、米国のSEC、司法省、連邦準備制度は、JPモルガン・チェースと、その「子女計画」(Sons and Daughters)をめぐる総額約2億6,400万米ドルの和解に至った。SECの行政命令(Release No. 79335)は、2006年から2013年にかけて、JPモルガンのアジア太平洋(香港)子会社が、投資銀行業務を獲得または保持するために、顧客と外国当局者の親族と友人に仕事とインターンシップを提供する非公式の顧客紹介採用プログラムを運営し、FCPAの贈賄防止、帳簿と記録、内部統制の規定に違反したと認定した。七年間で、当局者の求めに応じて約100人のインターンと正社員を採用し(より広い関係者の数では約200人)、1億米ドルを超える事業収益を生んだ。和解の構成は、SECの不当利得返還と利息が約1億3,050万米ドル、司法省の刑事罰金が7,200万米ドル、連邦準備制度の民事制裁金が6,190万米ドルである。(出典10)
本節の使い方は狭めなければならず、本篇はそれを留める。SECの命令は関係する顧客を匿名で記述し、アリババも本篇のいかなる企業も名指ししなかった。「JPモルガンはアリババの2014年IPOの六社の引受主幹事の一つだった」ことは目論見書で確認できる事実だが、「子女計画の採用がアリババのIPOの授権と結びついていた」ことにはA級の文書の裏づけはなく、両者を直接結びつけるよくある再話は推論であり、本篇はそれを採用しない。この和解のシリーズにおける位置は文脈である。それは、「影響力のある人々を雇用して事業と交換する」ことが、2006年から2013年の香港の投資銀行界において、米国の規制文書によって確立された組織的な慣行だったことを証明する——そして読者が、その時代の博裕たちが資金調達のテーブルに席を持ち得た理由を理解できるのは、個々の告発の強さによってではなく、この背景に照らしてである。
IX. 証拠の上限:小口、IPO前、財務的出資
本篇が留められるものを集める。2010年、江沢民の孫で江綿恒の子である江志成が、創設パートナーの一人として博裕資本を共同設立した。2011年、博裕は日上免税行の支配持分を取得した。2012年9月、博裕の子会社が、アリババの76億米ドルのヤフー株買い戻しの一部としてアリババに約4億米ドルを投資し、アリババは博裕の持分を0.55%と確認した。同じバッチには中信資本の1.1%と国開金融の0.47%があった。2016年と2018年、博裕は螞蟻の45億米ドルと140億米ドルの資金調達ラウンドに参加した。そして2021年、博裕のマネージング・ディレクター陳峙屹が滴滴の上場前の取締役に名を連ね、上場後に辞任した。確認可能な最新の状態は2021年2月で止まる。ロイターは、博裕が目標60億米ドルの新しいプライベート・エクイティ・ファンドの資金調達をしていると報じた。それ以降、本シリーズが調査した範囲では、博裕や江志成についての更新された公開記録はない。(出典1、2、3、4、7)
留められないものも同様に集める。アリババがこれらの株主の背景から利益を得たという推論は、アリババの声明で否定され、A級の文書で証明されたことは決してない。新天域のアリババ株の同月の購入は、タイムズの文書に基づく報道だけに依拠し、確認されていない。博裕が複数の層の器を通して螞蟻の1%近くを間接的に保有したとする構造は、ウォール・ストリート・ジャーナルの匿名の情報源に基づく報道に由来し、当事者は確認していない。そして中信資本と国開金融の、具体的な太子党の個人への対応は、報道の間で異なる。流通しているより拡大された版——「紅い家族がプラットフォームを支配している」「何々のプラットフォームは何々家(け)の白手袋である」——については、それらは上記のすべての証拠の上限と直接に衝突する。本篇はそれらを事実として登録せず、ここで、証拠を超えていることだけを記す。
最後に、四つの「清浄な」企業についての集計であり、これも本篇の結論の一部である。京東:そのIPO前の資本の歴史は、今日資本(Capital Today)、高瓴(Hillhouse)、タイガー・グローバル、騰訊の戦略的投資をたどる——専門的な機関と企業の投資家であり、一項目ずつ調べて検証可能なつながりは見つからなかった。拼多多:主要株主は黄崢(Colin Huang)、騰訊、高榕(Banyan)、セコイアだった。段永平は創設者の師であり、初期の個人投資家だった——師弟関係は血縁ではない——そして検証可能なつながりは見つからなかった。騰訊:その初期の資本はIDGと李沢楷(Richard Li)のPCCWだった——李沢楷は香港の富豪・李嘉誠の子であり、実業家の息子であって紅い子孫ではなく、PCCWは2001年に退出した——検証可能なつながりは見つからなかった。字節跳動:未上場で、完全な目論見書の表はない。その知られた投資家はすべて専門的な機関であり、検証可能なつながりは見つからなかった。ただし、この結論には、完全な株主台帳が公開されていないという留保が付く。その2021年の国家の「金株(ゴールデン・シェア)」の取決めは国家による直接保有であり、紅い家族の資本とは別の線であって、ここでは混同しない。四社には共通する一つの性質がある。それらは調査されたのであり、本篇は調査されたと述べる——それ自体が、読者に対するアーカイブの責務である。(プラットフォーム調査資料の各節と出典12を参照。)
総序の問いへ戻る。特権を資本へ変える機械の中で、プライベート・エクイティは最も静かな装置である。それは任命も、免許の承認も、多数持分さえも必要としない。必要なのは一つの姓だけであり、資金調達が締まる時にテーブルに座れる顔であり、IPOの前夜に閉じる通路である。博裕と江志成のアーカイブがプラットフォーム・ラインの旗艦であるのは、その金額が最大だからではなく、そのすべての環がたまたま文書を残したからである。設立にはロイターの特別報道があり、投資には報道対象者自身の確認があり、継続には二度の資金調達の記録があり、境界は二つの目論見書の不在が証明する。このアーカイブが証明できる最も遠い一歩は、0.55%と、その背後にある入場券である。証明できないものも同様に、本篇に一項目ずつ書き留められている。博裕系ファンドのもう一つの文書上の着地点は、実業会社の目論見書の中にあり、寧徳時代と博裕二期でたどる。胡潤(フルン)富豪リストの上位二十人の一人ずつの文書確認については、富豪リスト白手袋監査を参照のこと。
出典一覧
- Reuters special report (Stephen Aldred, Irene Jay Liu), Princeling of Private Equity, 2014-04-10 — Boyu founded in 2010, Jiang Zhicheng a founding partner, the 2011 acquisition of a controlling stake in Sunrise Duty Free: http://graphics.thomsonreuters.com/14/03/CHINA-PRINCELING.pdf — authoritative media investigation.
- Reuters, Exclusive: Ant investor Boyu Capital targets $6 billion for new private equity fund, 2021-02-24 (carried by Global Banking & Finance) — restates Boyu's 2010 founding by Jiang Zhicheng and others, records expressly Boyu's investment in Ant's 2016 US$4.5 billion and 2018 US$14 billion rounds, and Boyu's US$6 billion fundraising target: https://www.globalbankingandfinance.com/exclusive-ant-investor-boyu-capital-targets-6-billion-for-new-private-equity-fund-sources/ — authoritative media.
- The New York Times (Michael Forsythe), Alibaba's I.P.O. Could Be a Bonanza for the Scions of Chinese Leaders, 2014-07-20 — the three institutions' entry in the September 2012 buyback, Boyu subsidiary's roughly US$400 million investment and paper-gain estimate, the naming of princeling figures in the three institutions' senior ranks, and New Horizon's same-month purchase (based on documents the paper reviewed); excerpt and Alibaba's response archived at: http://blog.feichangdao.com/2014/07/sina-weibo-censors-searches-about.html — authoritative media investigation (inference portion denied by Alibaba, see Source 4).
- Alibaba Group official statement, 2014-07-21 (Reuters wire carried by Gadgets360, 2014-07-22) — denies reliance on connections, while confirming that as of the end of June 2014 Boyu held 0.55%, CITIC Capital 1.1% and CDB Capital 0.47%: https://www.gadgets360.com/internet/news/alibaba-says-it-relies-on-markets-not-connections-563000 — the reported party's statement (governing source for the percentages).
- Alibaba Group final prospectus, SEC Form 424B4, 2014-09-18 — principal pre-listing shareholders: SoftBank 34.3–34.4%, Yahoo 22.5–22.6%, Jack Ma 8.9%, Joe Tsai 3.6%: https://www.sec.gov/Archives/edgar/data/1577552/000119312514347620/d709111d424b4.htm — regulatory disclosure filing.
- The Wall Street Journal, Ant IPO investigation, 2021-02-16 (detailed account via SinoInsider) — Boyu's layered route via a Shanghai subsidiary into Beijing Jingguan, indirectly holding nearly 1% of Ant, and the Beijing Zhaode / Li Botan item; sources anonymous officials and advisers, unconfirmed by the parties, the IPO-halt attribution being the paper's inference: https://sinoinsider.com/2021/02/in-jack-mas-ant-ipo-political-and-economic-problems-intertwine-for-xi/ — authoritative media investigation (B-grade; qualifications in Section V).
- DiDi Global Form F-1 filed with the SEC on 2021-06-10 (archived at S1 Directory) and the updated prospectus board list (EqualOcean, 2021-06-25) — principal-shareholder percentages and Boyu Capital managing director Zhiyi Chen's pre-IPO directorship and post-IPO resignation: https://files.s1directory.com/didi-global-inc.pdf — regulatory disclosure filing.
- Reuters (Kane Wu, Julie Zhu), Chinese PE firm Boyu Capital raising at least $3 bln new fund, 2018-11-23 (carried on the London Stock Exchange site) — citing people familiar with the matter, Boyu invested in DiDi Chuxing, Meituan Dianping and Ant Financial: https://www.lse.co.uk/news/chinese-pe-firm-boyu-capital-raising-at-least-3-bln-new-fund-sources-byetv6o78t9rboj.html — authoritative media (sourced-to-informants wording).
- Wang Xing's 2015 internal letter on the Meituan–Dianping merger (published by TMTPost) — the list of shareholders supporting the merger includes Boyu Capital: https://www.tmtpost.com/1446270.html — a party document carried by media.
- US SEC administrative order, In the Matter of JPMorgan Chase & Co., Release No. 79335 / File No. 3-17684, 2016-11-17, and the US Department of Justice press release of the same day — the "Sons and Daughters" findings and the roughly US$264 million settlement composition; the order names no platform company: https://files.skadden.com/sites%2Fdefault%2Ffiles%2Fckeditorfiles%2FJPMorgan_Chase_SEC_Order.pdf — regulatory and judicial documents.
- Caixin Global, Revealed: Jack Ma Controls Majority of Ant Group, 2020-08-26 — Ant prospectus shareholder structure: Hangzhou Junhan 29.86%, Hangzhou Junao 20.66%, Alibaba 32.65%, National Social Security Fund 2.94%, no Boyu: https://www.caixinglobal.com/2020-08-26/revealed-jack-ma-only-owns-88-ant-group-but-controls-majority-of-company-101597315.html — authoritative financial media (prospectus account).
- This series' platform research dossier (2026-11-05), the JD.com, Pinduoduo, Tencent and ByteDance sections and their prospectus and financing-history sources — Tencent's early financing history (Global Venturing, 2011), JD.com's pre-IPO financing history (Silicon Dragon Ventures, 2016), Pinduoduo's final prospectus (SEC, 2018-07-25) and others, supporting Section IX's registration of four companies with no verifiable link found — research compilation (itemised sources in the dossier).
資料の欠落(忠実に明記)
- 博裕のアリババへの参入価格と完全な条件:約4億米ドルという数字はニューヨーク・タイムズの文書に基づく報道であり、完全な合意の本文は公開されていない。留められるのは、アリババが自ら確認した0.55%だけである。
- 中信資本と国開金融の具体的な個人への対応:何金雷、劉楽飛、曽志傑の、二つの機関とアリババの取引への対応は、報道の間で異なる。関係機関はコメントを断るか、当該個人はその投資の担当ではなかったと述べた。本篇は「ニューヨーク・タイムズの調査による」とのみ書き、確定的な対応はしない。
- 新天域のアリババ株の購入:タイムズの文書に基づく報道だけが支えであり、アリババの声明は確認しておらず、目論見書の開示にも現れない。B級の登録に留め、格上げしない。
- 博裕の螞蟻における層構造と正確な割合:ウォール・ストリート・ジャーナルの複数の器による記述は匿名の情報源に依拠し、博裕も螞蟻も公に確認していない。目論見書のレベルでは、博裕が主要株主の中にいないことだけが確立でき、正確な割合の公開記録はない。
- 博裕の滴滴と美団における割合:どちらの目論見書もそれを開示していない。滴滴の線は、機関投資家としての地位を確立する取締役席位が錨であり、美団の線は内部書簡の名簿と情報源を持つ報道だけが錨である。割合の欄は空のままである。
- 博裕と江志成の最新の状態:確認可能な公開記録はロイターの2021年2月の資金調達報道で止まる。それ以降の資金調達の進展、ポートフォリオの変化、江志成本人の動向については、本シリーズが調査した範囲では更新された記録はない。
- 字節跳動の完全な株主台帳:同社は未上場で、完全な台帳は公開されていない。字節跳動についての「つながりは見つからなかった」という結論にはこの留保が付き、上場の開示が将来現れた場合は再確認しなければならない。
お問い合わせ: endccpworld@proton.me