河南村鎮銀行預金者抗議(2022年)
背景:一夜にして引き出せなくなった預金:2022年4月18日朝、河南省の村鎮銀行4行の預金者はスマートフォンを開き、預金を引き出せなくなっていることに気づいた。銀行は前夜、システム更新のためオンラインバンキングとモバイルバンキングを停止すると告知していた。その「更新」は終わらなかった。オンラインで預けた金は実店舗の窓口でも引き出せず、問い合わせ電話はつながらず、銀行は見通しを示さなかった。預金者の多くは、その銀行の所在地の住民ではなかった。中国各地の普通の人々が、老後の蓄え、住宅購入資金、小商いの運転資金を、訪れたこともない小さな銀行にインターネット経由で預けていた。わずかに高い金利と、「銀行」という看板そのものに引かれてである。3か月にわたり、彼らの運動は段階的に激しくなった。集団で鄭州へ赴いて説明を求め、監督機関の門前でプラカードを掲げ、移動の途中で新型コロナの健康コードを遠隔操作で赤に変えられて足止めされ、ついに2022年7月10日、千人を超える人々が中国人民銀行鄭州支店の前に集まり、身元不明の白い服の男たちに引きずられ、殴打された。翌日夜、当局は預金の段階的な前払い返済を発表した。本サイトがこの件を抵抗の記録に収めるのは、その要求がこれ以上ないほど素朴だからである――預けた金を返せ。それに対して返ってきたものは、金融詐欺、地方監督の不全、防疫ツールの治安維持への転用、そして路上での暴力という四つの出来事を一つの時間軸に積み重ねた。
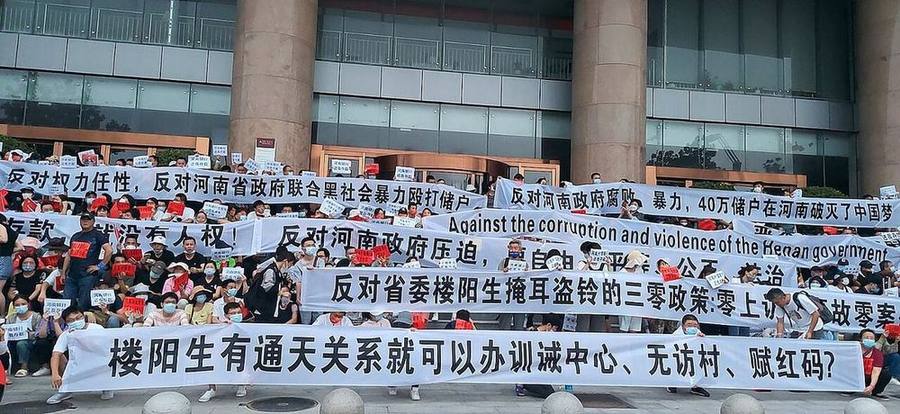
関係銀行:河南の4行と安徽の2行:河南の4行は、禹州新民生村鎮銀行、上蔡恵民村鎮銀行、柘城黄淮村鎮銀行、開封市新東方村鎮銀行である。隣接する安徽省の固鎮新淮河村鎮銀行と黟県新淮河村鎮銀行も、ほぼ同時期に危機に陥った。村鎮銀行は2006年以降、県域と農業に奉仕するために設けられた小規模な農村金融機関で、それぞれがより大きな「発起行」に設立され、その管理を受けている。財新によれば、6行のうち開封の銀行を除くすべての最大株主は許昌農村商業銀行であり、許昌農村商業銀行自体も、本件の中心にある河南新財富(Xincaifu)集団と深く絡み合っていたとされる。禹州、上蔡、柘城の3行のオンラインシステムは4月18日に閉じ、開封の銀行が4月19日に続いた。最初から重要になる監督上の背景が一つある。地方の法人銀行がインターネットを通じて地域を越えて預金を集めることは認められておらず、2021年には銀行監督当局と中央銀行が、インターネット預金を具体的に規律する規則を出していた。それにもかかわらず、これら小銀行の預金の大きな割合は他省の預金者から来ていた――後の責任追及が避けて通れない事実である。
金はどう集められたか:第三者プラットフォーム、自営プラットフォーム、資金ブローカー:預金は三つの経路から入った。第一は第三者インターネット金融プラットフォームである。複数のメディアの報道によれば、度小満や京東金融といった大手プラットフォームがかつてこれら村鎮銀行の預金商品を扱い、預金者は使い慣れたアプリで数回タップするだけで、千キロ離れた小さな銀行に金を送ることができ、その画面には大手銀行よりわずかに高い金利の「預金」と表示されていた。第二は銀行自身のアプリ、ミニプログラム、店舗である。第三は、破綻後に初めて警察に名指しされたもので、河南新財富集団傘下の君正智達科技有限公司が構築した自営プラットフォームと、資金ブローカーの一団である。許昌警察の2022年7月10日の通告は異例なほど具体的だった。2011年以来、呂奕(Lü Yi)を首領とする犯罪集団は、河南新財富などを通じて、関連・交錯する株式保有、増資、銀行幹部の操縦によって複数の村鎮銀行を実質的に支配し、第三者インターネットプラットフォーム、君正智達のプラットフォーム、資金ブローカーを使って預金を集め、金融商品を販売し、架空の融資によって資金を違法に移転し、さらに宸鈺信息科技有限公司という専用の会社を設けてデータを改ざんし、報告を妨げたという。8月29日の続報は鍵となる仕組みを加えた。集団は通常の預金金利に加え、違法に得た資金の一部を使い、年率13%から18%の金利補助で資金を誘い込み、その補助はブローカーに何層にも抜き取られ、一部は大口預金者に渡った――この一節が、後に一部の大口預金者への返済が後回しにされた公式の理由となった。
呂奕と新財富集団:中心人物は、河南新財富集団投資控股の実質的支配者、呂奕(Lü Yi)である。財新や第一財経などの調査によれば、呂奕は1974年生まれ、河南省南陽の出身で、キプロス国籍を取得し、国外ではキプロスのアフロディーテ投資集団(塞浦路斯阿芙羅賽達投資集團)の会長といった肩書を名乗っていた。企業登記に本人が自らの名で現れることはまれで、代わりに全国に広がる百社を超える関連会社を通じて、複数の都市商業銀行、農村商業銀行、村鎮銀行に出資し、あるいは支配し、周囲には関係銀行のいくつかを発起した許昌農村商業銀行の幹部らを含む銀行幹部の一団がいた。許昌警察は2022年4月19日に新財富集団への刑事捜査を開始した。6月18日の最初の公表ではまだ「呂という容疑者」とされていたが、後の通告は呂奕を直接名指しした。事件が表面化した時点で呂奕はすでに中国国外にいたと複数のメディアは報じた。警察の通告は「容疑者・呂奕を首領とする犯罪集団」が一連の重大犯罪に関与した疑いがあるとの表現を続けた。本条目の最新の確認時点で、呂奕が逮捕、起訴、あるいは裁判にかけられたという公開記録はない。新財富の鄭州の事務所は破綻後に空となり、集団の資産は封印、差し押さえ、凍結され、後の前払い返済の資金源の一つとなった。国外逃亡中の支配者、刑事捜査下の中核企業、そして一括で連行される銀行幹部――これが預金者の運動の変わらぬ背景をなした。彼らが返せと求める金は、まさに捜査中の集団の口座の中にあった。
金額と人数:推計を並べる:本条目は関係する金額にも、影響を受けた預金者数にも、単一の数字を使わない。公開情報源が一つに収斂しなかったからである。財新は2022年5月、新財富に関係する金額が100億元を超えると報じた。捜査が広がるにつれ、財新の後の再構成やロイター、ブルームバーグの報道は、一般に約400億元(およそ58億から60億米ドル)、関係する預金者は40万人超という推計に落ち着いた。公認不正検査士協会の回顧記事は、最初の数週間に凍結された口座を少なくとも15億ドルとし、これが2022年春の最も早い推計だった。一方、公式発表は認定済みの総額を一度も公表しなかった。銀行監督当局が確認したのは、新財富が内外の結託、第三者プラットフォーム、資金ブローカーを通じて公衆の資金を吸収し、違法の疑いがあるということだけであり、許昌警察の8月29日の通告は逮捕者234人と資産回収の「大きな進展」に触れただけだった。推計と突き合わせられる唯一の公式数字は返済側から来る。メディアが伝えた河南側の数字によれば、2022年8月11日までに累計180.4億元が43万6千人の顧客に前払いされた――ただし顧客数は銀行ごと、人ごとに数えられており、2行に預金する一人の預金者は二重に数えられる。他所で推計される約40万人という個人数とは基準が異なり、二つの数字を単純に引き算することはできない。本サイトのこの条目での規則は次のとおりである。本文のすべての総量には出典と基準を付け、公的に認定されたことのないものはメディアの推計と明記する。
最初の公式対応:刑事捜査開始、そして含みのある四文字:凍結から1週間後の2022年4月25日、中国人民銀行は預金者のオンラインの書き込みに答え、事案を注視しており、関係部門が調査を開始したと述べた。5月18日、銀行監督当局は公に、銀行の株主である河南新財富集団が、内外の結託、第三者プラットフォーム、資金ブローカーを通じて公衆の資金を吸収し、犯罪の疑いがあり、警察の捜査を受けていると述べた。さらに4行の店舗は通常営業しており、「法律と規則に則って」行われた業務はすべて法律で守られると付け加えた。6月18日、河南の銀行監督機関、省の金融監督機関、許昌警察が同日に発言し、新財富が銀行のオンライン取引システムを操っていた犯罪が予備的に立証されたことを確認した。預金者が食いついたのは、その限定の文言である。彼らの金は銀行の公式アプリ、ミニプログラム、名の知れた第三者プラットフォームを通じ、「預金」の名で入り、電子証書があり、金利は期日どおり払われていた。いざ止まったとき、なぜ預金者が自らの適法性を証明しなければならないのか。そして「通常」の店舗業務は、実際には地元でカウンター越しに扱われる業務の一部を覆うにすぎなかった。他所から来た預金者がオンライン預金の記録を持って窓口に行っても、システムは閉鎖中であり資金の性質は審査中だとして、なお拒否されたと複数のメディアが相次いで報じた。監督当局の言葉と預金者の実体験の間の溝が、5月以降、預金者の波を次々と鄭州へ送り込んだ。
運動:2022年5月、鄭州:2022年5月から、預金者は集団で鄭州へ赴き始めた。まず銀行の市内の店舗と省の農村信用合作連合社へ、次に監督機関へである。5月23日、数百人の預金者が銀行監督当局の河南事務所の前に集まり、「私たちの蓄えを返せ」と書かれたプラカードを掲げ、明確な説明を求めた。オンラインに出回った動画は、河南局の副局長・楊華軍(Yang Huajun)が拡声器を通じ、法律に則って預けられた資金は法律で守られると群衆に語る様子を映している。警察はその後、集会を解散させた。複数のメディアと預金者自身の証言によれば、この時期の集まりはさらにあった。省政府や中央銀行の鄭州支店の近くでのプラカード掲示と座り込み、鄭州に部屋を借りて滞在し、交代で役所の門に資料を届ける人々である。6月下旬のある集会では、報道によれば、監督機関の事務所の外にいた数十人の預金者が警察に囲まれ、バスに強制的に乗せられ連行された。この出来事について公式の通告は公表されておらず、本サイトはメディア報道として記録する。預金者自身にもファイルに一筆残す価値がある。彼らは河南、安徽、江蘇、広東など多くの省から来ていた。多くは一家の蓄えを一か所に集中させた中高年であり、高金利口座に商いの回転資金を置く小商いもいた。互いに見知らぬ者同士だった彼らは、預金者のチャットグループを通じて組織した――相乗りし、名簿をまとめ、証拠を分担した。5月の鄭州は返済の時間表を生まなかった。この件を全国の舞台に押し上げたのは、6月に起きた別の出来事である。
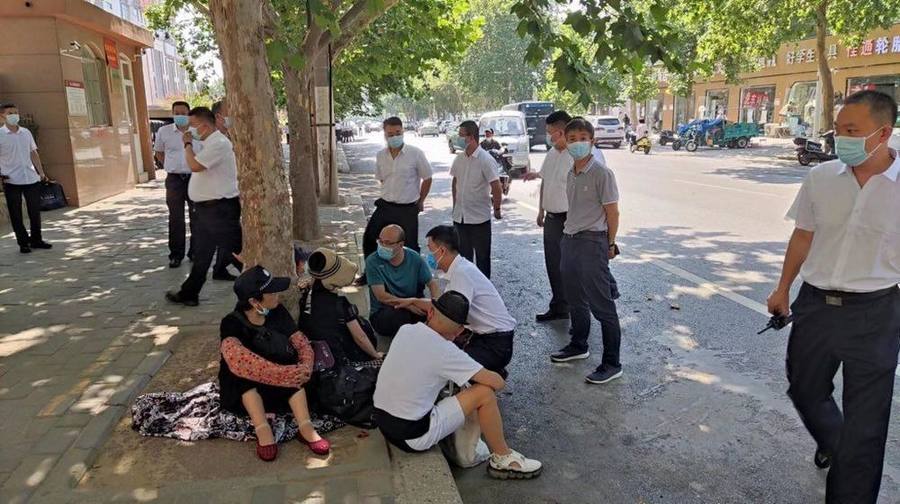
赤コード:防疫アプリが迎撃ツールに:2022年6月中旬、鄭州行きの準備をしていた預金者は、自分の河南健康コードが赤に変わっていることに気づき始めた。到着後、鄭州駅で場所コードを読み取った瞬間に赤くなった者もいた。鄭州には近づいてもおらず、他人から送られてきた鄭州の場所コードの画像を読み取ったら赤くなった者もいた。同行する家族も赤くコード付けされたと述べる者もいた。当時の新型コロナ規則の下で、赤コードは公共交通機関の利用不可、公共の場への入場不可、強制的な隔離または観察を意味した――赤コードは、事実上、人を抗議の現場から遠ざけた。複数の預金者がメディアに、引き返させられた、隔離地点へ連れて行かれた、あるいは駅で何時間も足止めされたと語った。この出来事が燃え上がったのは、多くの人がひそかに恐れていた問いに答えたからである。防疫のために構築され、全員の移動と身元を握る健康コードの仕組みが、預金返還を求める普通の人々に対して気軽に転用されうるのだ。もう一つの核心の問い――預金者の身元の名簿はどこから来たのか、銀行の顧客情報はどうやってコード付与の流れに入ったのか――には公式の答えは一度もなかった。6月17日、鄭州の規律検査当局は赤コード問題の調査を開始した。6月下旬、責任追及の通告の後も、メディアは預金者のコードが鄭州の場所コードの読み取りで再び赤くなったと報じ、市ビッグデータ局は一時、システム更新中の技術的問題だとした。これら後続の詳細は証言によって異なり、本サイトは公に報道されたという事実だけを記録し、新たな付与決定の証拠とは扱わない。
2022年6月22日の赤コード責任追及通告、項目ごと:2022年6月22日、鄭州の規律検査・監察当局は「清風鄭州」を通じて『一部の村鎮銀行預金者への赤コード付与問題に関する調査・問責状況の通報』を発表し、赤コード付与への調査と責任追及を通告した。これは本件全体の中で一字一句引用できる数少ない公式文書の一つである。通告は、鄭州市党委員会政法委員会常務副書記で市の新型コロナ指揮部の社会統制部門の長である馮献彬(Feng Xianbin)と、市共産主義青年団書記で同部門の副部長である張琳琳(Zhang Linlin)が、自らの権限で、鄭州へ来る一部の村鎮銀行預金者に赤コードを付与することを決定し、政法委員会の安定維持指導処処長の趙勇(Zhao Yong)、市ビッグデータ局の職員で健康コード管理チームを率いた陳冲(Chen Chong)、鄭州ビッグデータ発展有限公司の副総経理・楊耀環(Yang Yaohuan)に、鄭州で場所コードを読み取った預金者への付与を実行させたと認定した。通告自身の集計では、赤コードを付与された預金者は1,317人で、そのうち446人は鄭州に入って場所コードを読み取ってコード付けされ、871人は鄭州にはまったくいないまま、他人から送られた鄭州の場所コード画像を読み取ってコード付けされた。通告は、その行為を法と規則への意識の薄さ、健康コード管理措置とコード規則への違反であり、「典型的な乱行」だと性格づけ、厳格で厳重な責任追及を求めた。処分は一人ずつ列記された。馮献彬は党の役職と政府の役職を解かれ、張琳琳は党の厳重警告と降格、陳冲は重大な過失記録、楊耀環と趙勇は過失記録である。5人の誰も刑事責任は問われなかった。通告は、より上のレベルがその決定を知っていたのか、認めていたのか、1,317人の名簿を誰が提供したのかには触れなかった。国内の論評はおおむね、責任追及は世論の期待をはるかに下回ると判断した――「罰酒三杯」がよく使われた言い回しである――一方で、通告は少なくとも、コード付けがシステムの故障でも防疫上の必要でもなく、人間の決定だったことを公式に確認したと指摘する論評もあった。本サイトは通告の止まるところで止まる。確認が立つのは、政法システムの官員が命じ、安定維持とビッグデータの職員が実行し、定められた権利擁護者の集団が標的になったということであり、答えのない問いもまたファイルの一部である。
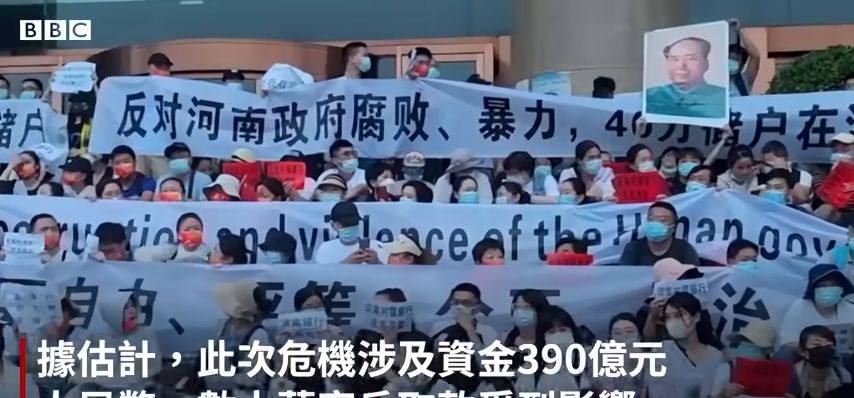
2022年7月10日:中国人民銀行鄭州支店の前で:赤コードは全員を止められなかった。2022年7月10日の早朝から、多くの省から来た預金者が中国人民銀行鄭州中央支店の前の階段と広場に集まり、群衆は増え続けた。現場の写真と複数のメディアの報道には、「河南の銀行は私たちの合法的な預金を返せ」「権力の濫用に反対する」といった横断幕とともに、腐敗への対応と人権の保護を求めるプラカードが見える。真夏の暑さの中、群衆は何時間も座り込み、責任ある官員との対話と返済計画の提示を求めた。参加者数は並べて示さなければならない。ロイター、BBC、ブルームバーグは一般に千人超と報じ、一部の中国語報道と参加者の証言は数千人、3千人近くとした。公式に数字は公表されず、本サイトはいずれも採用しない。その日は非常に暑く、熱中症で倒れた預金者も報じられた。抗議者と、居合わせた警察・警備要員は何時間も対峙し、群衆は時折声を合わせて金の返還を求めた。これは4か月にわたる運動で最大の集会であり、転換点だった。その終わり方が、一つの地方の銀行事件を国際ニュースに変えた。
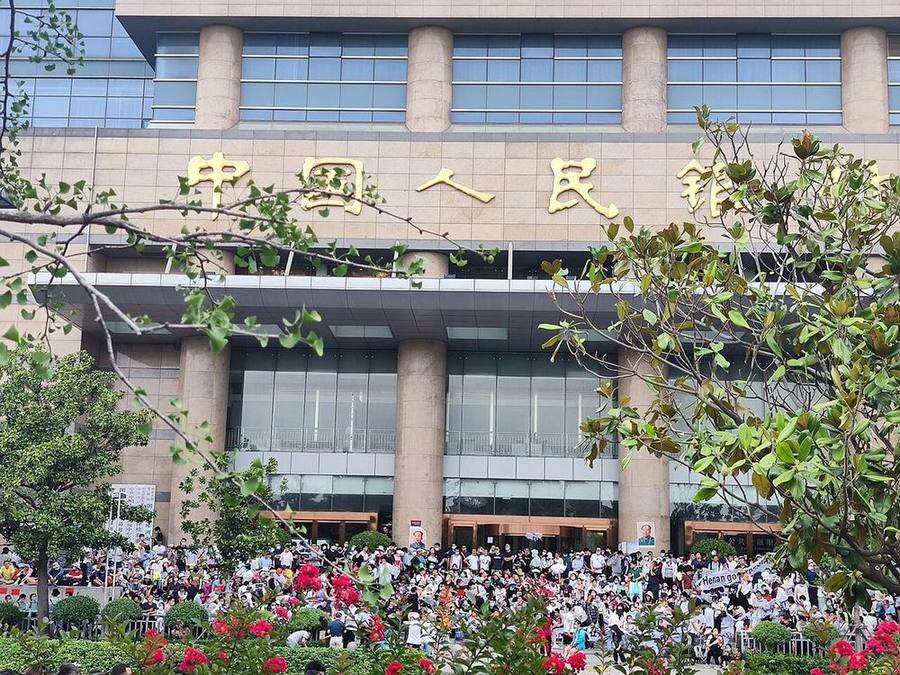
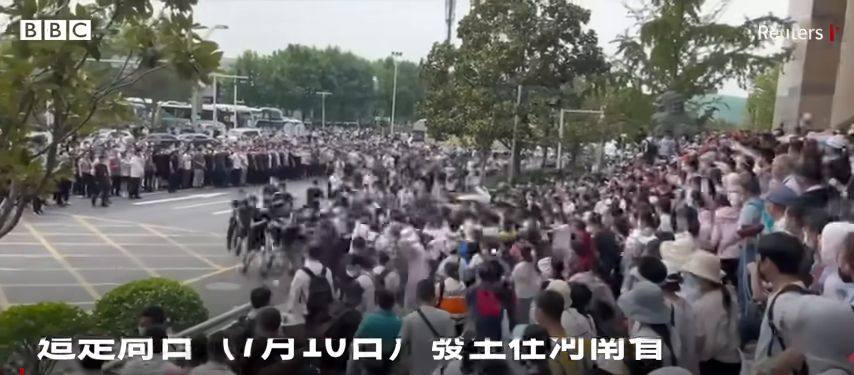
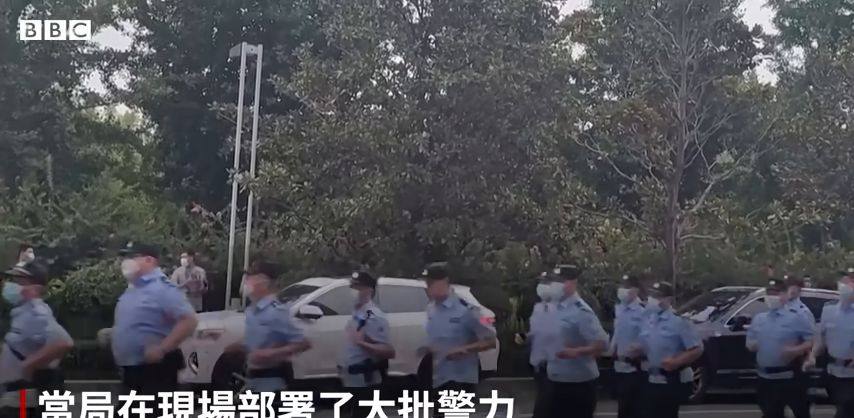
白い服の男たち:排除、引きずり、殴打:7月10日の正午ごろ、排除が始まった。現場の動画と複数の国際メディアの報道は、大筋で一致した光景を示す。白い上着を着た身元不明の男たちが大勢、制服の警察とともに群衆の中へ入り、預金者を階段から引きずり下ろし、押しのけた。地面に倒され、担ぎ上げられ、近くで待機していたバスに乗せられた人もいた。抵抗した者は殴打され、女性や高齢者も例外ではなかった。その後、複数の預金者が記者に傷を見せ、殴られた体験を語り、目の負傷に触れた報道もあった。白い服の男たちが誰だったのかは、公式に説明されたことが一度もない。どの機関も彼らを名乗り出ず、排除作戦の組織者は名指しされず、連行された者や負傷者の数は公表されず、加害者の責任を問う公開記録もない。預金者と論評者は、白い男たちは私服警察か組織された警備だと広く考えた。本サイトはそれを参加者の特定と公の推論として記録し、公式の認定としては記録しない――そして公式の認定の不在そのものが、このファイルが率直に述べなければならない事実である。その日の夜、河南の銀行監督機関と省の金融監督機関の官員は、4行の顧客資金の確認を急ぎ、近く処理計画を公表すると述べた。国内メディアは7月10日の暴力について本質的に独自の報道をしなかった。視覚的な記録は主にソーシャルメディアと国際メディアを通じて生き残った。
前払い返済:5万元から50万元まで、七つの通告:7月10日の暴力の翌日、処理計画が具体化した。2022年7月11日夜、河南の銀行監督機関と省の金融監督機関は第1号通告を発した。捜査と資産回収を踏まえ、4行の「帳簿外業務」の顧客について、元本の前払い返済を分類し段階的に開始する――7月15日からまず、単独の銀行での合算残高が5万元以下の顧客を対象とし、より大きな額はこれに続く。支払いは省の農村信用合作連合社が、微信(WeChat)のミニプログラム「村行垫付」を通じて事務を担った。安徽の固鎮新淮河銀行も同日に独自の前払いを開始した。通告は次々と続き、上限は一歩ずつ上がった。通告とメディアの集計によれば、7月25日から5万~10万元の区分、8月1日から10万~15万元、8月8日から15万~25万元、8月15日から25万~35万元、8月22日から35万~40万元、8月30日から40万~50万元の区分となり、50万元を超える残高は50万元を前払いし、残りの権利は留保され、資産回収に応じて処理される。資金は、中央電視台(CCTV)の報道によれば、封印、差し押さえ、凍結された新財富集団の資産の一部の処分から来た。2022年9月、河南は集中した前払い返済の作業が基本的に完了し、後続事項は4行が処理すると発表した。中小の預金者の大半は2か月以内に元本を取り戻した――事件がさらに広がらなかった直接の理由である。しかし通告の中の「帳簿外業務の顧客」という文言が、別の争いを植え付けた。
払われなかった人々:「帳簿外業務」と定義をめぐる争い:争いは定義にかかっている。公式の論理はこうだった。金は犯罪集団によって帳簿外の経路で吸い上げられ、銀行の帳簿上の業務には真には入らなかった。したがってそれは預金保険で守られる預金ではなく、救済は刑事資産の回収後の前払いであり、預金保険の支払いではなく、しかも元本のみで約束された金利は対象外だというものである。通告はまた、一時的に除外される二つの類型を挙げた。追加の経路を通じて高金利を得た資金と、犯罪への関与が疑われる資金である。これが、年率13%から18%の金利補助についての警察の説明と結びつき、資金ブローカー経由で入り、大きな補助を受けた一部の大口預金者を締め出した。その多くは、銀行とプラットフォームの宣伝を信じただけで、金の行き先は何も知らなかったと主張した。預金者の論理も同じく完結している。金は銀行の看板の下で、預金の名で入り、証書があり金利が払われた。「帳簿外」は銀行と集団の結託の産物であり、その帰結が被害者に降りかかるべきではない――そしてこの先例が立てば、破綻する銀行はどこでもまず自らの預金を帳簿外業務と再定義できる。50万元を超える残高については、通告は前払いされていない残りの権利が留保されるとだけ述べた。2023年1月9日から、4行は50万元を超える資金を持つ顧客への予約制の処理を開始した。北京商報などはその後、なお全額を取り戻せていない、あるいは口座が制限されたままだと述べる個々の預金者がいると報じた――本サイトはこれらを一人ずつ確認することはできず、メディア報道として記録する。金利の損失、省をまたぐ運動の費用、そして数か月にわたる凍結の波及損失は、どの公式計画にも入らなかった。
責任追及 I:234人の逮捕、そして公開の続報のない中核事件:刑事責任追及の公開記録は、ほとんどが2022年夏で止まっている。2022年8月29日、許昌警察は、呂奕を首領とする集団が4つの村鎮銀行を違法に支配し、資金を違法に取り込み、容疑者の大きな一団が捕らえられ、234人が逮捕され、資産回収は大きな進展を遂げ、捜査は法律に則って深まっていると発表した。その後、中国最大級の銀行詐欺の一つと広く呼ばれるこの事件について、本サイトは公開の起訴状も、公判の告知も、判決も見いだせていない。誰が起訴されたのか、罪名はどう構成されたのか、関係金額はどう評価されたのか、呂奕以外の主たる組織者はどう量刑されたのかは、いずれも公開記録のない事柄である。呂奕自身がいまだ逃亡中であることはメディア報道によるものであり、公式通告は彼の所在を確認しておらず、指名手配通告への続報も公表されていない。本サイトの確認の結論は一文である。2026年11月の最新の確認時点で、河南村鎮銀行事件の中核刑事事件の裁判状況は公に記録されていない。234人の逮捕と公開判決ゼロの間の隔たりは、この事件の処理のされ方への鍵となる注釈である。金は行政の仕組みで段階的に返され、罪は内部のペースで進み、公衆が目にした唯一の文書は返済の通告だった。
責任追及 II:銀行幹部と監督者の一掃:刑事事件と並行して、金融システム内部の人事の激震が走った。財新によれば、2022年6月末までに、河南の農村信用システムの現場職員70人から80人がすでに捜査協力のために連行され、その多くは新財富と関係していた。7月初めには、4行の取締役、監査役、上級幹部が一括で入れ替えられた。監督官員はその後、次々と倒れた。今も確認できる通告によれば、2022年7月24日、長く農村の中小金融機関を監督してきた河南銀行監督機関の上級監察官・李煥亭(Li Huanting)が調査下に置かれた。7月29日、監督機関の開封事務所長の夏軍(Xia Jun)、河南局の処長・郭琴(Guo Qin)、中央銀行鄭州支店の金融安定部門長の趙徳旺(Zhao Dewang)が同日に調査中であると発表された。8月初めから中旬にかけて、省農村信用合作連合社の元副主任・関奇峰(Guan Qifeng)と、監督官員の杜其文(Du Qiwen)、蒋紅華(Jiang Honghua)が続いた。発起行側では、許昌農村商業銀行の副行長・孫振甫(Sun Zhenfu)はすでに2022年3月に、10万元の懸賞金付きで警察の指名手配の対象となっており、重大な経済犯罪に関与したと報じられた。これら人々の大半について、最終的な処分と司法の帰結は公に発表されたことがない。本サイトは調査そのものを事実として記録する。二つの線を並べてみよ。預金者に赤コードを付けた官員は2週間以内に通告で処分され、銀行リスクの監督責任を負う官員は1か月後に調査され、リスクを生んだ集団の首領は、公開の裁判もなく逃亡を続けた――責任追及の速さと透明性は、権力からの距離の勾配に沿って正確に低下した。
国際報道:壊れたのは「預金は絶対に安全だ」という信頼:6月の赤コード問題以降、この件は国際メディアの視野の中に留まり続けた。ブルームバーグは5月下旬、預金者が鄭州へ赴き数百億元の返還を求めていると報じた。暴力の後の7月12日、中国が事態を鎮めるために銀行詐欺の被害者へ返済すると報じ、8月下旬には「壮大な銀行スキャンダル」についての長い回顧を発表し、核心の教訓は自らの規則を執行できなかった監督の仕組みだと論じた。ロイターは7月を通して相次いで報じた。鄭州の抗議と返済の決定、農村銀行セクターのテールリスクを約3,000億ドル規模とする分析、そして監督者が調査され返済が広がったという報道である。BBCの7月12日の報道は、凍結から赤コード、路上の暴力までの全連鎖を描き、ニューヨーク・タイムズなどは赤コード問題をデジタル防疫ガバナンスの枠組みの中で検討した。国際的な総意はおおむね一つだった。400億元は中国銀行業の総資産に対して大きくない。本当に壊れたのは別の二つ――普通の預金者の「預金は絶対に安全だ」という信頼と、内部者と資本集団のネットワークに直面した地方監督の信頼性である。ヒューマン・ライツ・ウォッチなどの人権団体は、権利擁護者を制限するために健康コードを使うことを公に批判し、赤コード問題はその後、防疫技術が治安維持に転用される議論における象徴的な事例となった。分析者は時期にも注目した。この事件は中国共産党の第20回党大会の数か月前に展開し、速い返済と世論の急速な冷却のリズムは、治安維持が優先されたことを示した。
国内の世論、削除、そして二つの物語:中国の国内の世論空間は、二つの並行する版を生んだ。金融メディアが国内情報の主な源だった。4月下旬から、財新は新財富の株式保有の迷路をたどり、呂奕の人物像を描き、農村信用システム内部の一掃を追い、第一財経は呂の資本ネットワークを調査した――今なおこの件についての最も堅実な中国語資料である。これに対して立ったのは、縮小する世論空間である。この事件は微博(Weibo)のトレンド順位に繰り返し急浮上し、同じ速さで冷めた。7月10日の動画と預金者自身の証言は国内プラットフォームで大量に削除され、あるいは表示が絞られた。多くのメディアはその日の暴力について沈黙するか、公式通告だけを載せた。そして預金者は、自分たちのグループやアカウントが閉鎖されたと繰り返し述べた――ここでは参加者の証言と国際報道に基づいて記録し、個別に判断はしない。公式の物語はついに、この事件を一つの犯罪集団と一巡の監督対応として固定した。詐欺は集団の犯罪、返済は通告の業績であり、なぜ預金者が街頭に出なければならなかったのか、なぜ健康コードが赤くなったのか、預金がどうやって帳簿外と定義されるに至ったのかは、ついでの挿話として扱われた。本サイトがこの対比そのものを記録するのは、それがこの事件が中国の公の記憶の中でどう生き残るかを決めるからである。参加者たちが保存した動画とテキストの多くは、国外のプラットフォームと国際報道の中にだけ存在する。
なぜこれは抵抗なのか:河南の預金者には組織も、綱領も、指導者もいなかった。彼らの要求のすべては一つの横断幕に収まる。預金を返せ。しかし抵抗は、要求がどれほど壮大かによって成り立つものではない。普通の人々が国家機構の前で自らの権利を主張し続けるかどうかによって成り立つ。引き出しの窓口が閉まり、ホットラインが鳴り続け無応答となり、監督当局の声明が含みのある限定の文言に縮み、健康コードが債権者を一夜にして隔離対象に変えられるようになっても、この人々はなお鄭州へ何度も戻り、監督機関と中央銀行の門前でプラカードを掲げ、7月10日には引きずられ殴打される代償を払った。結果も同じく具体的だった。流血の翌日夜、ほぼ3か月止まっていた処理計画が第1号通告として現れ、2か月以内に預金者の大半が元本を取り戻した。本件は、鄭州から徒歩で帰郷したフォックスコンの労働者の長い帰郷と白紙運動とともに、2022年という年の中での民衆の抵抗の一つの連鎖をなす。新型コロナ体制の最後の年、立場の大きく異なる人々は順に気づいた。沈黙は何も保証しない――自分たちの金も、仕事も、生活も。河南の預金者の際立つ点は、彼らが取り戻したものが、すでに法律上自らのものである金だったことである。それを取り戻すのに抵抗が必要だったという事実こそ、このファイルが伝えるために存在する。
最新の確認可能な状態:2026年11月の本条目の最新の確認時点で、確認できる状況は次のとおりである。返済:集中した前払いプログラムは2022年9月に河南によって基本的に完了したと発表され、後続事項は4行へ移された。50万元を超える顧客は2023年1月から予約制の処理に入り、それ以降、新たな集中前払いは発表されていない。全額未満しか取り戻せていないと主張する個々の預金者はメディア報道やオンラインの投稿に散発的に現れるが、本サイトは身元や金額を確認できず、識別情報は記録せず、中国国内に今もいるすべての預金者を匿名とする。司法:新財富の中核刑事事件について公開の起訴、公判、判決は見いだせず、呂奕の逮捕の公開記録もない。本条目はそれを公開記録なしとして正直に記録し、空白を推測で埋めない。制度:河南の農村信用改革はその後進み、河南農村商業連合銀行が2023年に設立され発足した。関係銀行のその後のリスク処理と再編の取り決めは公に完全には開示されていない。赤コード:後の通告が5人の官員の処分を変更したことはなく、コード付与についての刑事責任の公開記録もない。一文で言えば、金は行政的な結末を得た。犯罪と責任は、公の結末を一度も得なかった。
本条目の出典:本条目の背後にある資料には、預金者への赤コード付与に関する鄭州規律検査当局の2022年6月22日の責任追及通告の全文(当局の公式チャンネル「清風鄭州」を通じて発表され、複数のメディアが全文を転載したもの)、許昌警察の2022年6月18日、7月10日、8月29日の三つの通告、河南の村鎮銀行に関する銀行監督当局の2022年5月18日の記者向け発言、2022年7月11日から河南の銀行監督機関と省金融監督機関が発した一連の前払い返済通告(第1号から第7号)とそれに対応する安徽の通告、2022年4月から9月にかけての新財富、呂奕、銀行幹部の交代、農村信用の調査に関する財新の調査シリーズと、呂奕の資本ネットワークに関する第一財経の調査、李煥亭、夏軍、郭琴、趙徳旺、関奇峰を含む監督官員の調査に関する規律検査の通告、凍結、赤コード、7月10日の暴力、返済に関する2022年5月から8月にかけてのロイター、ブルームバーグ、BBC、ニューヨーク・タイムズの報道と分析、そして50万元を超える預金の2023年1月の予約制処理に関する北京商報などの後続報道が含まれる。本条目のすべての日付、処分、逮捕者数、返済の区分は、書かれる前に元の通告と発表で確認された。公式に公表されたことのない数字には、そのメディア出典が付けられている。
確認ノート:読者の注意を要する点が六つある。第一に、赤コードの決定者の名前である。鄭州の通告は、市の党委員会政法委員会常務副書記の馮献彬(Feng Xianbin)としている。一部の転述に見られる「馮虎明(Feng Huming)」という表記は通告と一致せず、本サイトは原文に従う。第二に、総量である。約400億元と40万人超の預金者は、財新の再構成とロイター、ブルームバーグが用いるメディアの推計であり、公式に認定された総額は公表されたことがない。2022年8月11日時点の累計返済額180.4億元、顧客43万6千人という数字は銀行ごと、人ごとに数えられたもので、個人の数え方とは基準が異なり、本文はそれぞれにそう表示している。第三に、7月10日の群衆である。国際メディアは一般に千人超とし、一部の中国語報道と参加者は数千人とし、公式に数字は公表されなかった。本サイトはそれらを並べて示し、いずれも採用しない。第四に、呂奕の国籍と所在、孫振甫の指名手配通告といった詳細は、財新、第一財経などの調査と報道によるものである。警察の通告が確認するのは、呂奕を首領とする集団という表現だけであり、本文は各所で報道の根拠を表示している。第五に、白い服の男たちの身元には公式の説明がまったくない。本サイトは現場の動画、複数のメディアの報道、参加者の特定を記録し、推論を認定として書くことはしない。第六に、全額未満の返済という個々の主張は、身元と金額を独立に確認できないメディア報道と個人の証言に現れる。本サイトは、そのような主張が存在することだけを記録し、事例の詳細は引用しない。これ以外の本条目のすべての事実は、公式の通告と発表の原文、あるいは少なくとも二つの信頼できる情報源による裏付けに基づいている。
動画証拠
以下は河南村鎮銀行預金者が鄭州で権利を訴えた現場映像である。
河南村鎮銀行預金者が鄭州で権利を訴え、白い服の男たちが路上で殴打(BBC中文報道)|2022年|中国語音声、字幕トラックなし
▶ YouTubeで視聴