
La auditoría del testaferro de las listas de ricos: una comprobación documental de los veinte primeros de Hurun
Una síntesis de auditoría de la serie Familias rojas. Corre un dicho popular: «La mayoría de los hombres más ricos de China son guantes blancos: testaferros de las familias de los príncipes rojos». Esta pieza ni acepta ese dicho ni lo descarta de antemano. Lo descompone en una pregunta que puede comprobarse nombre por nombre: tomando los veinte primeros de la Hurun Rich List de 2026 (publicada por el Hurun Research Institute el 27 de octubre de 2026, con la riqueza medida a 1 de septiembre de 2026), examina los registros de accionistas, las rondas de financiación y los documentos de salida a bolsa de cada persona, y pregunta si un individuo de la segunda generación roja —o un vehículo de fondos que ese individuo controla o representa— entró alguna vez realmente en el proceso por el que se hizo esa fortuna. Tras veinte nombres, la respuesta es mucho más estrecha que el dicho, y mucho más dura.
Índice
- I. El juicio general: el dicho no se sostiene; se sostiene un eje más estrecho
- II. La tabla de las veinte personas (por época de ascenso, la más temprana primero)
- III. Las conclusiones graduadas: cuatro documentados, uno de nivel periodístico, quince no encontrados
- IV. La línea más dura: Jack Ma, Alibaba, Ant y el expediente Boyu
- V. Las demás líneas con acierto: CATL, Midea y Liang Wenfeng (con todas las calificaciones)
- VI. Cuatro supuestos derribados por la comprobación real
- VII. El grupo «no encontrado»: la prueba más dura, nombre por nombre
- VIII. La tabla de exclusión de rumores de grado C (catorce entradas)
- Lagunas del material (expuestas fielmente)
- Lista de fuentes
I. El juicio general: el dicho no se sostiene; se sostiene un eje más estrecho
El juicio general va primero, en el lugar más prominente, sin tener en cuenta: “La mayoría de los más ricos son guantes blancos” no se sostiene a nivel documental. Después de que los veinte nombres fueron revisados uno por uno, la entrada de capital de la familia roja que los archivos pueden fijar cantidades a un solo eje de Boyu Capital — Alibaba, Ant Group y CATL — más una suscripción de piedra angular por CPE en el listado de Hong Kong de Midea que asciende a apenas 0,09% del capital de acciones ampliado. En los registros de formación de la fortuna de los otros dieciséis, lo que aparece en cambio es una mezcla de individuos familiares, capital industrial, plataformas estatales locales, capital extranjero e instituciones de inversión profesional, sin asiento para un vehículo personal de la familia roja. (Fuentes 1, 4, 11, 14)
Lo que sostiene es un patrón más estrecho, y una grabación más vale la pena: los fondos de las familias rojas se especializan en tomar participaciones de en torno a un uno por ciento, en la víspera de la lista, en el único activo más prominente de la era. Boyu entró en Alibaba con un 0,55 por ciento y en CATL con un 1,18 por ciento; la segunda ronda de DeepSeek según las informaciones arroja en torno a un 0,57 por ciento. Las participaciones son siempre pequeñas, no llevan asiento o control de tablero divulgado, y sin embargo siguen apareciendo en la lista de accionistas de cualquier empresa que se encuentra en la parte superior de su era. El significado no está en control sino en posición: este tipo de capital no construye una fortuna para nadie — compra una pequeña entrada en el momento en que un ganador está a punto de ser precio. Para escribir una pequeña apuesta financiera de ese tipo como “este magnate es el guante blanco de la familia” confla dos niveles diferentes de hecho, y este sitio no adopta expresamente esa formulación.
La orden de esta pieza sirve el mismo juicio. La mesa maestra no está dispuesta por el rango de Hurun, pero para el año que comenzó cada fortuna, desde la casa predecesora de Chow Tai Fook de 1929 y la fábrica de plásticos de Li Ka-shing de 1950 hasta Binance en 2017. Esparcido en el tiempo, un punto estructural se hace visible: cuanto antes se hizo una fortuna, más completamente sus años formativos preceden a la existencia misma de vehículos como Boyu (fundado en 2010) y CPE (configurado en 2008), por lo que la entrada por ellos era estructuralmente imposible. Cada golpe real se concentra en un activo titular que cotiza o recauda dinero después de 2010. Eso no es una coincidencia; es como funciona el eje.
II. La tabla de las veinte personas (por época de ascenso, la más temprana primero)
La tabla de abajo es el esqueleto de toda la pieza. Los puestos de Hurun y las cifras de riqueza siguen la Hurun Rich List oficial de 2026 (riqueza en miles de millones de renminbi), y el grado en la última columna es el grado general después del cheque de tres capas. Sólo se utilizan tres formulaciones: “inscripción de capital de la familia roja documentada”, “sólo enlace de referencia” y “no se encuentra”; y cuando un grado lleva una calificación entre paréntesis, la calificación es parte del grado: cualquier cita de esta tabla que despoja la calificación es una cita que este sitio no se queda atrás. (Fuente 1)
| Comienzo | Persona | Hurun rango / riqueza | Grado general |
|---|---|---|---|
| 1929 | familia Cheng Yu-tung | 18 / RMB 165 bn | No se encontró |
| 1950 | Li Ka-shing & Victor Li | 9 / RMB 253 bn | No se encuentra (sólo LP reverso, no contado) |
| 1968 | He Xiangjian | 5 / RMB 310 bn | Documentado (una estaca de piedra angular de 2024 solamente, 0,09%) |
| 1972 | familia Zhang Gang | 20 / RMB 155 bn | No se encuentra (calificado: lista de accionistas no pública) |
| 1986 | familia Li Shufu | 14 / RMB 180 bn | No se encontró |
| 1992 | Qin Yinglin & Qian Ying | 19 / RMB 155 bn | No se encontró |
| 1993 | Zhong Shanshan | 2 / RMB 410 bn | No se encontró |
| 1994 | Chen Jianhua & Fan Hongwei | 6 / RMB 302 bn | No se encontró |
| 1995 | Lü Xiangyang & Zhang Changhong | 16 / RMB 170 bn | No se encontró |
| 1997 | Ding Lei (William Ding) | 8 / RMB 275 bn | No se encontró |
| 1998 | Ma Huateng (Pony Ma) | 4 / RMB 346 bn | No se encontró |
| 1999 | familia Jack Ma | 13 / RMB 185 bn | Documentado (Boyu 0,55%, etc.; la línea más dura de la lista) |
| 1999 | Robin Zeng (Zeng Yuqun) | 3 / RMB 385 bn | Documentado (nivel de compañía: Boyu Fase II, 1,18%) |
| 2010 | Lei Jun | 17 / RMB 169 bn | No se encontró |
| 2011 | Huang Shilin | 15 / RMB 175 bn | Documentado (nivel de compañía, mismo evento que Zeng); nivel personal no encontrado |
| 2012 | Zhang Yiming | 1 / RMB 670 bn | No se ha encontrado (sin registro completo no público; calificado) |
| 2015 | Colin Huang (Huang Zheng) | 11 / RMB 202 bn | No se encontró |
| 2015 | Liang Wenfeng | 7 / RMB 280 bn | Enlace de grado de presentación de informes solamente (Grado B) |
| 2016 | Chen Tianshi | 10 / RMB 205 bn | No se encontró |
| 2017 | Zhao Changpeng (CZ) | 12 / RMB 186 bn | No encontrado (el registro nunca divulgado; calificado) |
Tres notas de lectura. En primer lugar, los grados “documentados” de Robin Zeng y Huang Shilin son uno y el mismo evento — Boyu Phase II un 1,18 por ciento en el prospecto CATL— y el grado se sienta a nivel de la empresa; ambos fundadores están limpios a nivel personal, y un grado de nivel de la empresa no debe ser leído como una caracterización de ninguno de los dos hombres. En segundo lugar, el grado "documentado" de He Xiangjian se refiere únicamente a una suscripción de piedra angular en 2024, en el segundo listado de Midea, más de dos décadas después del período de formación de la fortuna que pasó de la fundación en 1968 a la compra de gestión de 2001. En tercer lugar, los grados “no encontrados” de la familia Zhang Gang y de Zhao Changpeng llevan las calificaciones “lista de accionistas no públicas” y “registrado nunca revelado” respectivamente; son las dos casillas más superficiales de la tabla, por las razones establecidas en la sección de brechas materiales.
III. Las conclusiones graduadas: cuatro documentados, uno de nivel periodístico, quince no encontrados
El primer nivel — documentó la entrada de capital de la familia roja: cuatro personas, tres eventos independientes. En primer lugar, la familia Jack Ma: la propia declaración oficial de Alibaba de 2014 admitió la tenencia del 0,55% de Boyu Capital, y Boyu participó en las rondas de financiación de Ant Group 2016 y 2018, la línea más dura de toda la lista, que se estableció en su totalidad en la siguiente sección. Segundo y tercero, Robin Zeng y Huang Shilin: un solo evento, a saber, el 1,18 por ciento pre-IPO de Boyu Fase II registrado en el proyecto de presentación del prospecto del CATL. En cuarto lugar, He Xiangjian: en la lista de inversores de piedra angular para la lista de Hong Kong del Grupo Midea 2024, el CPE se suscribió para una participación de sólo el 0,09% del capital ampliado —documentado por intercambio, pero un artículo extremadamente marginal fuera del período de formación de la fortuna. (Fuentes 4, 6, 11, 14)
El segundo nivel - enlace de nivel de presentación de informes solamente: una persona. Liang Wenfeng: reportando en octubre de 2026 sostuvo que Boyu Capital puso RMB 3,5 mil millones, alrededor del 0,57%, en la segunda ronda de financiación de DeepSeek. La historia apareció en los principales periódicos y medios financieros, pero cada elemento de ella descansa en fuentes anónimas, sin ningún anuncio de la empresa, cambio de registro o prospecto para comprobar en contra. El grado está cubierto en B: puede ser escrito como un enlace de grado de presentación de informes, y no como hecho. (Fuentes 18, 19)
El tercer nivel —no se encuentra: quince personas. La familia Cheng Yu-tung; Li Ka-shing y Victor Li; la familia Li Shufu; Qin Yinglin y Qian Ying; Zhong Shanshan; Chen Jianhua y Fan Hongwei; Lü Xiangyang y Zhang Changhong; Ding Lei; Ma Huateng; Lei Jun; Zhang Yiming; Colin Huang; y Chen Tianshi — junto con la familia Zhang Gang bajo su declaración restringida y Zhao Changpeng bajo su reserva, mientras que la entrada de Zhang Yiming lleva igualmente la calificación de «registro completo no público». Para cada uno de los quince, la sección VII da la pieza más dura de la evidencia de apoyo — un registro completo de prospectos, el registro de contraparte de una transacción clave, o una revelación oficial— porque “no se encuentra” sólo vale la pena imprimir cuando el lector puede ver en qué se basaba la búsqueda.
IV. La línea más dura: Jack Ma, Alibaba, Ant y el expediente Boyu
Esta línea es la más difícil de la lista porque no necesita cadena de inferencia: la propia empresa invertida confirmó un porcentaje de accionamiento del vehículo de la familia roja en una declaración oficial. La cadena de hecho corre como sigue. Boyu Capital fue fundada en 2010, y un informe especial de Reuters de 2014 identificó a Jiang Zhicheng, nieto de Jiang Zemin, como uno de sus socios fundadores. (Fuente 2) En septiembre de 2012 Alibaba completó sus US$7,6 mil millones de rescate de parte de la apuesta de Yahoo, y el anuncio oficial de Alibaba nombró a los suscriptores principales a las nuevas acciones como China Investment Corporation, Boyu Capital, CITIC Capital y CDB Capital; el New York Times informó más tarde que una subsidiaria de Boyu había depositado alrededor de US$400 millones. (Fuentes 3, 5) El 21 de julio de 2014 Alibaba emitió una declaración oficial en respuesta al Times, confirmando en sus propias palabras las tres tenencias a finales de junio de 2014: Boyu Capital 0,55 por ciento, CITIC Capital 1,1 por ciento, CDB Capital 0,47 por ciento. (Fuente 4) Juntos los tres llegan a alrededor del 2,1%: la entrada es un hecho, y así son el pequeño tamaño y la ausencia de control, y esta pieza escribe ambos hechos juntos.
La línea se extendió luego a un activo financiero básico: Reuters informó que Boyu participó en la financiación de US$4,5 mil millones de Ant Group de 2016 y su financiación de US$14 mil millones de 2018. (Fuente 6) Ant es una plataforma financiera con un conjunto completo de licencias —pagos, banca, fondos, seguros, informes de crédito—, por lo que el peso de esta línea no está en el porcentaje, sino en la naturaleza del objetivo. El registro completo de Boyu-Alibaba tiene su propia pieza en este sitio, “Boyu Capital y Alibaba”, y la línea CATL su propia “CATL y Boyu Phase II”; esta visión general fija sólo la posición de la línea dentro de la lista en su conjunto.
La negación está al lado del hecho, ya que la regla de hierro de esta serie requiere: en la misma declaración en la que admitió las tres tenencias, Alibaba negó expresamente que la empresa se había desarrollado apoyándose en los antecedentes de sus inversores, diciendo que dependía del mercado, no en las conexiones. (Fuente 4) La formulación más fuerte de este sitio, por lo tanto, soporta paradas en: “Boyu, cofundado por Jiang Zhicheng, entró a Alibaba en 0,55% y seguido en ambas rondas de Ant.” Reclamaciones periféricas – que New Horizon Capital, cofundada por Wen Yunsong, compró a Alibaba en el mismo mes de 2012; que Boyu mantuvo indirectamente cerca de un uno por ciento de Ant a través de «Beijing Jingguan»; que Beijing Zhaode, controlada por Li Botan, yerno de Jia Qinglin, era un inversor vinculado a Ant — se apoyan respectivamente en la revisión de documentos del Times y en las fuentes anónimas del Wall Street Journal; Alibaba, Ant y Boyu no las han confirmado o no las han verificado, y aquí se consignan solo en grado B, nunca mezcladas con los hechos de grado A. (Fuentes 3, 7) “Jack Ma es el guante blanco de la familia Jiang” es una amplificación de grado C, y se sienta en la tabla de exclusión en la sección VIII.
V. Las demás líneas con acierto: CATL, Midea y Liang Wenfeng (con todas las calificaciones)
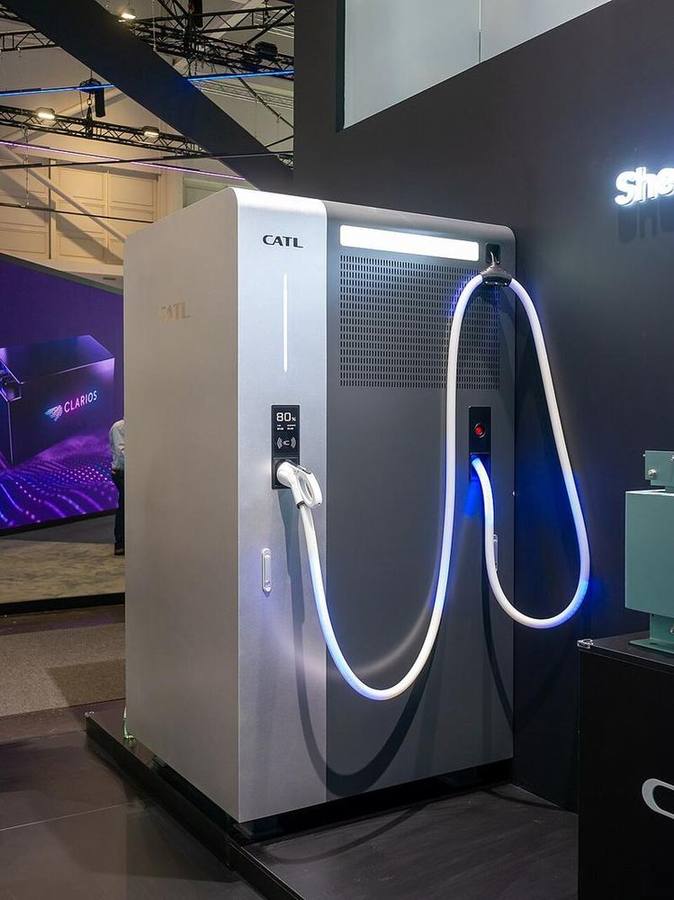
La línea CATL (Grado A, con un corte triple). El proyecto de presentación de prospectos del CATL, divulgado por el CSRC, imprime el registro completo pre-IPO de unos 49 accionistas, entre ellos “Boyu Fase II” — el Guokai Boyu Fase II (Shanghai) Equity Investment Partnership — con 22.999.575 acciones, o un 1,18 por ciento, suscrito en el RMB 8 mil millones de capital aumento de noviembre-diciembre 2016 por RMB 1 mil millones, en la misma ronda, por la misma suma y con el mismo porcentaje que el Yunfeng Fund de Jack Ma. (Fuentes 11, 12) El triple recorte debe publicarse con él: primero, el fondo es un fondo de renminbi gestionado en cooperación entre Boyu y el sistema del Banco de Desarrollo de China, gestionado por la empresa de gestión de inversiones en tierra de Boyu; segundo, El propio nombre de Jiang Zhicheng no aparece en la lista de socios para ese fondo divulgado en el prospecto, por lo que la caracterización se detiene en “afiliación a través de la organización de gestión de Boyu”, y no puede ser escrito como un holding personal directo por Jiang Zhicheng; tercero, 1,18 por ciento es una pequeña apuesta financiera sin asiento de tablero divulgado o control. El resto del registro consta de plataformas estatales e instituciones profesionales como los vehículos de CMB afiliados y SDIC Innovation; Hillhouse, Sequoia y la familia del fondo industrial CITIC no entraron antes de la IPO en absoluto; Hillhouse llegó sólo con la colocación privada RMB 10 mil millones de 2020. (Fuentes 11, 13) Ambos fundadores están limpios a nivel personal: Robin Zeng es un ingeniero de una familia agrícola Ningde, y la tenencia de Huang Shilin tiene una cadena documental completa de suscripciones fundadoras. La lectura correcta de esta línea es “un fondo de familia roja comprado 1,18 por ciento de esta empresa en la víspera de su lista”, no “esta empresa pertenece a las familias rojas”.
La línea Midea (Grado A documento, extremadamente marginal). El anuncio de resultados de adjudicación de Midea Group en Hong Kong, de 16 de septiembre de 2024, registra que, entre dieciocho inversores cornerstone, CPE Investment XVI Limited suscribió 7.113.800 acciones, unos 390 millones de dólares de Hong Kong — un 1,26 por ciento de las acciones en oferta y solo un 0,09 por ciento del capital social ampliado tras la salida a bolsa. (Fuente 14) El CPE comenzó en 2008 como el fondo industrial CITIC bajo valores CITIC y se independizó en 2018; Liu Lefei, el hijo mayor de Liu Yunshan, sirve como presidente y jefe ejecutivo, aunque los documentos públicos sólo demuestran ese papel representativo y no revelan su porcentaje de participación personal. (Fuente 16) El corte de tiempo importa tanto: el período de formación de la fortuna de Midea va de 1968 a 2001, y la contraparte en la compra de la gerencia de 2001 era una empresa de activos de la ciudad local, nada que ver con cualquier vehículo de la familia roja; (Fuente 15) la suscripción de CPE llegó en 2024, en el segundo listado de la empresa, Hong Kong, y no tiene nada que ver con cómo se hizo la fortuna. Esta pieza lo declara planamente: para escribir que “Midea fue construida sobre el capital rojo de segunda generación” sería fabricación - mal en el momento y el mal a escala. El valor del artículo es que calibra todo el eje: los vehículos de la familia roja aparecen en las listas de accionistas de las empresas de magnates, y en la mayoría de los casos la magnitud a la que aparecen es del orden del 0,09%.
La línea Liang Wenfeng (llamada en Grade B). Los hechos de fondo se fijan primero: ambos padres de Liang Wenfeng fueron maestros de primaria en Wuchuan, Guangdong; (Fuente 17) de su fundación en 2023 DeepSeek fue financiado enteramente con dinero propio de High-Flyer, sin capital externo, y la inversión directa de RMB 1 mil millones del fondo nacional de inversión en la industria de la inteligencia artificial que apareció en la primera ronda externa de junio de 2026 es capital institucional estatal, que según las reglas de esta auditoría no es capital de familia roja (Fuentes 17, 18) El cambio llegó con la segunda vuelta en octubre de 2026: el relato detallado de 30 de octubre del 21st Century Business Herald situó la ronda en RMB 105,5 mil millones captados, una valoración post-money de RMB 615,5 mil millones y casi treinta instituciones participantes, entre ellas Boyu Capital con RMB 3,5 mil millones, alrededor del 0,57%; Reuters, Bloomberg y Wall Street Journal presentaron informes en la misma ronda del 22 de octubre. (Fuentes 18, 19) Pero cada elemento proviene de fuentes anónimas —sin anuncio de empresa, sin cambio de registro, sin prospecto— y los informes difieren en el estado de cierre, por lo que el grado está cubierto en B. Si el reporte es cierto, los objetivos de Boyu se habrán extendido del comercio electrónico, las finanzas y las baterías a los modelos de IA fundamental: siempre el activo titular de la era, siempre en torno a un uno por ciento. Ese patrón vale más que cualquier acusación. Y si DeepSeek avanza hacia una lista, su prospecto pre-IPO será el documento decisivo para volver a revisar este artículo.
VI. Cuatro supuestos derribados por la comprobación real
Esta auditoría comenzó con cuatro supuestos extraídos de la narrativa popular o del informe de puesta en marcha, y el cheque real revocó los cuatro. Se establecen en su propia sección porque una suposición anulada es uno de los productos más valiosos de la labor de auditoría: marca exactamente hasta qué punto se encuentra la sabiduría recibida de los documentos.
En primer lugar, Liang Wenfeng no puede ser marcado “no encontrado”. Al principio se suponía ampliamente que DeepSeek nunca había tomado el capital externo y que su registro era limpio. El cheque encontró la primera mitad verdadera — ningún capital externo de 2023 a mayo de 2026 — pero el informe de octubre de 2026 de la RMB de Boyu 3,5 mil millones en la segunda ronda mueve la célula de “no encontrada” hasta un enlace de grado B. La lección: el registro de una empresa joven cambia, y un viejo hallazgo tiene que ser repetida después de cada nueva ronda de financiación.
En segundo lugar, el registro del CATL contiene un vehículo de familia roja. Las baterías están fabricando y el fundador es un ingeniero adiestrado, por lo que era tentador asumir que el registro sería limpio. El proyecto de presentación de prospectos dice lo contrario: El 1,18 por ciento de Boyu Phase II está impreso en blanco y negro en la tabla completa de accionistas previa a la salida a bolsa. La lección: ni la industria ni el fondo del fundador pueden sustituir la lectura de la página de registro por página; una conclusión de grado A sólo puede crecer de los documentos de grado A.
Tercero, la historia de Chen Jianhua del «juego en Macao en 2006» no se puede encontrar en absoluto. Esa iniciativa, que se llevó a cabo en las hipótesis de puesta en marcha, volvió cero golpes a través de múltiples búsquedas de palabras clave, sin ningún documento o informe principal detrás de él; se trata como una probable transmisión deformada y no se acredita expresamente. El evento vecino verificable pertenece a 2016: después de la caída de Wang Min, Caixin y otros medios informaron que Chen Jianhua había sido quitado y estaba fuera de contacto; Hengli respondió que no tenía puesto en la compañía lista y que Fan Hongwei estaba totalmente a cargo de las operaciones; Chen reapareció en público en septiembre de 2016, y no se ha seguido acusación ni juicio. Ese evento está registrado en Grade B, y no es evidencia de entrada de capital de la familia roja, y no tiene nada que ver con el tema de esta auditoría. (Fuente 27)
En cuarto lugar, la calificación de Xiaomi para hacer autos no llegó por adquirir Bowow. La cuenta popular tiene Xiaomi obteniendo su calificación de vehículo comprando Bowow (Borgward). Los anuncios del Ministerio de Industria y Tecnología de la Información dicen lo contrario: la calificación de producción de Bowow fue cancelada por el anuncio del MIIT en junio de 2023, por lo que no quedaba nada por adquirir; el SU7 de Xiaomi fue presentado primero bajo la calificación de BAIC Off-road, una empresa del Grupo BAIC totalmente propiedad, y sólo en julio de 2024 un anuncio del MIIT cambió la empresa productora a Xiaomi Automobile Technology, dándole a Xiaomi su propia calificación independiente. (Fuente 24) El verdadero camino fue “llevar la calificación de un fabricante estatal, luego ganar uno independiente” — sin ninguna conexión con el capital de la familia roja en absoluto. La lección: los reportajes de licencia son los más fácilmente reescritos por segunda mano, y deben ser devueltos a los anuncios originales del ministerio competente.
VII. El grupo «no encontrado»: la prueba más dura, nombre por nombre
“No se encuentra” no es una frase vacía. Lo que sigue da, para cada nombre, la pieza más dura de evidencia que lo sustenta, cada elemento extraído de un prospecto, una divulgación de intercambio o un documento oficial, para que los lectores puedan volver a rastrear el cheque ellos mismos.
La familia Cheng Yu-tung: antes de la lista de Hong Kong de Chow Tai Fook 2011 Hong Kong la compañía fue controlada por la familia Cheng a través de Chow Tai Fook Capital, y el sindicato de subescrituras consistía en casas extranjeras y Hong Kong — HSBC, Deutsche Bank, JPMorgan, Goldman Sachs y UBS; además, Boyu se fundó solo en 2010, en completo desfase con las décadas de formación de la fortuna de los Cheng, de los años 1940 a los años 1980, de modo que su entrada como capital fundacional era estructuralmente imposible. (Fuente 30) Li Ka-shing y Victor Li: ningún registro documental existe de cualquier capital de la familia roja que entra en el grupo CK; la única relación cruzada verificable corre por el otro lado - la Fundación Li Ka-shing es un inversor de socios limitados en un fondo Boyu, que es el dinero de Li entrando en un fondo de la familia roja, y no se cuenta bajo las reglas. (Fuente 31) La familia Li Shufu: el paquete de financiación de US$ 1.800 millones para la adquisición de Volvo 2010 consistía en más de RMB 3 mil millones de acciones de la capital estatal de Daqing, RMB 1 mil millones de Shanghai Jiaerwo, un préstamo sindicado RMB 3 mil millones garantizado a través del brazo de inversión de Chengdu, y los propios fondos de Geely — capital estatal local más un sindicato bancario; y el inversor de 2009 en Geely Automobile fue Goldman Sachs Capital Partners, capital profesional extranjero. (Fuente 33) Qin Yinglin y Qian Ying: La evolución de acciones de Muyuan corre por completo a través de los individuos familiares Qin y Qian, con la pareja al 90,15% antes de la oferta, y el único accionista institucional externo es la Corporación Financiera Internacional del Grupo del Banco Mundial, que se suscribió para el 5,66% en 2010 - una institución internacional multilateral, no un vehículo de la familia roja. (Fuente 25)
Zhong Shanshan: sobre la base del prospecto de Nongfu Spring Hong Kong, Zhong sostuvo un combinado 87,44% antes de la IPO, el resto son parientes y accionistas de empleados individuales, con cero inversores institucionales externos antes de enumerar; y la participación del 95 por ciento de Wantai fue adquirida por Yangshengtang en 2001 para RMB 17,1 millones de Hong Kong Xinwei, una empresa privada de Hong Kong, Xiamen University siendo un socio de investigación y no un accionista. (Fuente 26) Chen Jianhua y Fan Hongwei: la cáscara en la lista de backdoor de Hengli, Dalian Rubber & Plastics, fue la empresa estatal local de Dalian adquirida, y el control permaneció con la pareja Chen-Fan en todas partes; la RMB 31 mil millones más US$1.200 millones detrás del complejo de refinación de dos millones de toneladas fue un CDB préstamo, no participación, y ningún individuo o vehículo de la familia roja aparece en la capa de equidad. (Fuente 27) Lü Xiangyang y Zhang Changhong: la dirección es la inversa de “ser ingresado” — Lü era el dinero mismo: puso a RMB 2,5 millones en fundar BYD en 1995 junto con su primo Wang Chuanfu, y el prospecto de BYD 2002 de Hong Kong Guangzhou Rongjie al 21,45 por ciento, Lü Xiangyang al 8,72 por ciento y Zhang Changhong al 5 por ciento. (Fuente 28) Ding Lei: Los fondos de inicio de NetEase fueron sus ingresos de software personal, y su única ronda institucional pre-listing fue los aproximadamente US$5 millones de Baring Asia en 1999, dirigido por Kathy Xu — capital privado profesional extranjero; en el listado de Nasdaq de 2000 Ding celebró el 58,5%. (Fuente 29)
Ma Huateng: en el prospecto de Hong Kong de Tencent 2004 los primeros accionistas eran IDG y PCCW alrededor del 20% cada uno, con el MIH de Sudáfrica más tarde edificio al 46,5% — todas las instituciones profesionales y el capital extranjero; Richard Li es hijo de un empresario de Hong Kong, no de una segunda generación roja comunista. (Fuente 8) Lei Jun: El prospecto de Xiaomi 2018 enumera a sus principales titulares institucionales como Morningside, DST, Qiming, Shunwei, IDG y el GIC de Singapur —capital profesional y exterior— y una búsqueda de texto completo del prospecto de CDR para “Boyu” devuelve cero éxitos; Shunwei, además, es un fondo Lei cofundado, invirtiendo junto a su fundador, que no es entrada por nadie más. (Fuente 23) Zhang Yiming: Los primeros titulares de ByteDance eran instituciones profesionales como SIG Asia, Sequoia y Shunwei; la parte de oro tomada en el Servicio de Información Douyin de Beijing en 2021 por el Fondo de Inversión en Internet de China, bajo la administración del ciberespacio, junto con un asiento de la junta, fue sostenida por una institución estatal y está expresamente separada de los vehículos personales de la familia roja, aunque ByteDance no tiene registro completo. (Fuente 10) Colin Huang: El formulario F-1 de Pinduoduo registra sus titulares de pre-listing como Banyan, Sequoia China, Tencent y otro capital profesional e industrial, sin ningún vehículo de la familia roja. (Fuente 9) Chen Tianshi: la tabla completa de los 32 promotores de Cambricon en su prospecto de mercado STAR fueron chequeados por nombre — Las plataformas estatales de la Academia China de Ciencias, el brazo de riesgo de Alibaba y las instituciones profesionales aparecen; no aparece ningún fondo rojo-familia tipo Boyu o CPE. (Fuente 20) La familia Zhang Gang: Xinfa Group no está alistado y no ha emitido bonos; la posición de registro verificable muestra la plataforma de retención Chiping Xinyou posee el 100%, con Zhang Gang que sostiene el 51,04% de esa plataforma y su madre Song Chuanying 19,62%, mientras que el resto aproximadamente el 29,4% de los titulares no se denomina, por lo que la única formulación honesta es “no encontrada dentro del rango verificable”, nunca «excluido» (Fuente 34) Zhao Changpeng: La financiación de Binance provenía de su oferta inicial de monedas de 2017, que recaudó alrededor de US$15 millones; la inversión propuesta de Sequoia Capital se documenta en los archivos de litigios de Hong Kong High Court de 2018, pero la transacción nunca cerró, y Sequoia es en cualquier caso una institución profesional; el registro de accionistas de Binance nunca ha sido divulgado públicamente, y el hallazgo lleva esa reserva. (Fuente 35)
VIII. La tabla de exclusión de rumores de grado C (catorce entradas)
Las catorce reclamaciones que se mencionan a continuación están en circulación. Cada uno está registrado, y cada uno tiene la razón de su exclusión o bajada. Sólo aparecen en esta tabla, y en ningún hallazgo en el texto; el propósito de registrarlos es que un lector que busca una de estas reclamaciones debe encontrar, en esta misma página, una declaración de su estado probatorio.
- C-1, “Jack Ma es el guante blanco de la familia Jiang”: una amplificación auto-media sin documento detrás de ella; la formulación apoyada más fuerte del texto se detiene en la entrada del 0,55% de Boyu en Alibaba y sus dos rondas de Ant. No adoptado.
- C-2, historia de Colin Huang “familia ministerial / Godon de un miembro del Comité Permanente”: un reclamo de auto-medio libre de documentos, inconsistente con su CV publicado. Excluido.
- C-3, la “una familia del Comité Permanente está detrás de él” de Zhang Yiming: un reclamo de auto-medio libre de documentos. Excluido; el registro temprano de ByteDance consiste en instituciones profesionales.
- C-4, Zhong Shanshan "un tío por matrimonio era un viceministro del Departamento de Trabajo del Frente Unido, un primo un comandante adjunto de la Marina": encontrado sólo en un artículo de la columna, inconsistente con el registro obituario y apoyado por ningún documento o papel importante; los puestos de parientes colaterales no harían en ningún caso al hombre mismo rojo segunda generación, y no hay registro de participaciones. Excluido.
- C-5, la historia de que el abuelo de Zhong Shanshan era “una secretaria de la rama PCCh temprana en Zhuji”: material recuperado retransmitido en un perfil, sin documento de archivo; incluso si es cierto que se preocuparía por un miembro local del partido temprano, y no se utiliza como base para ninguna caracterización.
- C-6, la afirmación de que Lü Xiangyang “se presentó al presidente de una sucursal del Banco Popular en 1993”: encontrado sólo en una entrada wiki y claramente inconsistente con su edad y línea de tiempo. No acreditado; sólo su empleo en la rama de Anhui de la PBC está registrado, como punto de CV aún por verificar.
- C-7, el Chen Jianhua “Macau Gamb / ayudó una investigación en 2006” historia: cero golpes a través de múltiples búsquedas de palabras clave, tratadas como una probable transmisión garbled y expresamente no acreditadas; el evento verificable es el reporte de desaparición de 2016, registrado en el Grado B.
- C-8, “Li Shufu es el cuñado de Xi Jinping; su esposa Peng Lijuan es la hermana de Peng Liyuan”: refutado por un documento — la divulgación de derechos de Geely Automobile en Hong Kong de octubre de 2018 registra que la esposa de Li Shufu es Wang Li, un portavoz de Geely declaró expresamente la corrección a Reuters, y Bloomberg informó de lo mismo en su momento. (Fuente 32)
- C-9, “el 60% de la tenencia de Li Ka-shing pertenece a la familia Jiang; él es sólo un guante blanco”: fuente de un puesto de Guo Wengui-network, sin ningún documento de ningún tipo detrás de él. Excluido.
- C-10, la afirmación de que Li Ka-shing era un director temprano del CITIC canalizando puertos a través de compañías conectadas con PLA: retransmitido a partir de la literatura americana política e inteligencia-circle, sin presentación de ninguna participación en Cheung Kong o Hutchison; el socio en cuestión negó el enlace PLA en ese momento. Registrado, no adoptado.
- C-11, “Jiang Zhicheng controla US$500 mil millones”: fuente a un nuevo estado federal de China red corto video, y fuera de toda proporción a la escala reportada públicamente de Boyu. Excluido.
- C-12, la historia de DeepSeek “capital del estado de Zhejiang / participación de equipo nacional” (2025–26 versión): sin apoyo en el momento en que se distribuyó; la inversión directa del fondo nacional de IA que apareció en junio de 2026 es un hecho institucional-capital más tarde y no debe ser respaldada en una narrativa “siempre tenía el equipo nacional”.
- C-13, insinuaciones de que DeepSeek “tiene al equipo nacional detrás de él / está cerca del gobierno”: insinuación de grado de comentario sin hecho de capital-capacidad. Excluido; la capa de capital se juzga únicamente en los documentos de financiación y la presentación de informes de grado.
- C-14, publicaciones embellecidas que dan a Zhao Changpeng un “sistema de seguridad del estado / fondo rojo” historial familiar: artículos de fabricación de segunda mano que corren directamente contra la cuenta principal de sus orígenes - su padre fue calificado como un “carretero capitalista” durante la Revolución Cultural, enviado hacia abajo, y la familia emigró a Canadá. Excluido. (Fuente 35)
Un “no golpe” honesto también está registrado: la búsqueda cruzada de los nombres de Cheng Yu-tung, He Xiangjian y Zhang Gang contra los vehículos rojo-familia no produjo ningún formado, llamado rumor para cualquiera de los tres, y no se han inventado entradas para llenar la tabla. Las reclamaciones de las “ordenes nacionales de equipo” de Cambricon atañen a la estructura del negocio y no a la capa de accionistas, y tampoco están registradas.
Lagunas del material (expuestas fielmente)
- Los titulares no nombrados de Xinfa: Xinfa no cotiza y no ha emitido bonos; sólo alrededor del 70,6% de su estructura de accionistas se puede comprobar a través de relés del registro, y el resto aproximadamente el 29,4% de los titulares son innombrados e indefinibles — el más débil cheque en toda la lista. El hallazgo de Zhang Gang lleva su declaración restringida y no debe ser escrito como una exclusión.
- Los registros ByteDance y Binance no son públicos en su totalidad: los hallazgos de Zhang Yiming y Zhao Changpeng se limitan a “no se encuentra dentro del rango de verificación pública”, y la entrada de Zhao además lleva la reserva “no divulgada nunca”.
- La segunda ronda de DeepSeek no tiene documentos: la figura de Boyu RMB 3,5 mil millones y todos los detalles relacionados provienen de informes financieros de código anónimo, sin anuncio de empresa, cambio de registro o prospecto; estado de cierre, mantenimiento de los arreglos de vehículo y votación están todos descalificados - el grado queda topado en B, a la espera del prospecto previo a la salida a bolsa.
- La participación personal de Liu Lefei en el CPE no es revelada: los documentos públicos sólo prueban que Liu Lefei es presidente y jefe ejecutivo del CPE; su porcentaje personal de accionamiento y control en el CPE no se ha divulgado públicamente, por lo que “Liu Lefei controla el CPE” sólo puede caracterizarse a nivel de la figura de frente, con la capa de equidad personal en duda.
- El techo de la caracterización Boyu Fase II: El propio nombre de Jiang Zhicheng no aparece en la lista de socios del fondo divulgada en el prospecto del CATL, por lo que la caracterización se detiene en “afiliación a través de la organización de gestión Boyu” y no puede ser escrita como una tenencia personal directa por Jiang Zhicheng.
- El servicio pre-empresarial de Huang Shilin: la unidad específica y el puesto de su período de servicio civil no se puede encontrar; el CV formal del prospecto comienza en 2004 y las cuentas de los medios dicen sólo "siervo civil" — y nada se ha inventado para llenarlo.
- Registro temprano de NetEase: la tabla original de accionistas del formulario F-1 2000 no se recuperó página por página; las rondas de pre-listing están respaldadas por informes multi-outlet consistentes y la estructura de tenencia actual.
- Registro de discrepancias menores: una lista retransmitida pone a Zhang Gang en el rango 19, contra el rango oficial Hurun y la lista completa de 20; esta pieza sigue el rango oficial 20. El año de la llegada de Cheng Yu-tung a Hong Kong y la toma de Chow Tai Fook se da como 1943 y 1946; ni afecta ningún hallazgo.
Lista de fuentes
- Hurun Research Institute, release of the 2026 Hurun Rich List, 27 October 2026 (wealth as of 1 September 2026) — the list basis (Grade A).
- Reuters, “The princeling of private equity” (Boyu Capital / Jiang Zhicheng), 10 April 2014 — major-paper investigation (Grade A).
- The New York Times, “Alibaba's I.P.O. Could Be a Bonanza for the Scions of Chinese Leaders”, 20 July 2014 — major-paper investigation (Grade A).
- Alibaba Group statement of 21 July 2014 (confirming Boyu 0.55%, CITIC Capital 1.1%, CDB Capital 0.47%, and denying development by connections), carried 22 July 2014 — the company's own admission (Grade A).
- Alibaba Group, “Alibaba Closes US$7.6 Billion Share Repurchase…”, 18 September 2012 — company announcement (Grade A).
- Reuters (Kane Wu), “Exclusive: Ant investor Boyu Capital targets $6 billion…”, 24 February 2021 (Boyu in Ant's 2016 US$4.5 bn and 2018 US$14 bn rounds) — major paper (Grade A).
- Euromoney, “Spinning Ant's IPO”, 19 February 2021 (relaying the Wall Street Journal on Beijing Jingguan / Beijing Zhaode) — reporting grade (Grade B).
- Tencent Holdings 2004 Hong Kong prospectus (IDG / PCCW / MIH structure) — exchange filing (Grade A).
- Pinduoduo Inc., SEC Form F-1, 2018 — regulatory filing (Grade A).
- Beijing Douyin Information Service shareholding / CAC “golden share” arrangements, announcements and reporting, 2021 (Grades A/B).
- CATL prospectus (submission draft), disclosed by the CSRC, filed 12 March 2018 (Boyu Phase II at 1.18% pre-IPO) — regulatory filing (Grade A).
- Statement on CATL's share-capital evolution, CNINFO, 22 May 2018 (Boyu Phase II subscribed RMB 1 bn in the 2016 round) — disclosure document (Grade A).
- Yemacaijing, May 2025 (Hillhouse entered only via the 2020 private placement) — financial reporting (Grade B).
- Midea Group allotment results announcement, Hong Kong Exchange, 16 September 2024 (CPE subscribed 7,113,800 shares) — exchange filing (Grade A).
- Midea Group 2020 ultra-short-term financing bill prospectus (carrying the 2001 MBO history) — disclosure document (Grade A).
- CPE institutional profile and Liu Lefei's chairmanship / CEO role (CPE official site and related profiles) — institutional material (Grade A).
- 36Kr / Waves, the “Liang Wenfeng's ledger” series (2023; 27 May 2026) (High-Flyer self-funding, no external capital); Wuchuan government site / Zhanjiang Daily profile (both parents primary-school teachers) (Grades A/B).
- 21st Century Business Herald, 1 June 2026 and 30 October 2026 (DeepSeek's two rounds; Boyu's RMB 3.5 bn in round two) — financial reporting, anonymous sources (Grade B).
- Reuters / Bloomberg / Wall Street Journal reporting on the DeepSeek round involving Boyu, from 22 October 2026 — major papers, anonymous sources (Grade B).
- Cambricon prospectus, Shanghai Stock Exchange, 2020 (the full table of 32 promoters) — regulatory filing (Grade A).
- “Chen Tianshi: writing a life with intelligence”, Chinese Academy of Sciences official profile — official institutional piece (Grade A).
- Cambricon 2023 annual report (disclosing the December 2022 US Entity List inclusion) — company annual report (Grade A).
- Xiaomi CDR prospectus (submission draft), CSRC, filed 14 June 2018 (full-text search: no “Boyu”) — regulatory filing (Grade A).
- MIIT announcement reporting: BAIC licence cancelled (June 2023), SU7 filed under BAIC Off-road (November 2023), Xiaomi's independent qualification (July 2024) (Grades A/B).
- Muyuan Foods H-share prospectus, Hong Kong Exchange, 29 January 2026; IFC project material (2010 subscription, 5.66%) — exchange filing (Grade A).
- Wantai BioPharm prospectus (Yangshengtang's 2001 acquisition of 95% of Wantai); Nongfu Spring pre-IPO holding of 87.44% with zero external institutions (Economic Observer, 30 April 2020) (Grades A/B).
- Hengli Group bond disclosure documents, Shanghai Stock Exchange (backdoor structure, controller history); CDB-led syndicate reporting (RMB 31 bn + US$1.2 bn in loans) — disclosure documents (Grade A).
- Junhou law firm legal opinion on Luxiang's asset purchase, CNINFO, 29 January 2013; BYD 2002 Hong Kong prospectus — legal and exchange filings (Grade A).
- “Ding Lei: a NetEase believer with attitude”, Cyberspace Administration of China official site, 31 August 2016; Pedaily, “Ding Lei and NetEase's 23 years”, June 2020 (Baring Asia, c. US$5 m in 1999) (Grades A/B).
- Chow Tai Fook 2011 Hong Kong prospectus and IPO reporting; Boyu Capital's 2010 founding reporting (Grades A/B).
- “The Li Ka-shing Foundation becomes a Boyu Capital investor”, HK01, 14 July 2025 (the reverse LP relation) — reporting (Grade B).
- Geely Automobile October 2018 Hong Kong rights disclosure (Li Shufu's spouse is Wang Li) and Geely spokesman's correction to Reuters; Bloomberg reporting of the same period — exchange disclosure (Grade A).
- “Li Shufu discloses the funding mix of the Volvo acquisition”, Sina Finance / Securities Times, August 2010 (local state capital stakes plus syndicated loans) — reporting (Grade B).
- Xinfa Group official corporate history; central environmental inspection feedback and Shandong notices, 2017 (53 Mt of non-compliant capacity); Chiping Xinyou registry summaries (Zhang Gang 51.04%, Song Chuanying 19.62%) (Grades A/B).
- Wall Street Journal 2023 reporting on Zhao Changpeng's origins (father branded a “capitalist roader” and sent down); Sequoia–Binance dispute, Hong Kong High Court documents, 2018; US Department of Justice Binance plea announcement, November 2023 — major paper, court and official documents (Grade A).
Contacto: endccpworld@proton.me